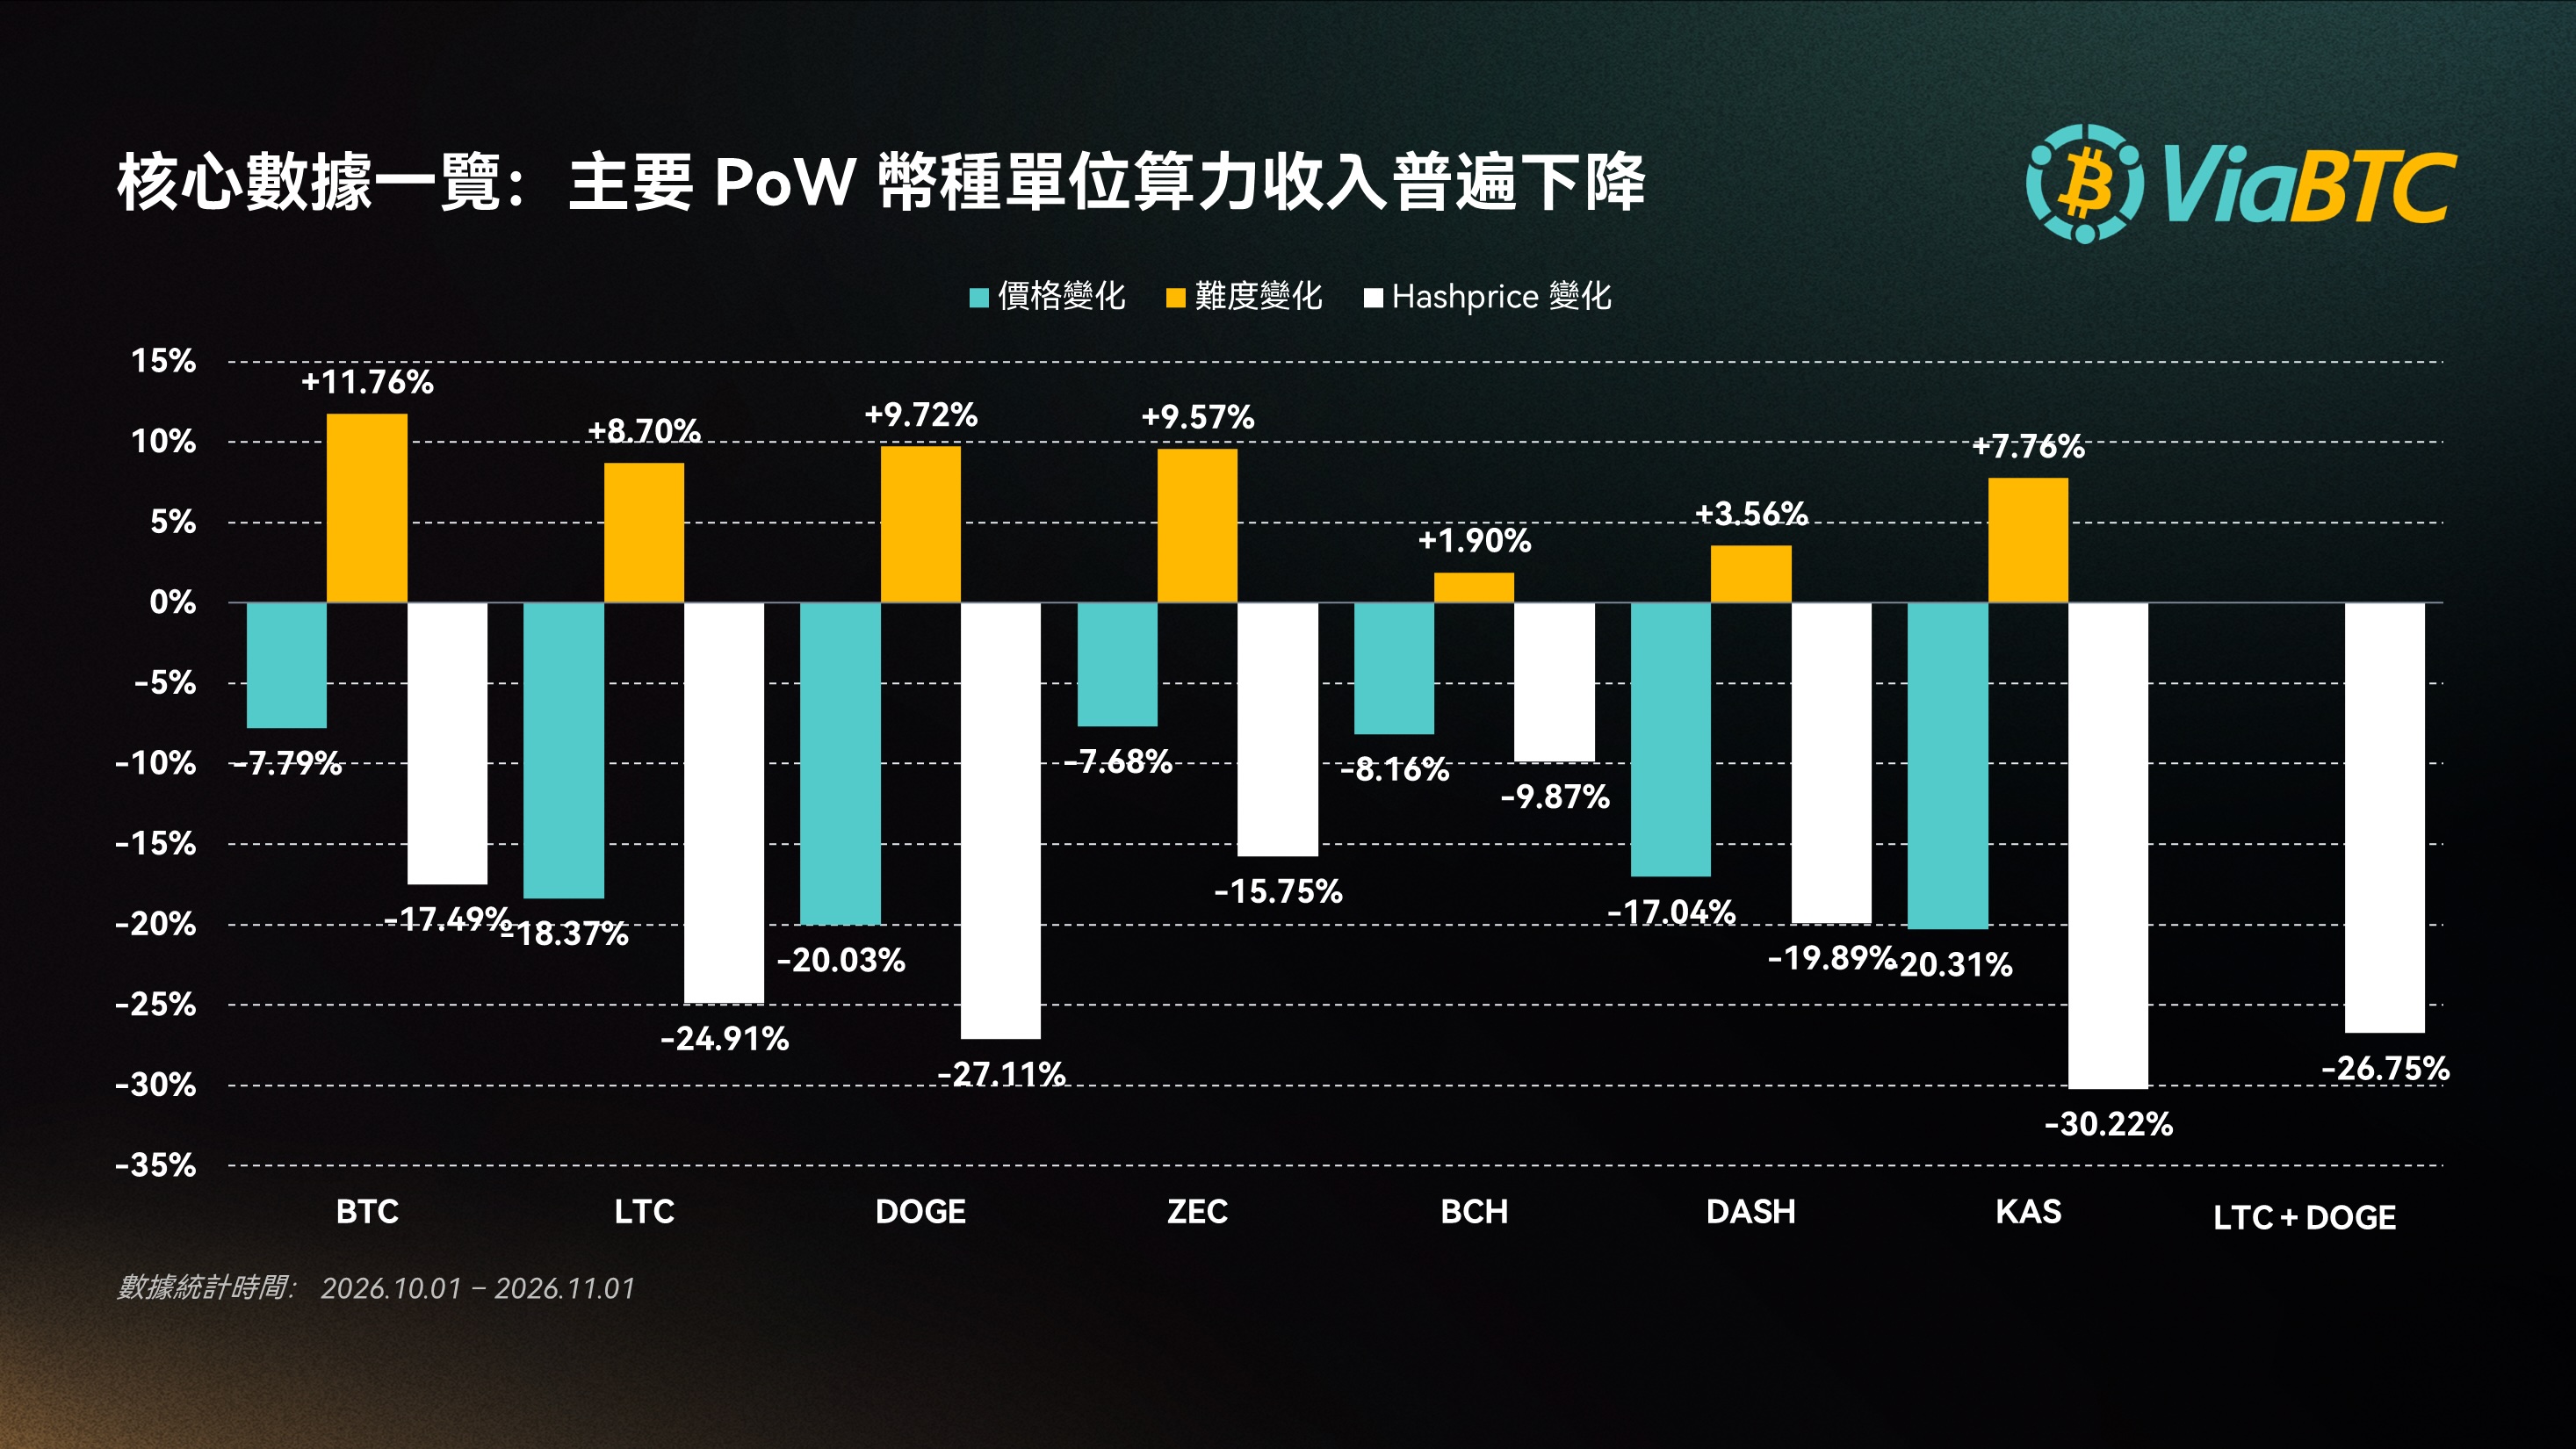
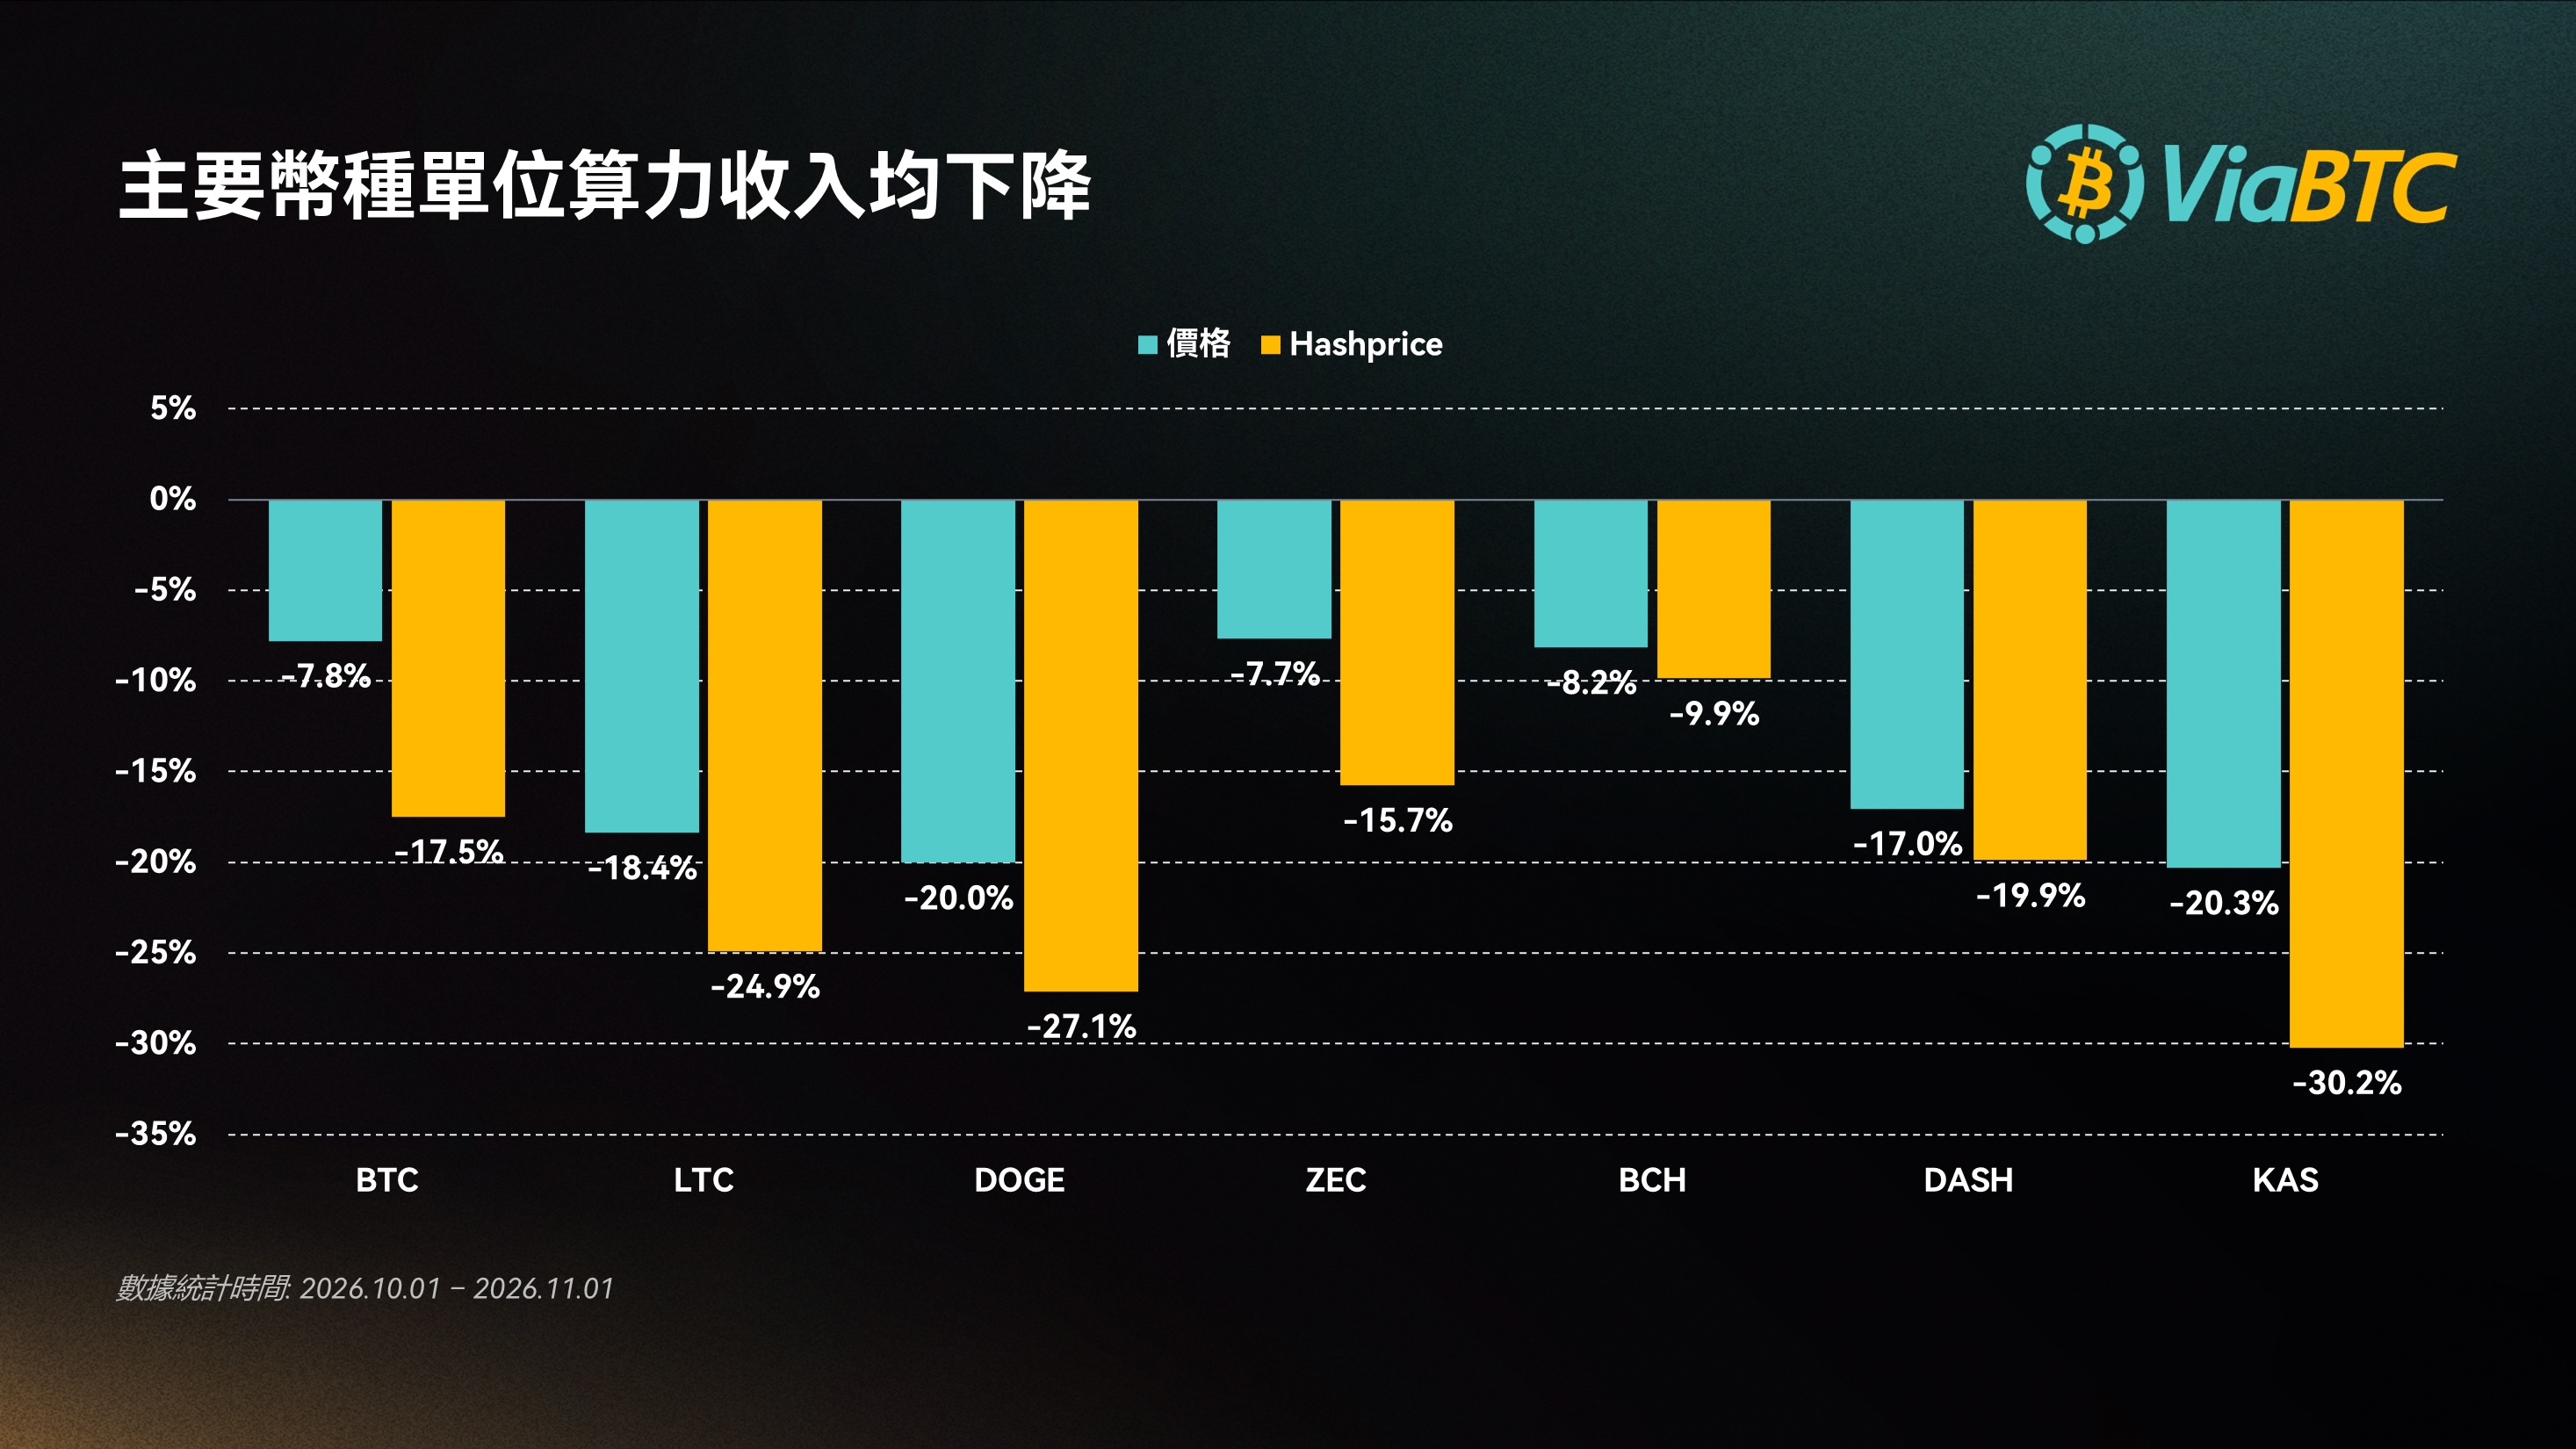
2026 年 10 月,礦業收入與算力競爭之間的錯位進一步擴大。BTC 經歷兩次超過 5% 的難度上調後,又在月底遭遇價格回撤,單位算力美元收入較月初下降約 17.49%。LTC 與 DOGE 聯合挖礦收入下降約 26.75%,其他主要 PoW 幣種也普遍承壓。
礦工收入幾天內就會隨幣價變化,已經投產的設備卻不會立即停機。得州夏季電力高峰期結束後,部分 BTC 算力恢復運行;ZEC 機構礦企繼續推進設備採購;礦場也在通過調度、自動化和收入管理,爭取維持運營的空間。
進入 11 月,主要挖礦幣種難度均高於 10 月初。下一輪 BTC 難度存在下調預期,但即使兌現,也只能釋放部分壓力。對礦工而言,接下來更重要的是收入修復能否持續,以及扣除電費後的現金餘量能否重新擴大。
核心數據一覽
幣種 | 價格變化 | 難度變化 | Hashprice 變化 |
BTC | -7.79% | +11.76% | -17.49% |
LTC | -18.37% | +8.70% | -24.91% |
DOGE | -20.03% | +9.72% | -27.11% |
ZEC | -7.68% | +9.57% | -15.75% |
BCH | -8.16% | +1.90% | -9.87% |
DASH | -17.04% | +3.56% | -19.89% |
KAS | -20.31% | +7.76% | -30.22% |
LTC+DOGE 合計 | — | — | -26.75% |
BTC:算力回歸,月底價格回撤加重收入壓力
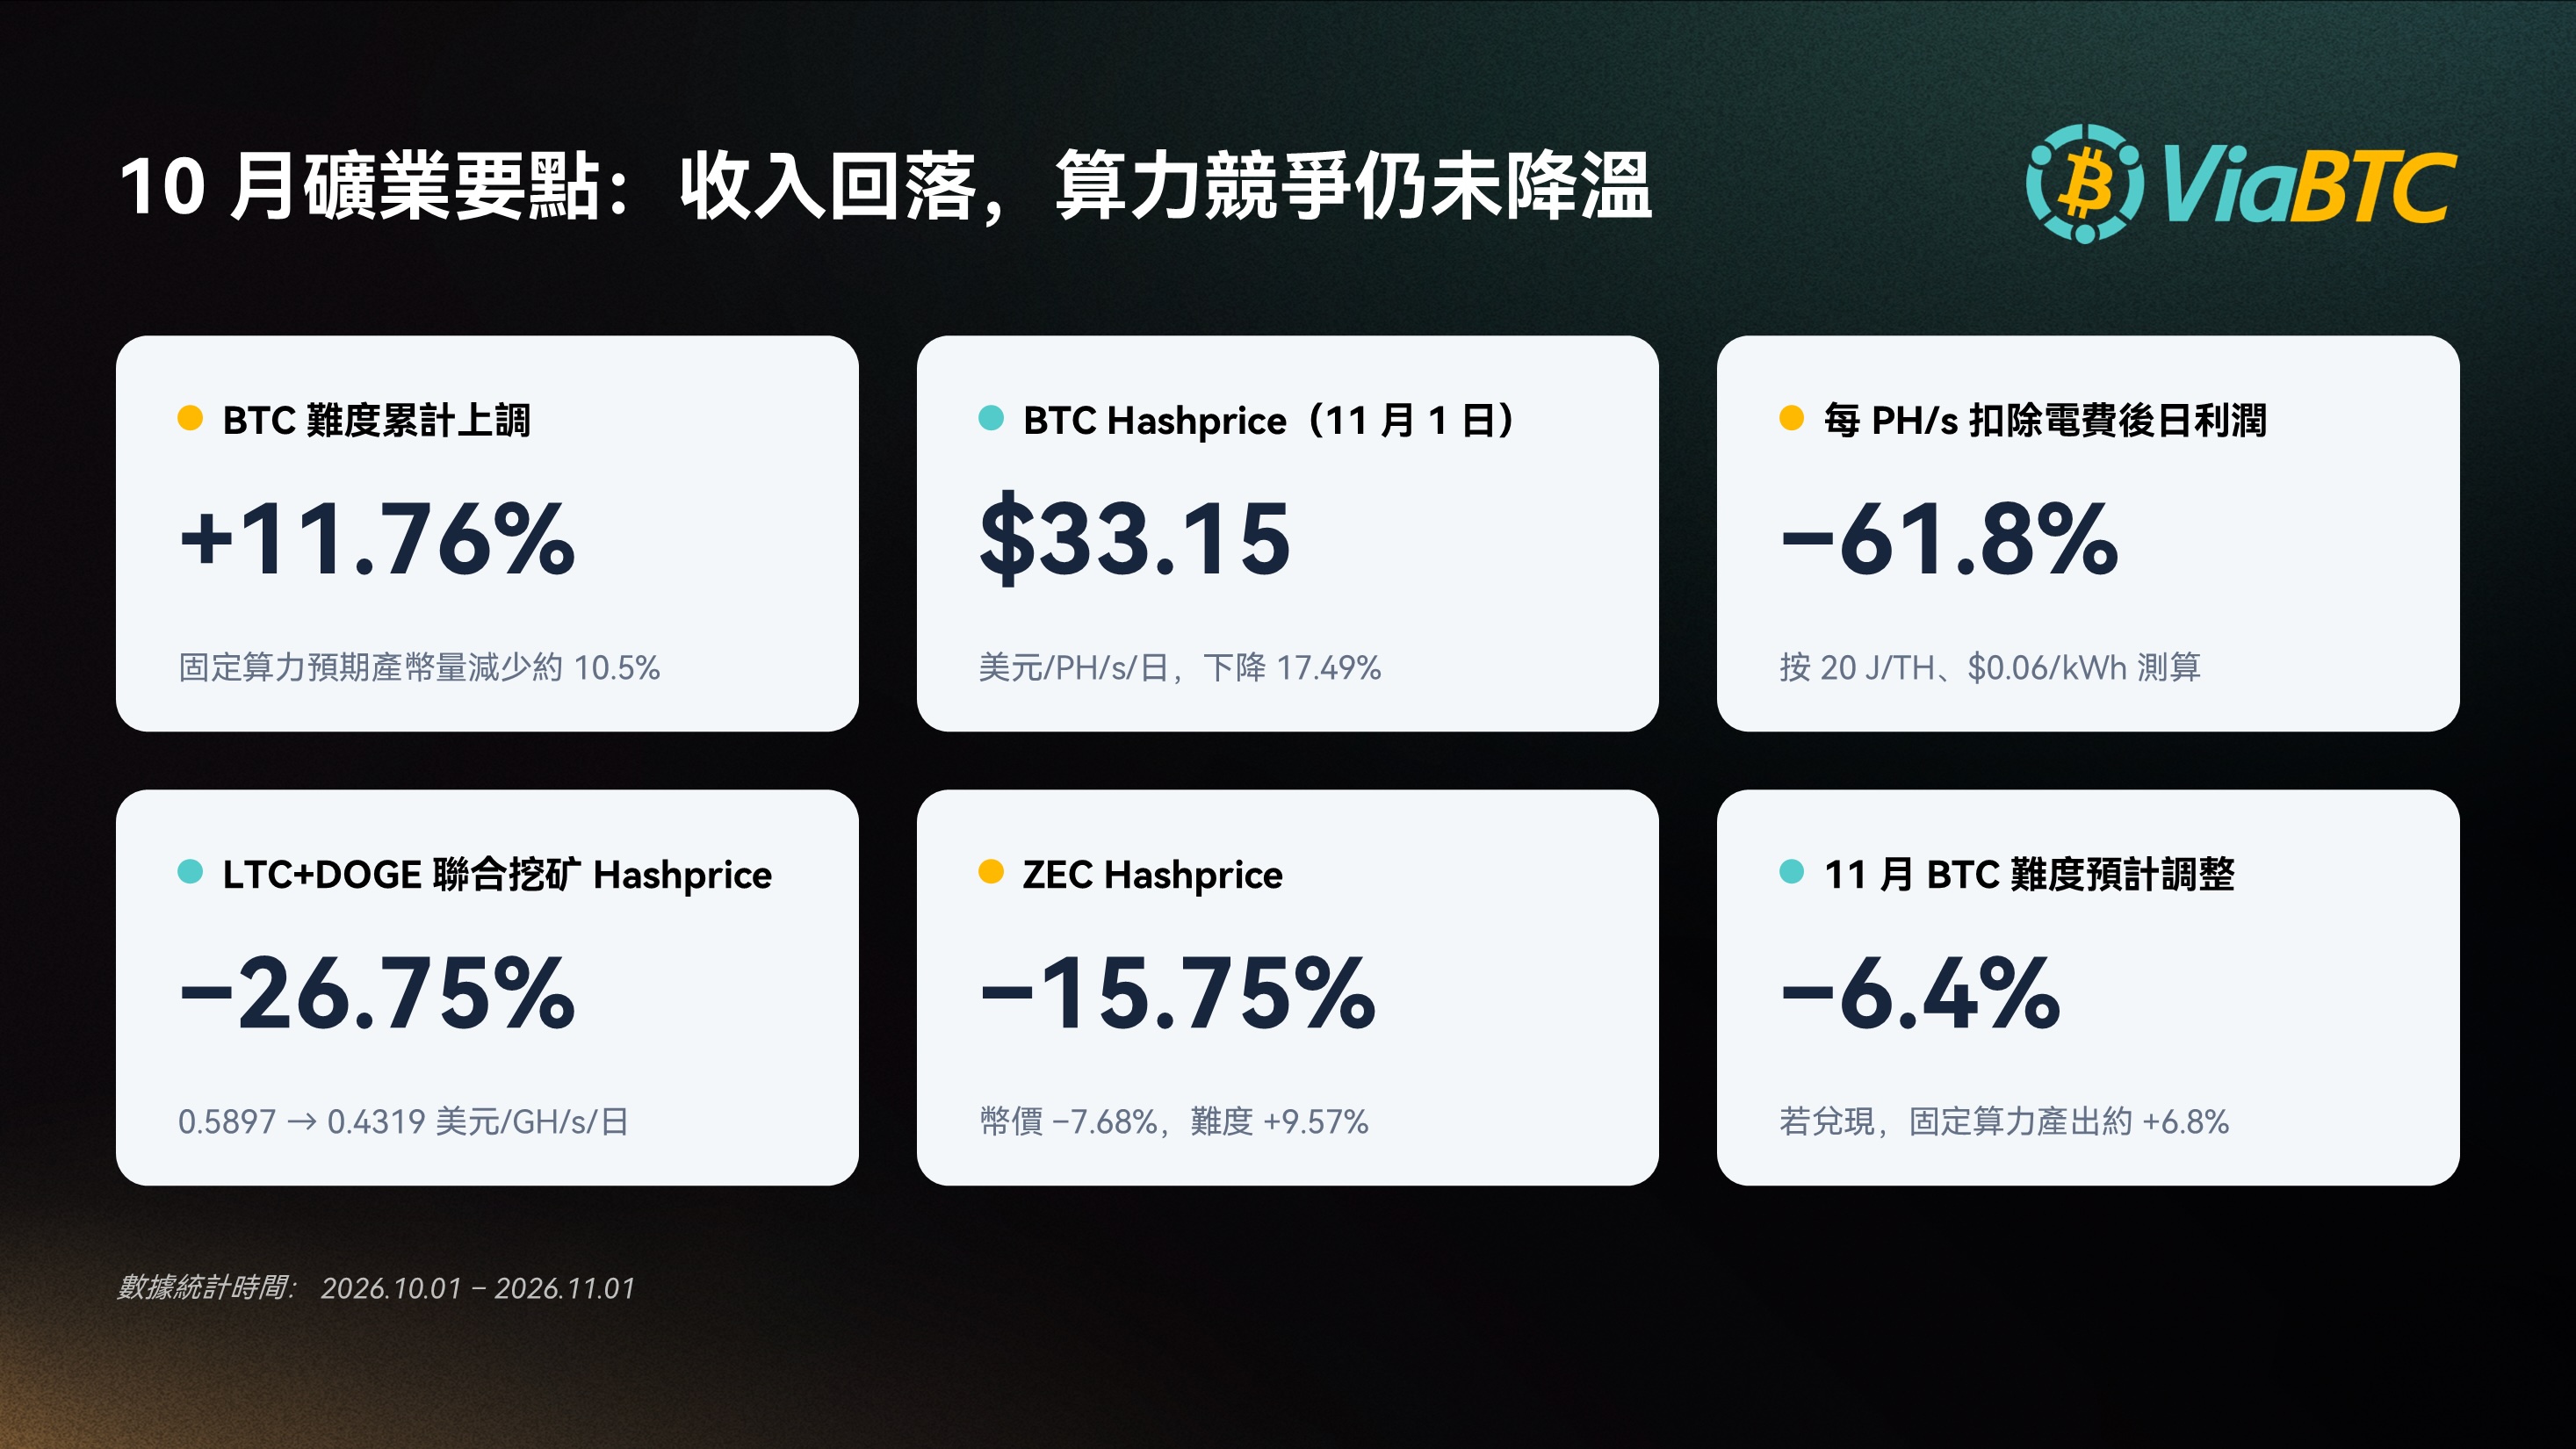
10 月 BTC 出現了三次難度調整:10 月 3 日基本持平,10 月 16 日上調約 5.92%,10 月 29 日再上調約 5.54%。截至 11 月 1 日,已生效難度達到 148.36 T,較 10 月初累計增加 11.76%。在單塊補貼不變的情況下,固定算力的預期產幣量因此減少約 10.5%。
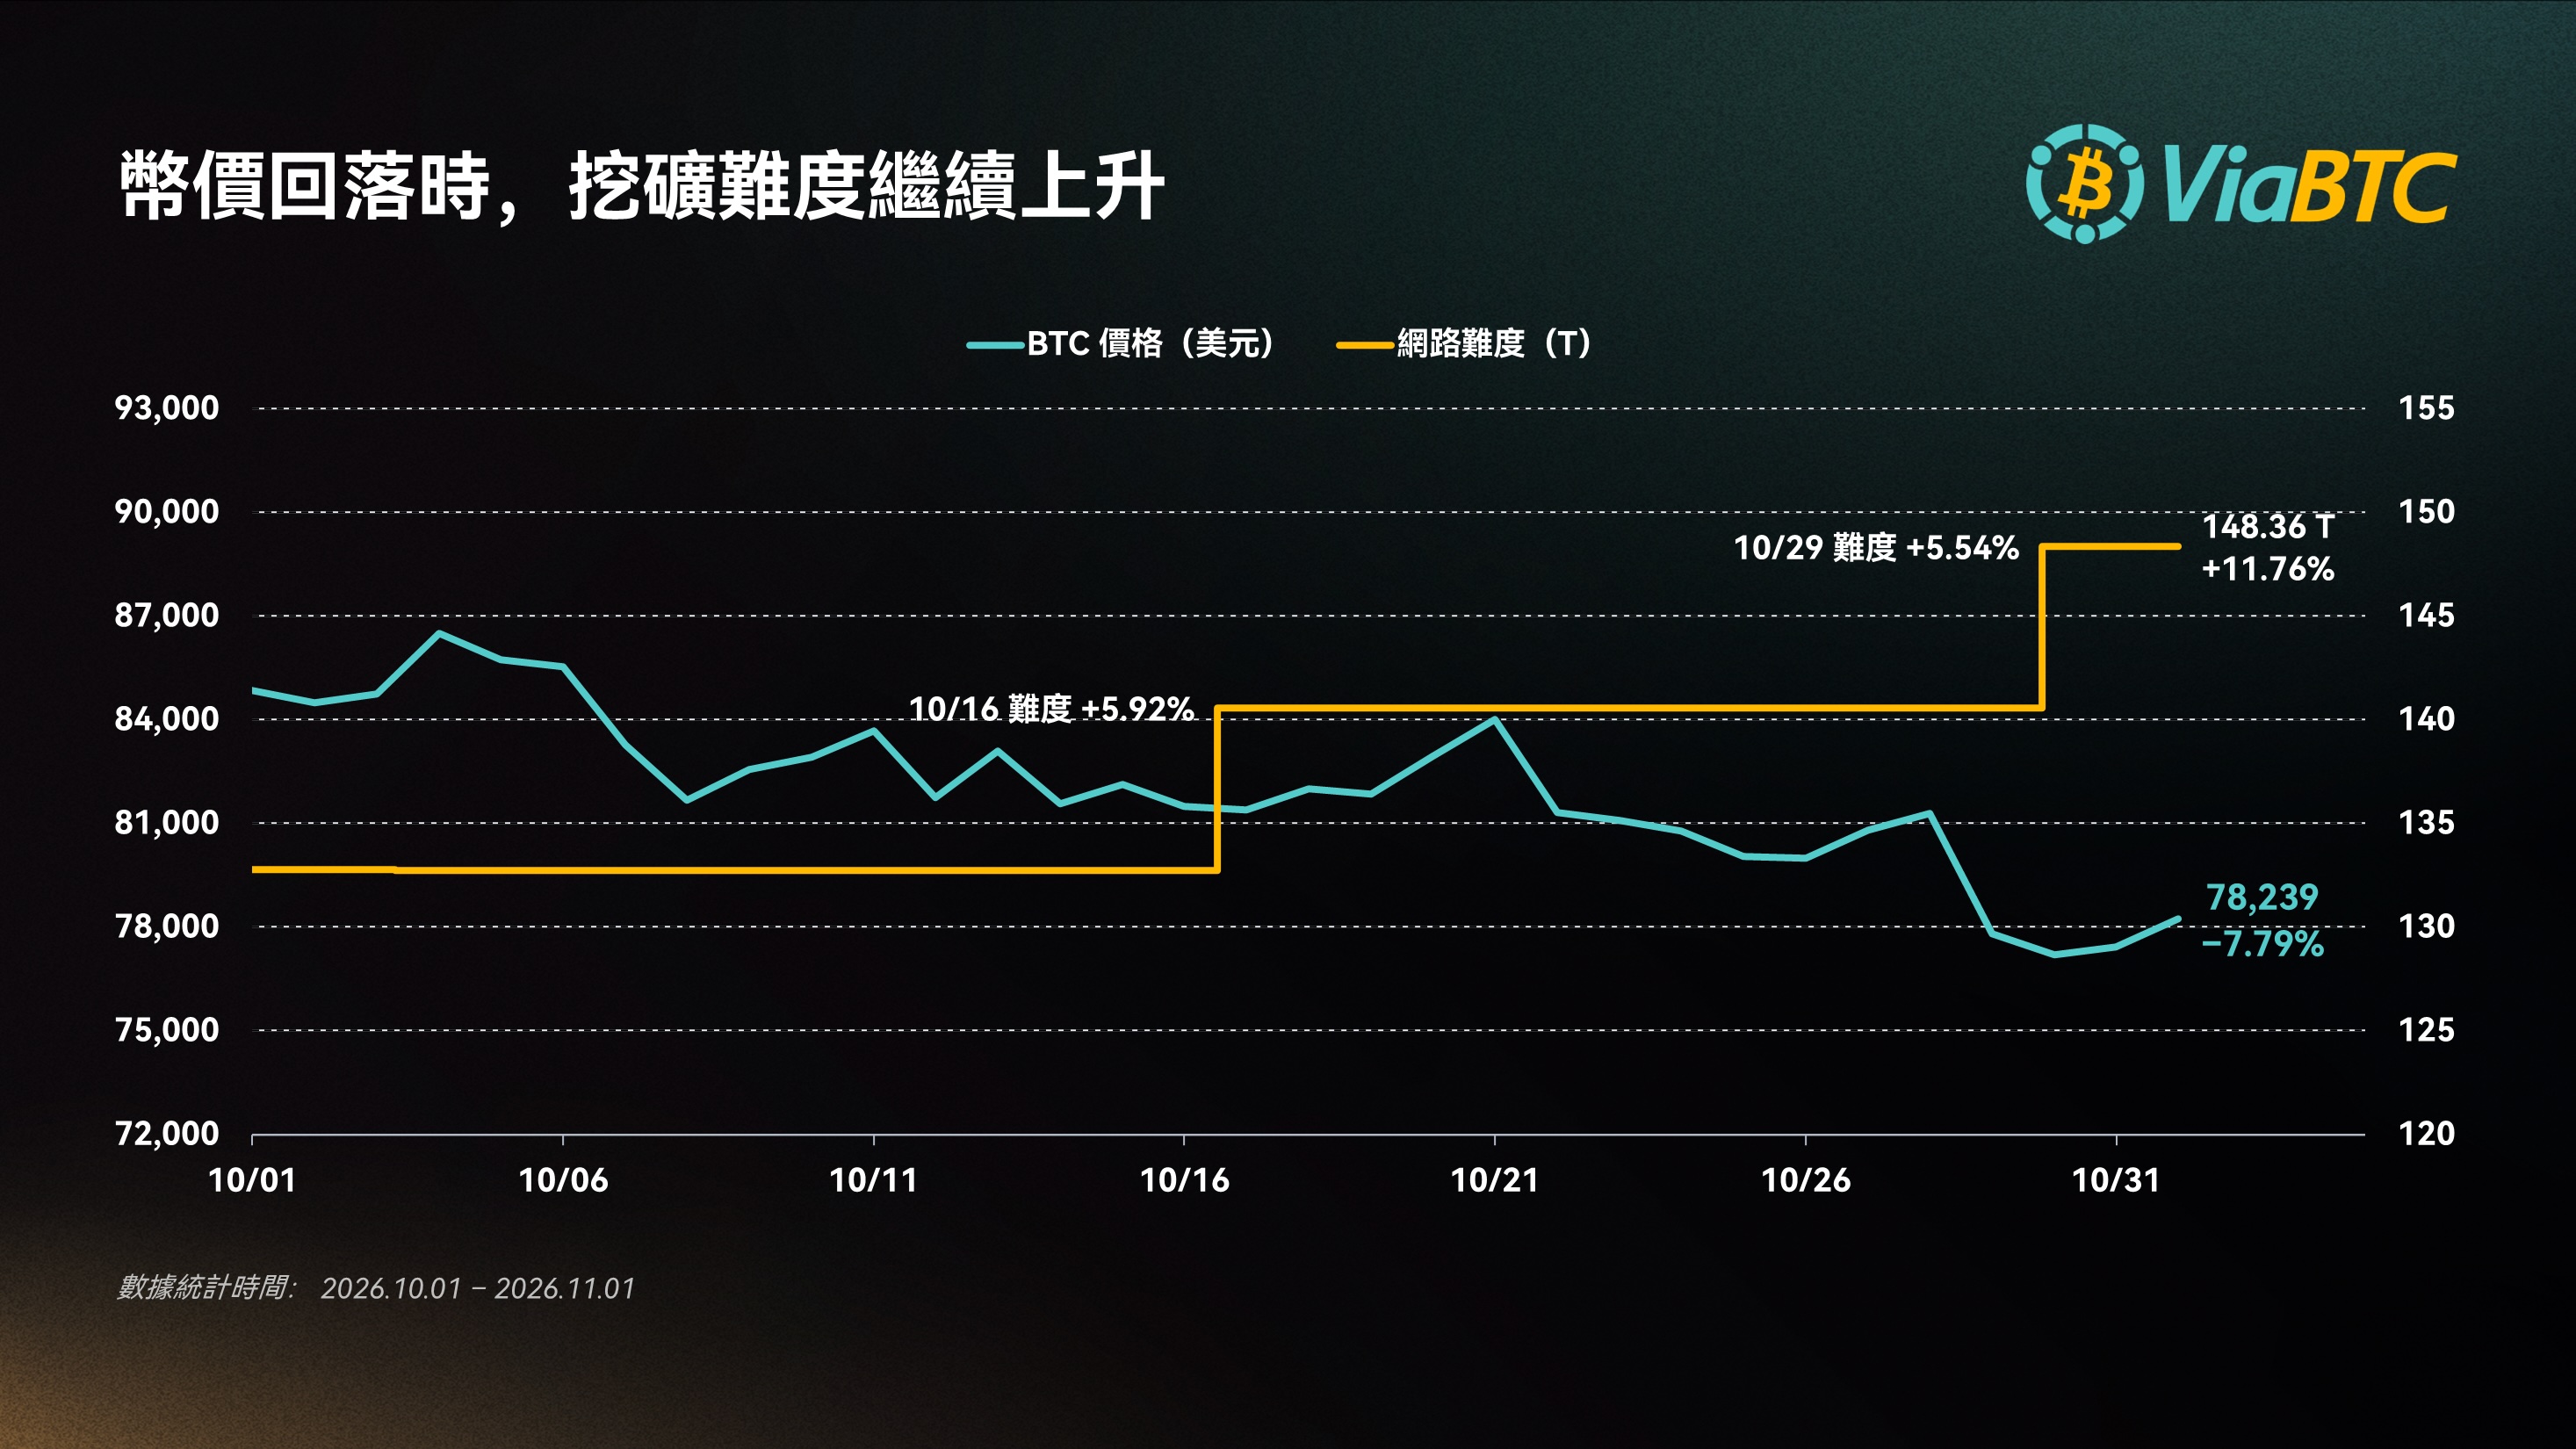
這一輪競爭加劇,包含了季節性算力回歸的影響。得州夏季電力高峰期結束後,此前為避開高峰費用而減少運行的礦場負荷陸續恢復。自 9 月最後一次電力高峰過去後,BTC 連續四輪難度調整累計上漲約 16.4%。這些設備無需等到幣價創新高,只要重新開機仍有利可圖,就可能恢復運行,繼續分走區塊獎勵。
月底價格回撤又進一步放大了這種壓力。BTC 從 10 月 1 日收盤的 84,849.10 美元降至 11 月 1 日的 78,239.20 美元,跌幅約 7.79%。同期,按難度、價格及礦工區塊補貼測算的 Hashprice,從約 40.18 美元/PH/s/日降至 33.15 美元。幣價不到一成的回撤,最終對應了接近兩成的單位算力收入下降。
因此,10 月底礦工面對的是更高的競爭門檻。即使幣價回到月初水平,同一份算力也無法立即恢復月初的收入。價格反彈雖然能夠改善現金流,但此前累積的難度增幅仍會影響收入修復的幅度。
收入下降近兩成,礦場更依賴精細運營
以 20 J/TH 能效、0.06 美元/kWh 電價測算,持續運行 1 PH/s 算力,每天礦機電費約為 28.80 美元。補貼收入減去礦機電費後的日利潤,由月初的約 11.38 美元降至 11 月初的 4.35 美元,收窄約 61.8%。(該利潤未計入交易手續費收入,也尚未扣除輔助用電、礦池費、運維和折舊等其他支出。)
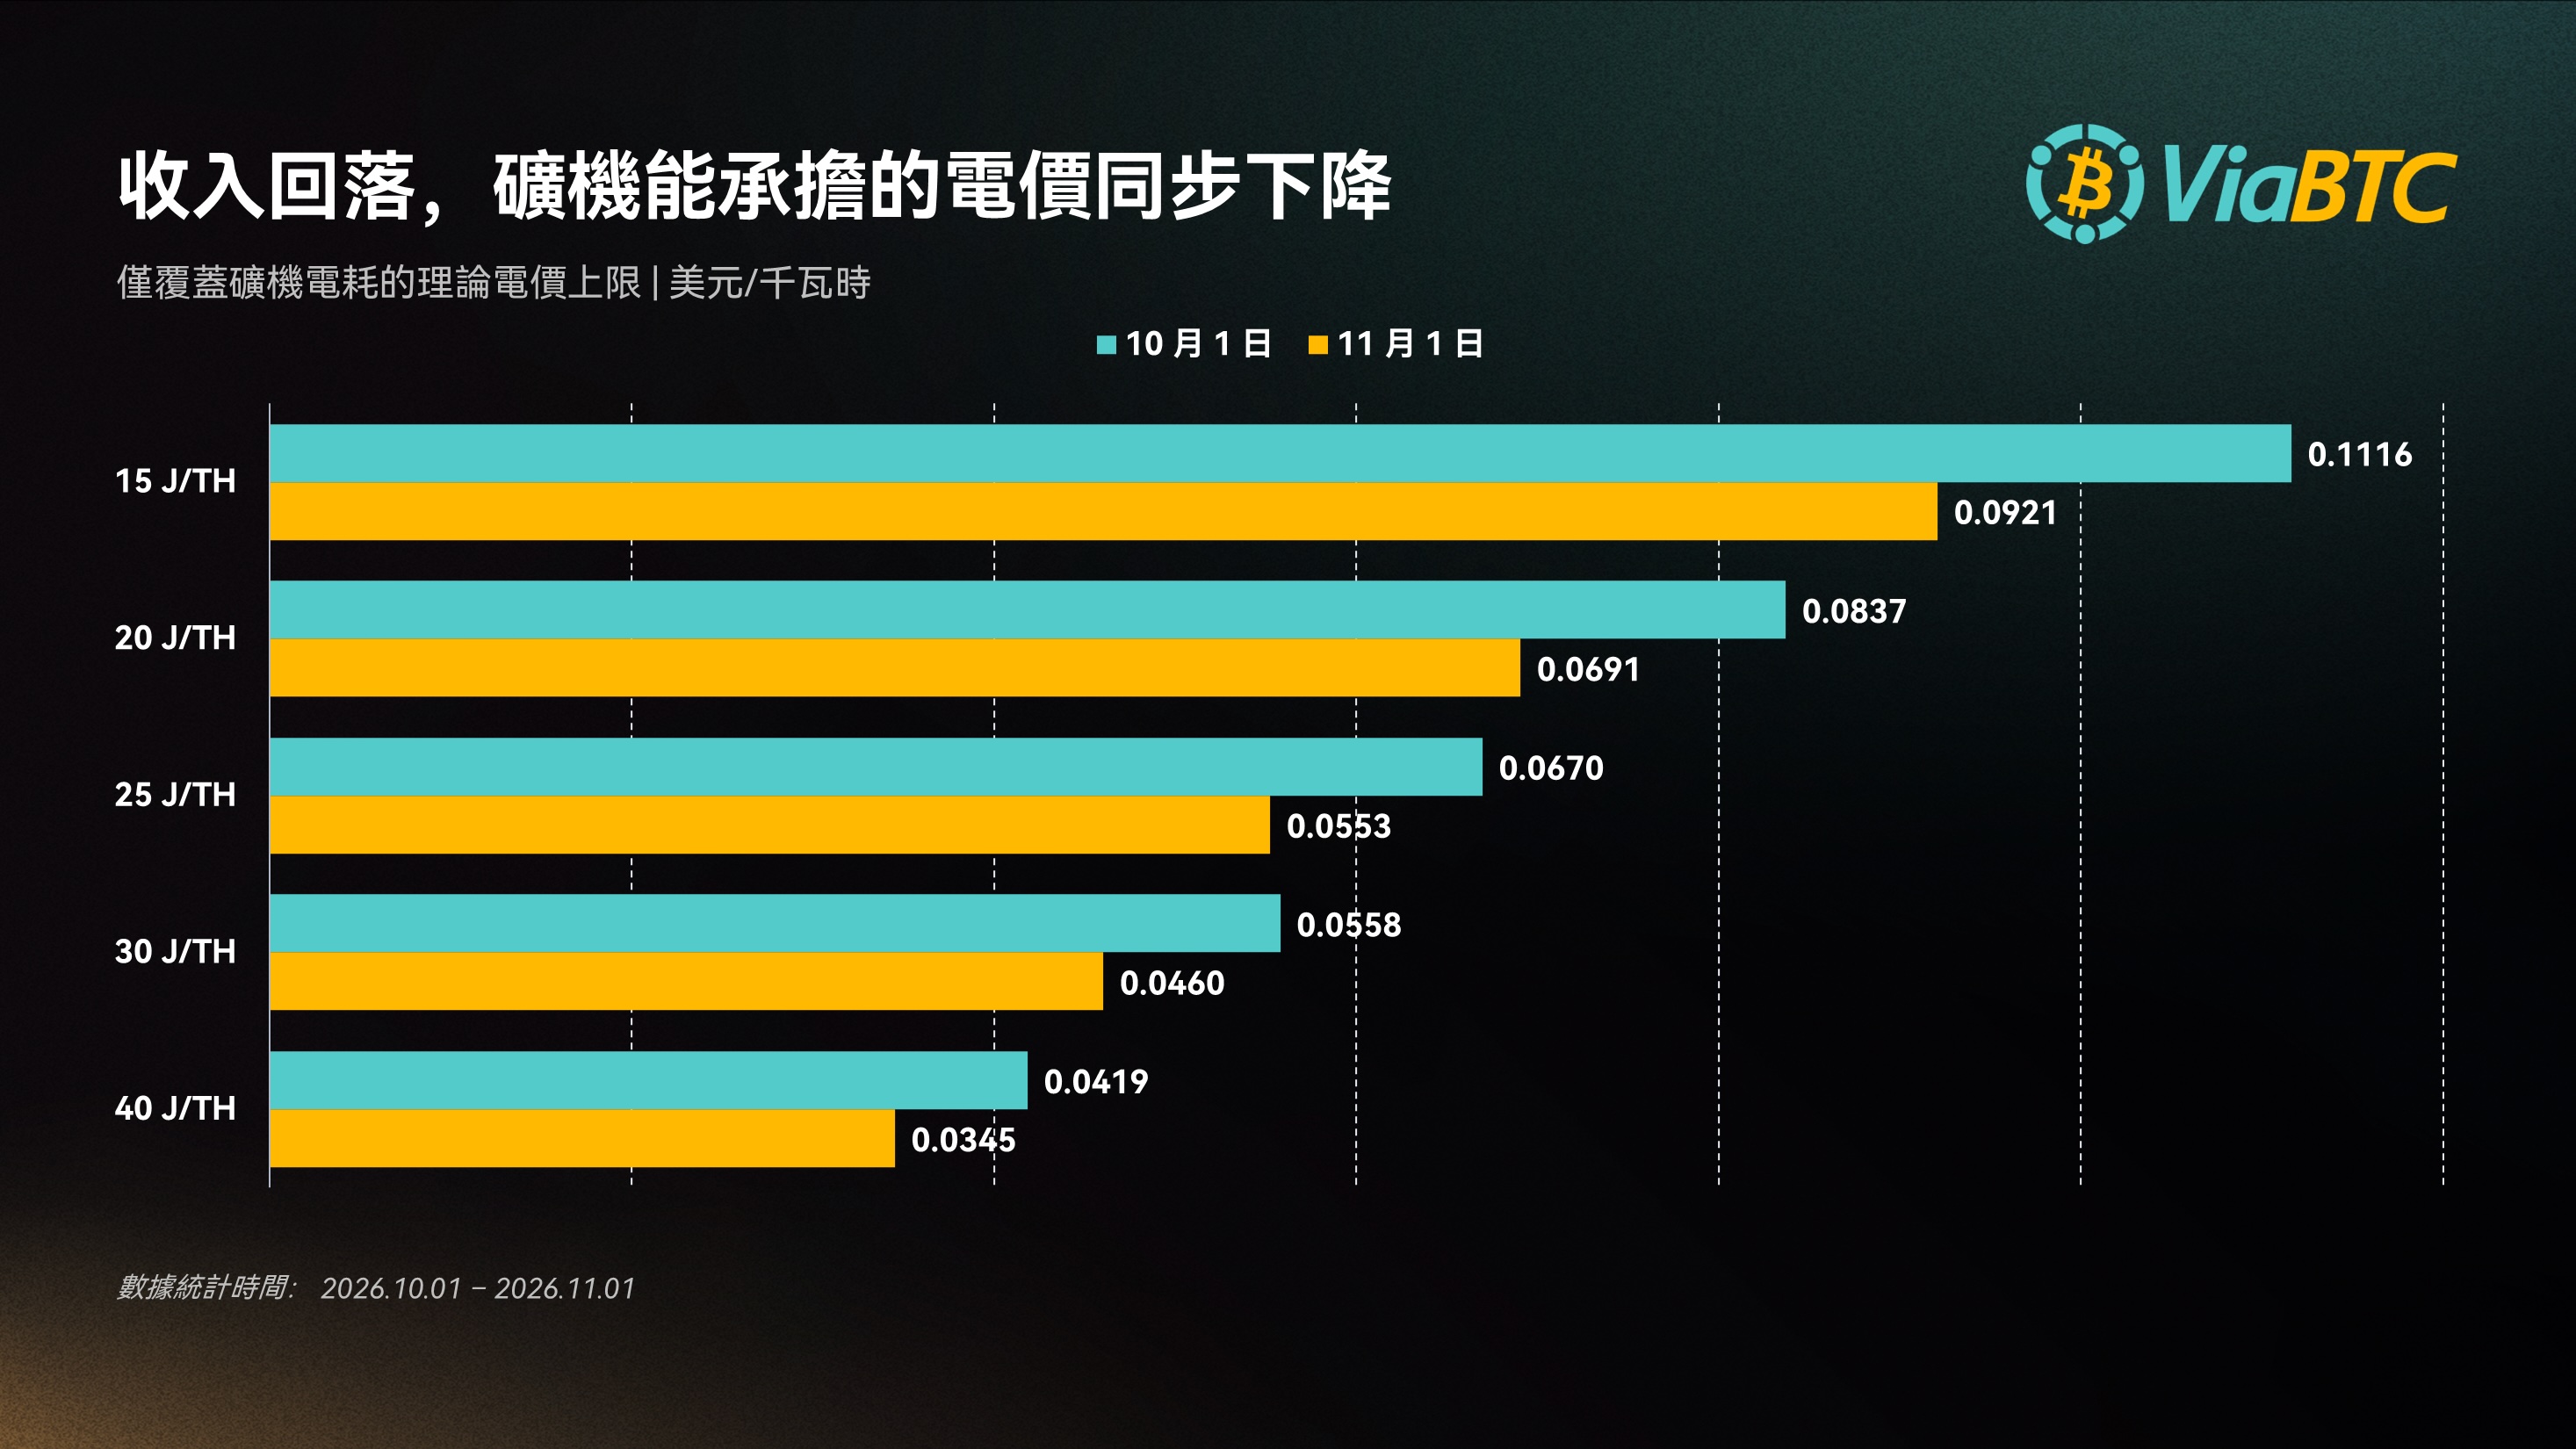
收入越接近電費,經營上的細小差異就越容易被放大。電價較高、能效較差的設備會更早面臨關機,低成本算力則仍有繼續運行的空間。這也是全網競爭未必會迅速緩和的原因:一部分礦工已經承受較大壓力,另一部分仍能覆蓋運行成本,則沒有同樣迫切的停機需求。
部分北美礦場已經採用更靈活的運營方式:根據實時電價、Hashprice 和設備能效調整運行,通過遠期出售部分算力鎖定收入,並參與電力需求響應。當利潤空間較寬時,意外停機、調度不及時或管理不暢造成的損失容易被行情覆蓋;當電費後的餘額已經明顯收窄,同樣的損失就可能決定一批設備是否值得繼續運行。此時,全天滿負荷運行未必能留下最多收益。礦場需要根據電價和挖礦收入,判斷何時滿負荷運行、何時降載。
對 11 月而言,難度回調當然值得關注,但礦工之間的分化已經不只取決於誰的礦機更新,也取決於誰能更靈活地管理電力和收入。
LTC 與 DOGE:聯合挖礦的收入重心仍在 DOGE
LTC 與 DOGE 在 10 月同時經歷價格回落和難度上升,兩幣合計 Hashprice 從約 0.5897 美元/GH/s/日降至 0.4319 美元,下降約 26.75%。對於 Scrypt 礦工,這意味著同一組設備在一個月後能夠創造的美元收入減少了四分之一以上。
聯合挖礦提供了多個獎勵來源,但兩種收入的權重並不接近。11 月 1 日,DOGE 在 LTC 與 DOGE 兩幣補貼收入中的佔比約為 83.4%;從兩個比較日的收入差額看,約 85% 的減少來自 DOGE 部分。
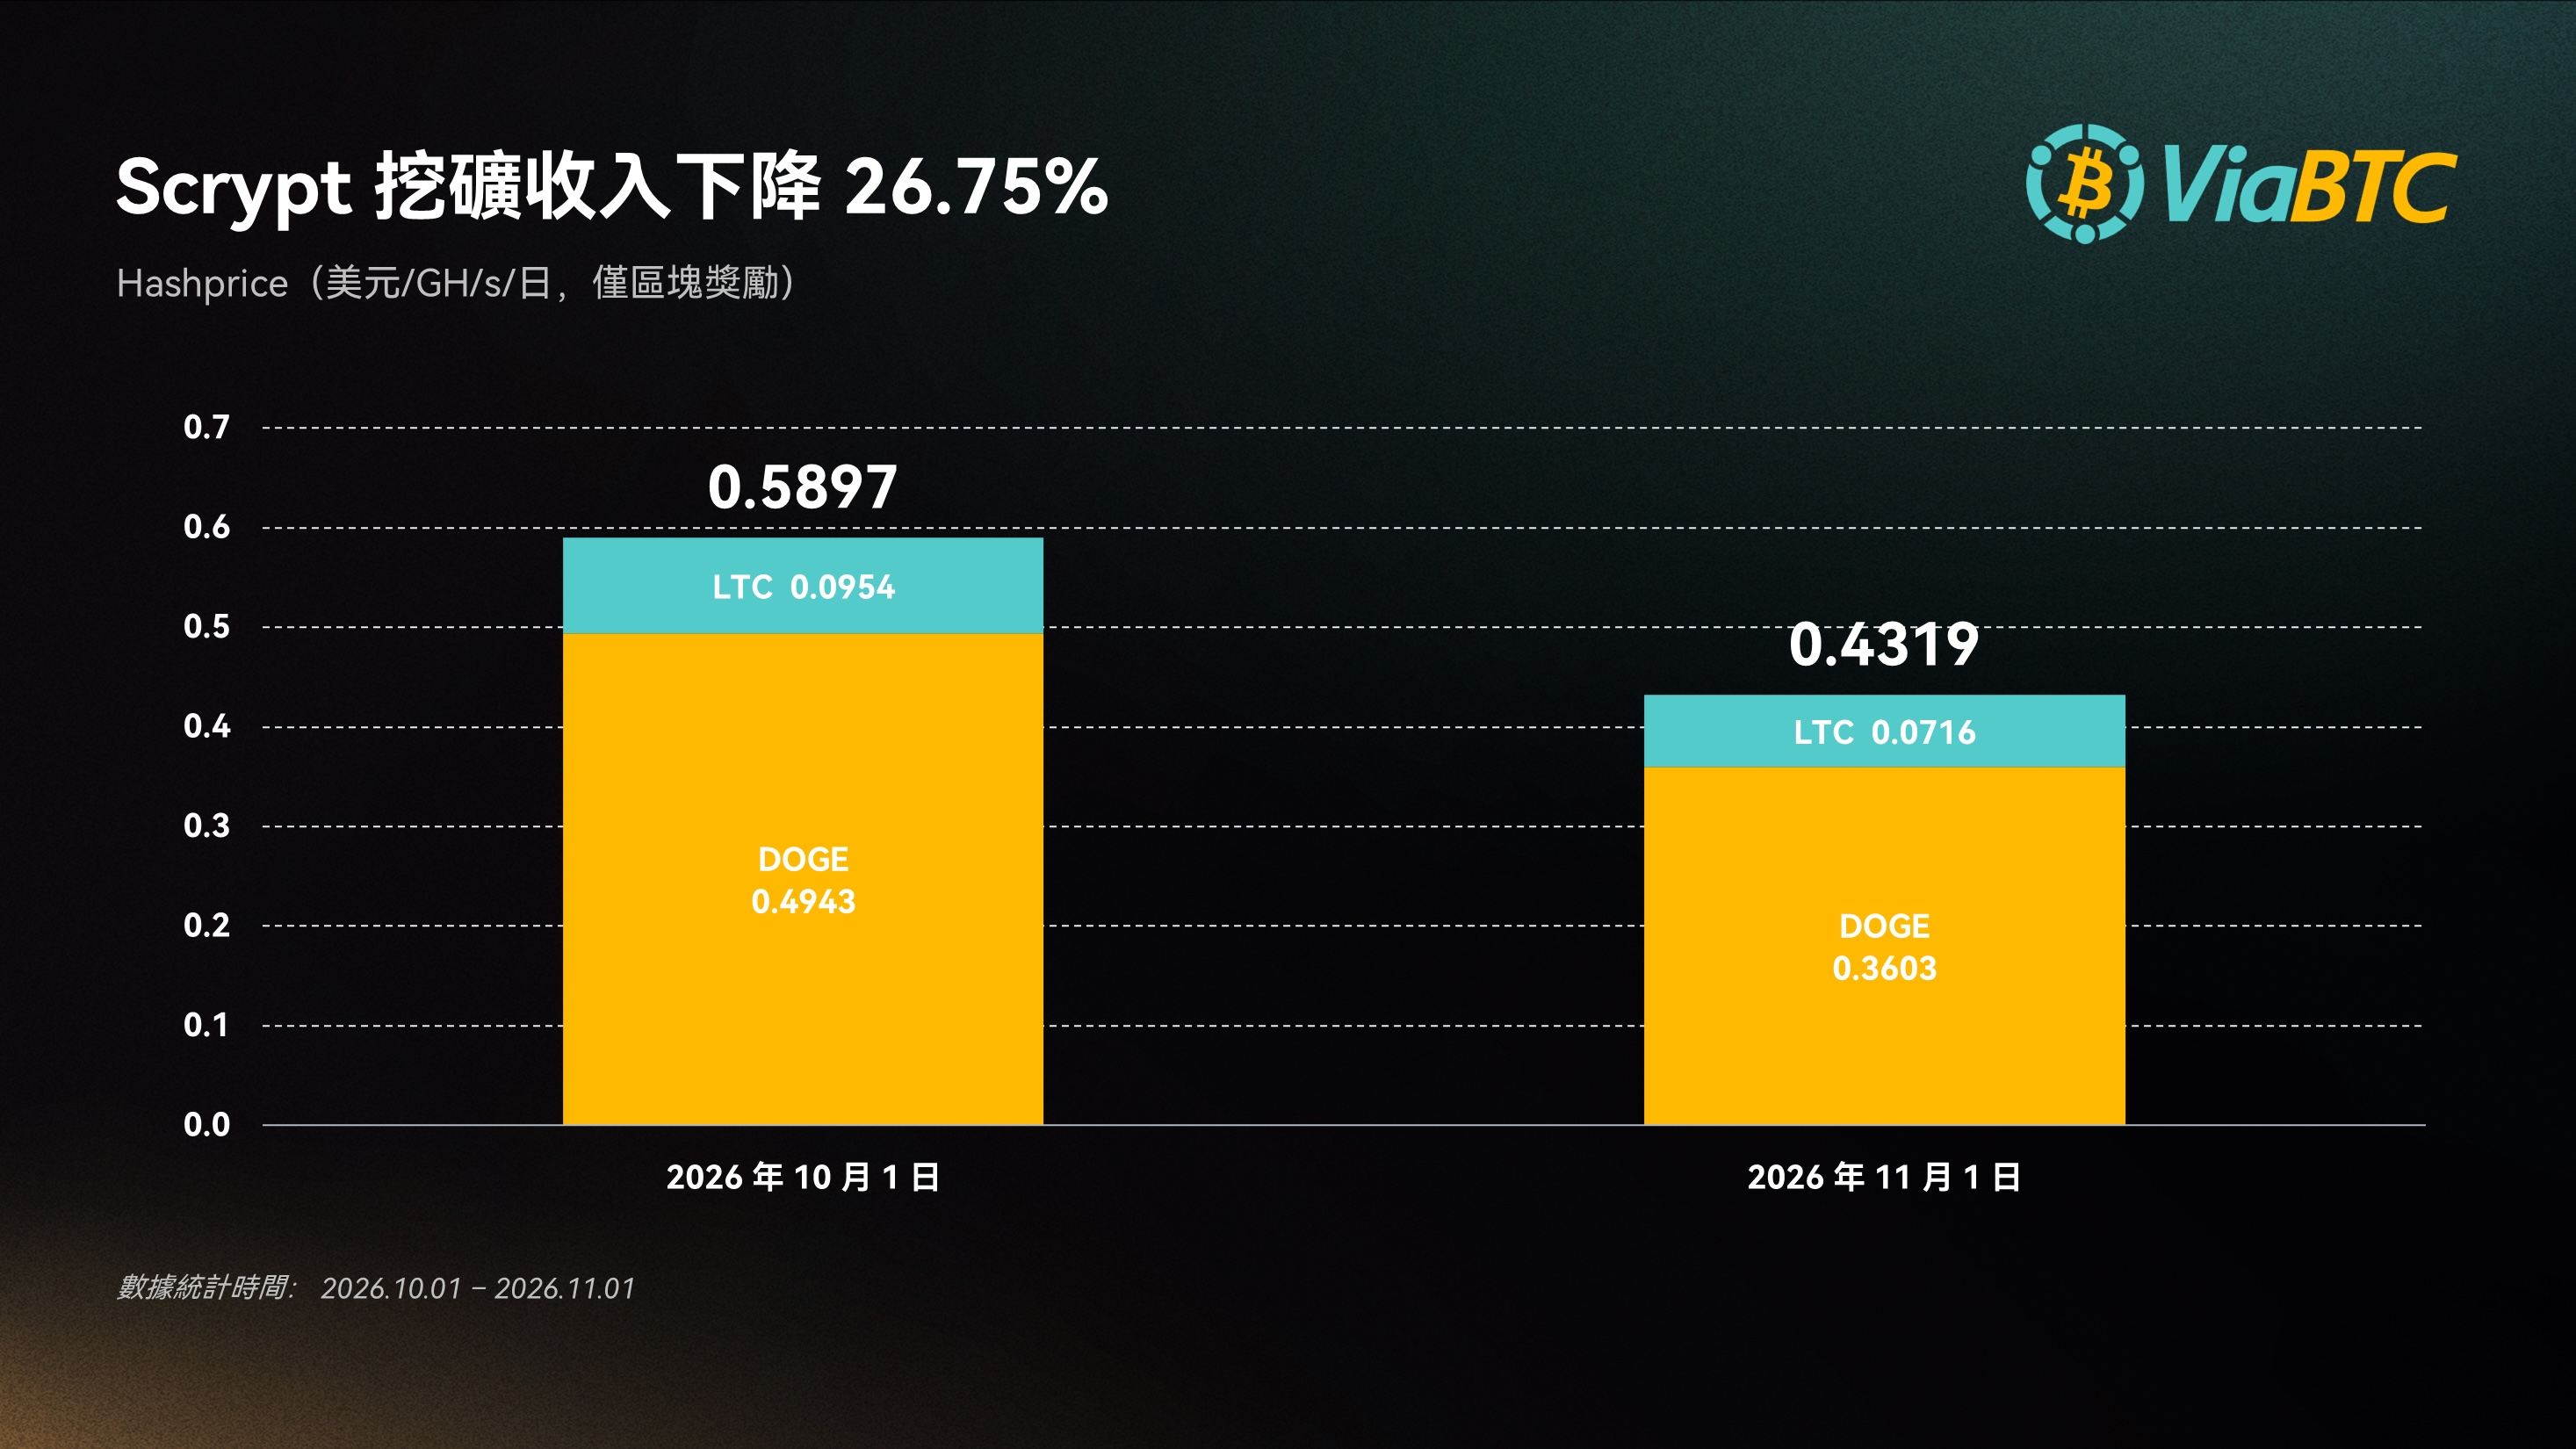
這樣的收入結構下,即使 LTC 率先反彈,只要 DOGE 仍然偏弱,設備的合計收入就很難明顯改善。礦工評估回本周期時,也需要把兩部分收入放在一起看。
ZEC:機構繼續佈局,單位算力收入回落
ZEC 在 10 月呈現出更明顯的反差:資本市場和礦業機構仍在推進佈局,現有礦工的單位算力收入卻繼續下降。
10 月初,Winklevoss Zcash ETF 向 SEC 提交 S-1 申報,擬通過直接持有 ZEC 提供價格敞口。並且,Fortitude 宣佈取得 BITMAIN 下一代 Zcash 礦機的優先供貨安排,並提出最高 1 億美元的非約束採購意向,預計設備從 2027 年第二季度開始發貨。公告同時提及其此前訂購的 9,000 台 Z15 Pro。
這兩類佈局對礦工的含義並不相同。投資產品拓展的是潛在持幣需求,礦機採購擴張的是未來產能。機構看好 ZEC,可以同時推動資產需求與挖礦競爭;對已經在運行的礦工而言,最終能留下多少收益,仍取決於兩者增長的速度。
對現有礦工來說,10 月的收入壓力已經十分明顯。ZEC 幣價回落的同時,難度繼續上升,Hashprice 下降約 15.75%,收入跌幅約為幣價跌幅的兩倍。
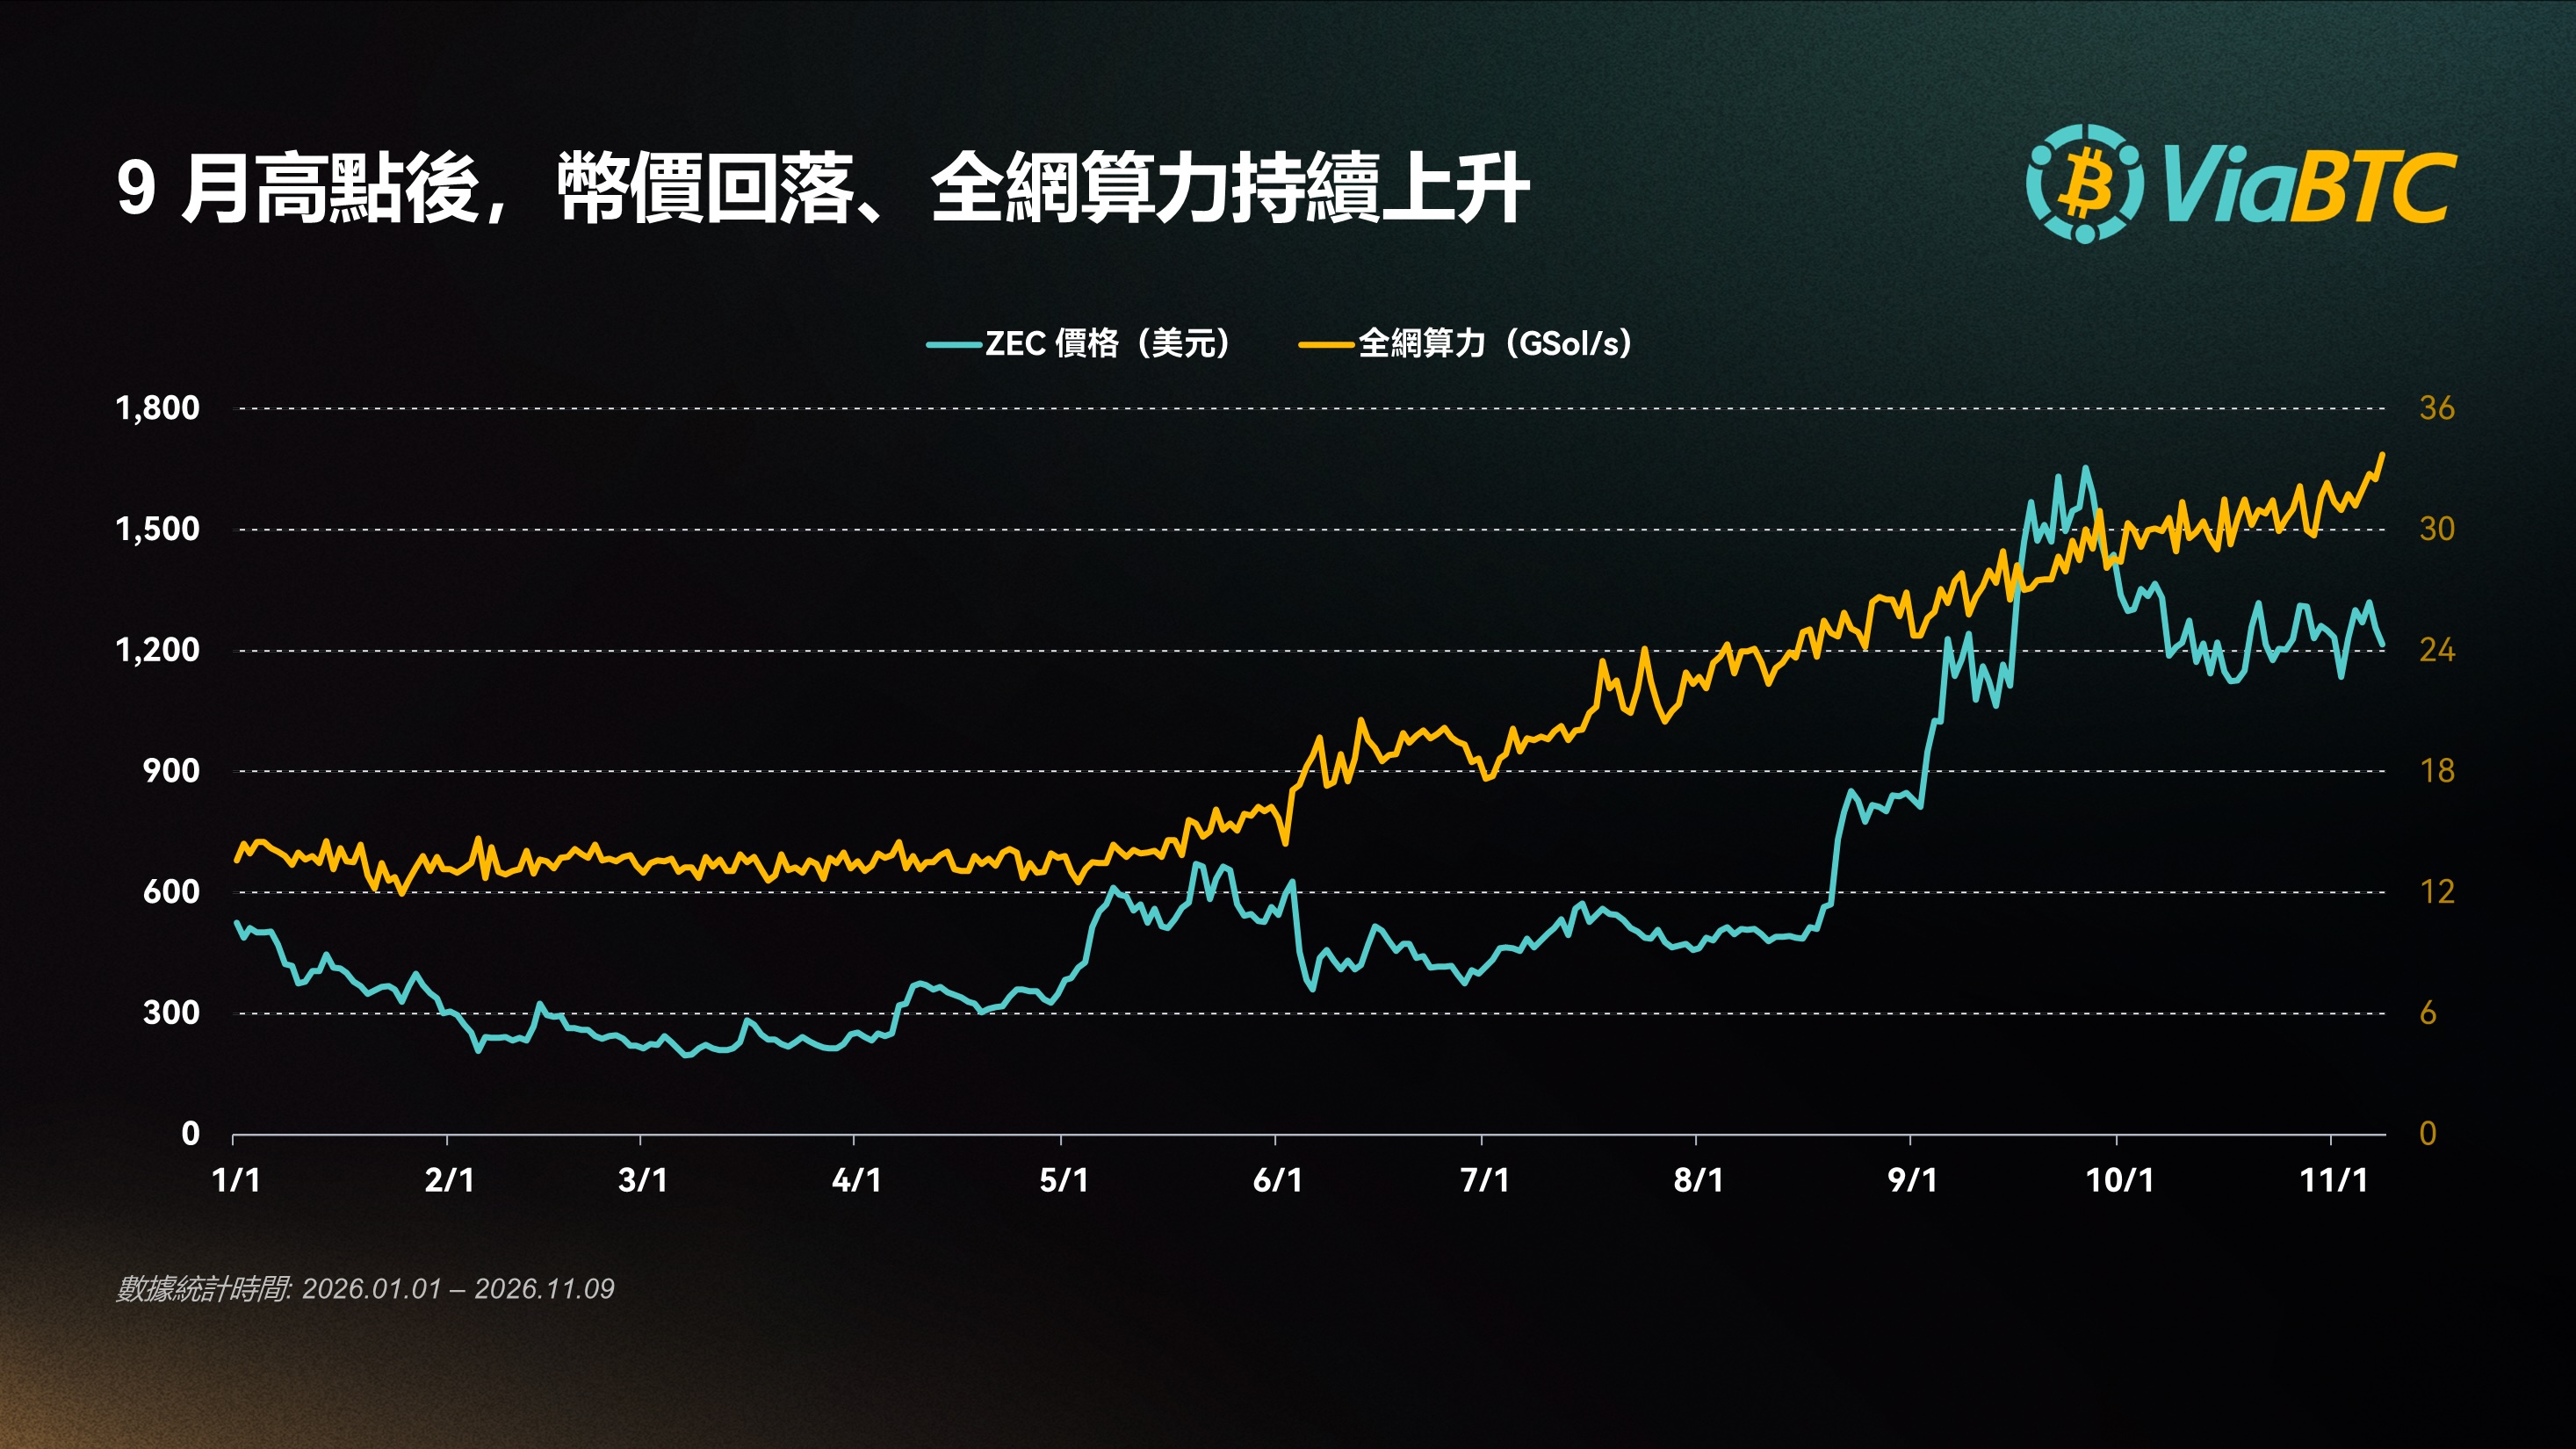
放到年內觀察,這種背離更加突出。截至 11 月 8 日,ZEC 價格及全網算力較年初分別上漲約 132% 和 148%。尤其在 9 月價格見頂後,幣價回撤,全網算力卻繼續上升。此前行情創造的收入空間,隨著競爭增強而不斷收窄。
ZEC 理論 Hashprice 從 9 月 18 日的年內高點 83.34 美元/MSol/s/日,降至 11 月 8 日的 51.94 美元,回撤約 37.68%,也比年初的 55.54 美元低約 6.48%。11 月 9 日雖回升至 53.14 美元,仍未恢復到年初水平。
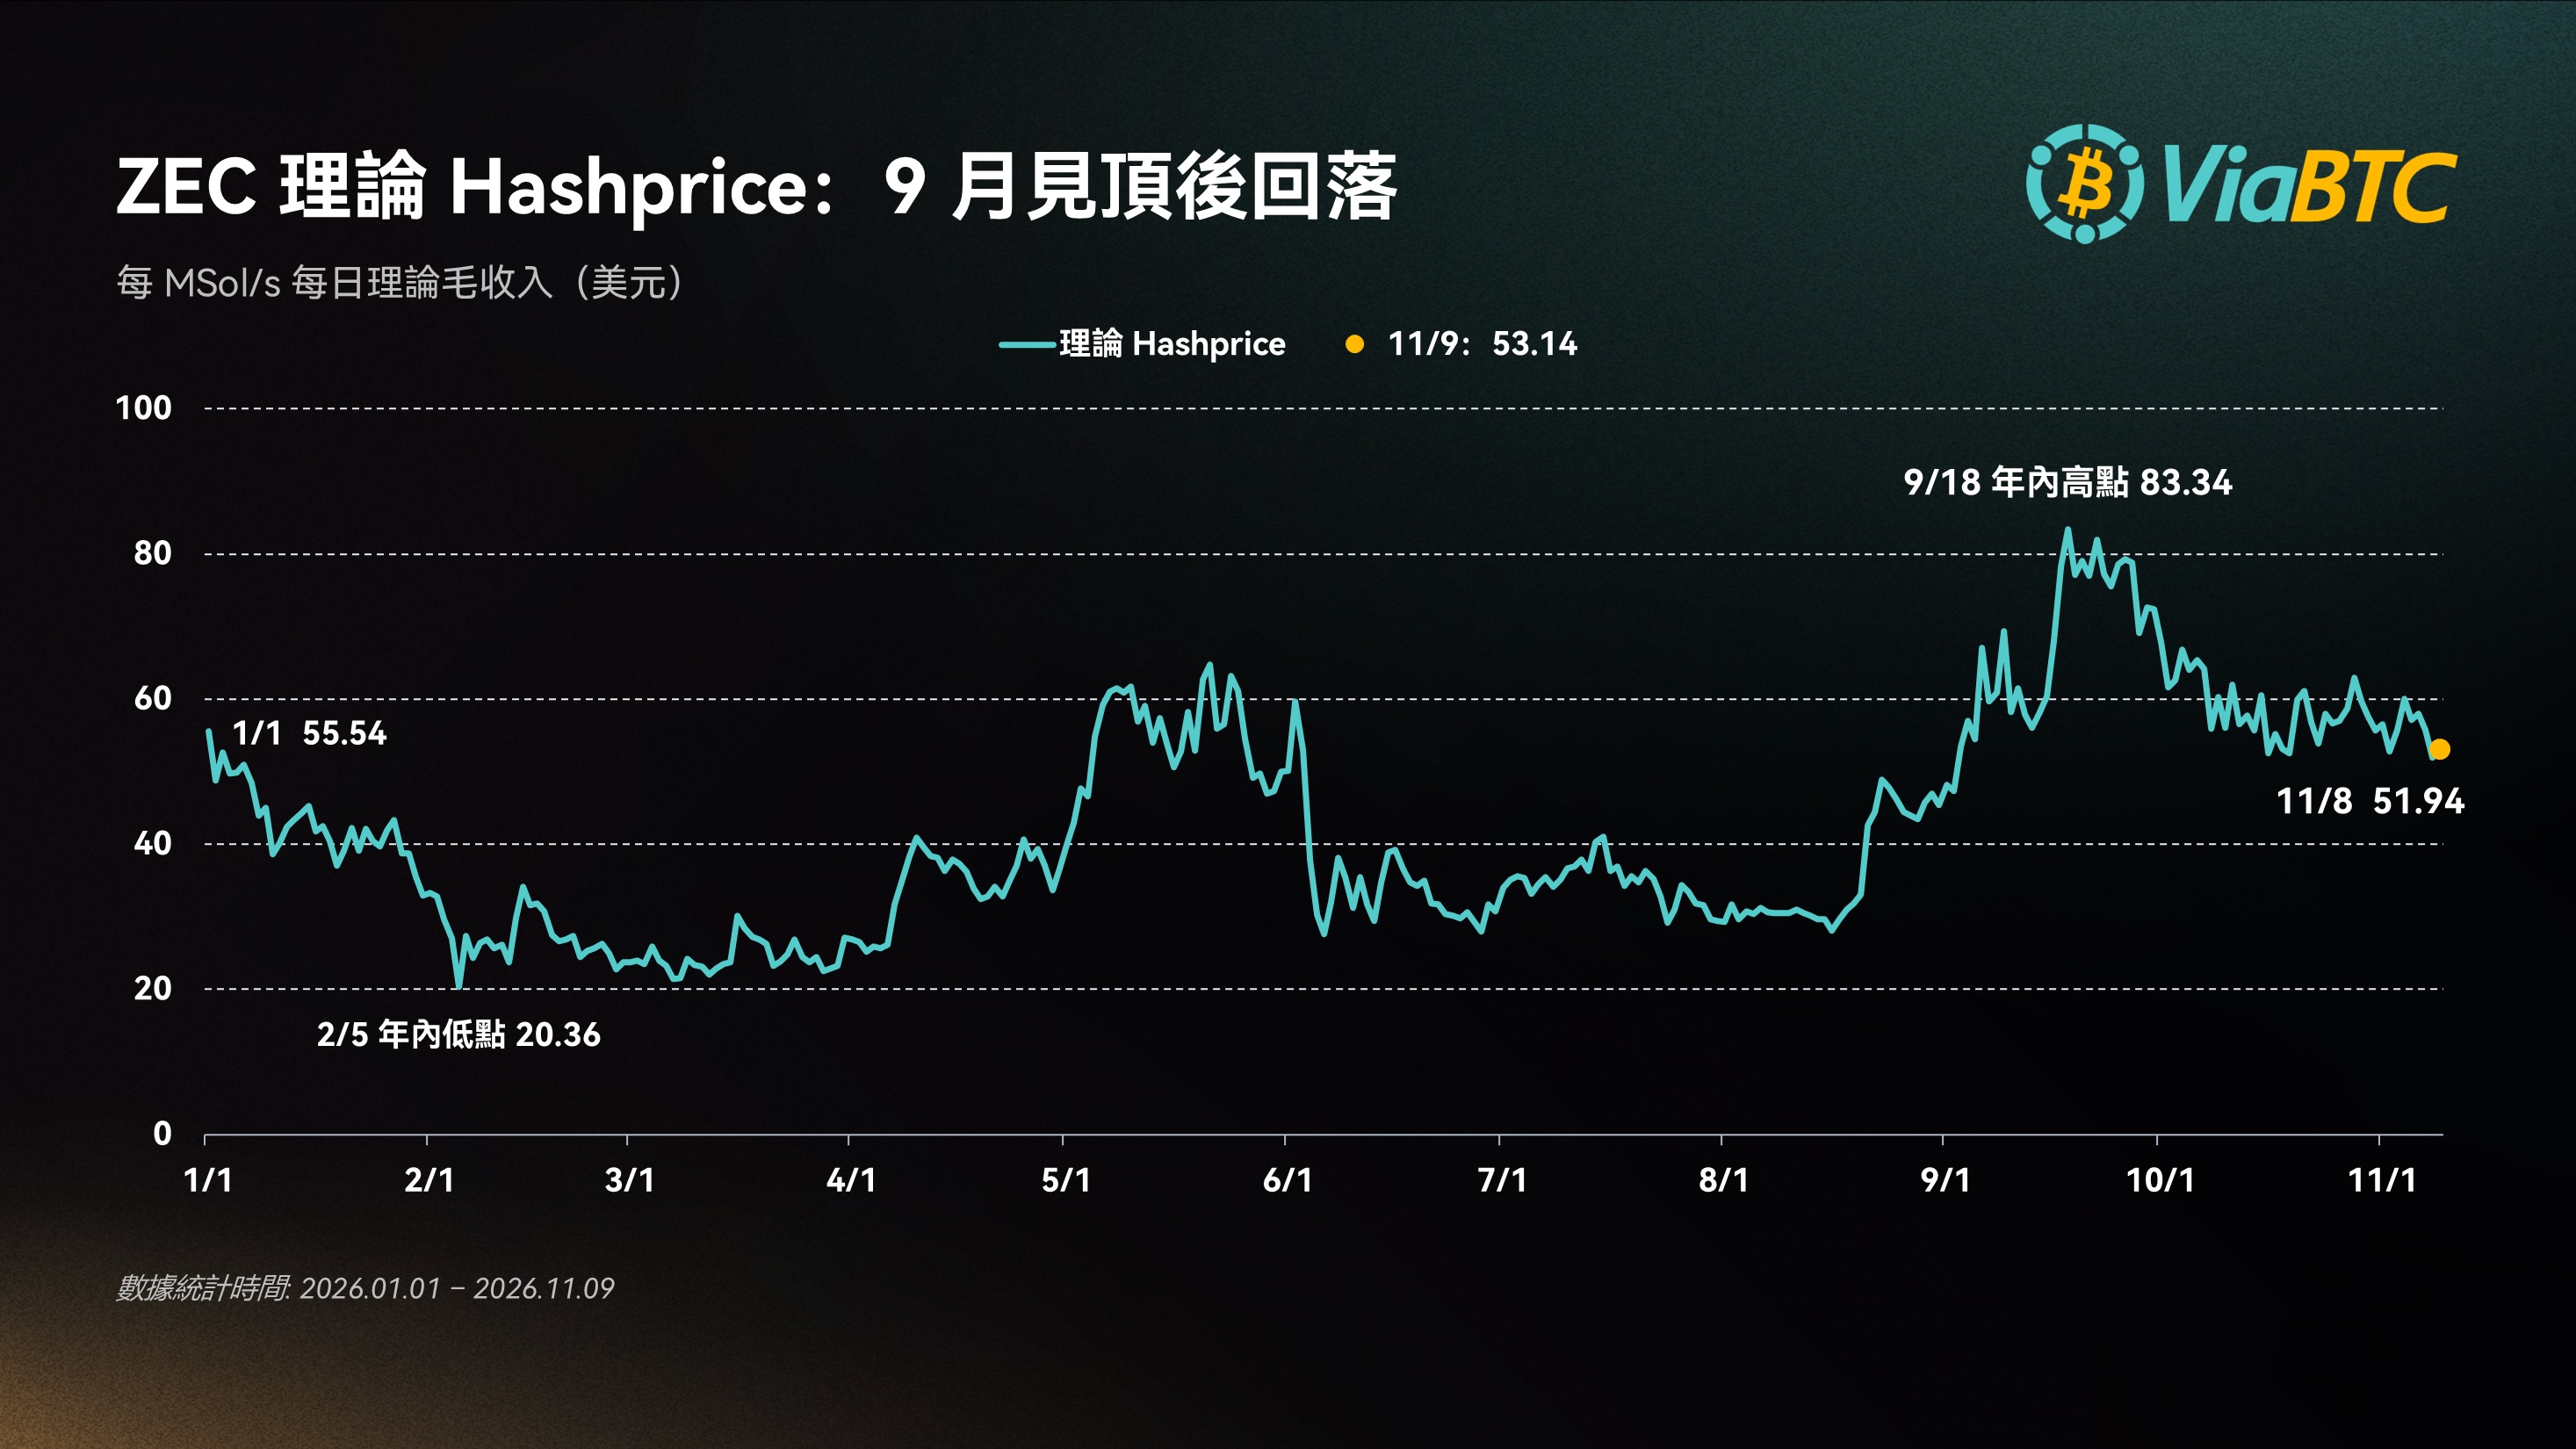
雖然 ZEC 目前的幣價仍然遠高於年初,但單位算力收入卻已回到年初以下。此前按高收益水平估算的設備回本周期,也需要重新計算。而隨著機構採購計劃推進,未來還可能有更多設備加入競爭。
協議方面,Zcash Foundation 於 10 月 22 日發佈支持 NU7 主網的 Zebra 7.0.0,NU7 隨後於 11 月 6 日 02:34 UTC 在區塊高度 3,543,405 激活。升級將目標出塊間隔從 75 秒縮短至 25 秒,單塊計劃補貼同步降至原來的三分之一,計劃日發行速率保持不變;手續費按 40% 歸礦工、60% 進入儲備的比例分配。此次升級後出塊更快,日補貼總量卻沒有增加,升級本身無法填補此前的收入缺口。
其他 PoW 幣種:共同承壓,KAS 還要面對持續減產
BCH 與 DASH 本月也經歷了價格回落和難度上升。兩者的區別主要在於壓力程度:BCH 難度增幅相對溫和,Hashprice 降幅更接近幣價跌幅;DASH 的價格回撤更深,對收入的衝擊也更大。
KAS 則多了一項持續發生的約束:區塊獎勵遞減。其單塊獎勵從月初約 2.1827 KAS 降至 2.0602 KAS,減少約 5.61%。疊加價格回落與難度上升,KAS 成為本次比較中 Hashprice 降幅最大的幣種。對保持相同網絡份額的 KAS 礦工來說,即使幣價回到此前水平,收入也會因為獎勵減少而低於過去。
11 月初:難度回調有望緩衝,但收入修復尚未確立
截至 11 月 8 日,BTC 為 74,737.90 美元,較 11 月 1 日再跌約 4.48%;LTC、DOGE 分別進一步下跌約 9.95% 和 8.71%。BTC 在 11 月 1—8 日的日度算力估算均值約為 1,022.64 EH/s,與 10 月均值基本持平,短期內尚未出現明顯收縮。
截至 11 月 9 日,下一輪 BTC 難度預計下調約 6.4%。若兌現,在其他條件不變時,固定算力的預期產幣量可增加約 6.8%;但調整後的難度仍將比 10 月初高約 4.6%,只能釋放部分累積壓力。
與此同時,部分上市礦企向 AI 轉型的進展更加清晰。IREN 於 11 月披露,截至 9 月底的季度 AI Cloud 收入增至 2 億美元,BTC 挖礦收入則降至 2,800 萬美元。
對仍在運行的礦工來說,難度回調能夠爭取時間,但價格進一步下跌也可能很快消耗這部分改善。11 月首先需要確認的,是單位算力收入能否持續企穩,讓電費後的現金餘量恢復。
分析師觀點:短期波動仍高,中長期支撐尚在
ViaBTC 首席分析師 Jeff Ko 表示,民主黨在美國中期選舉中贏得國會兩院,顯然引發了市場對政治和監管風險的重新定價。標普 500 起初上漲 1.58%,市場寄望於分權政府降低與伊朗衝突升級的風險;隨後又因擔憂 AI 建設放緩而下跌 4.36%。不過,他也提醒,目前市場距離歷史高點仍僅低約 5%。
在 Jeff 看來,即將出現的政治僵局未必不利於市場。油價已回落至每桶 90 美元附近,美國 10 年期國債收益率也降至 4.85%。從歷史上看,股市在分權政府之下往往表現不錯。當兩黨相互掣肘,能夠通過的立法就會減少,而華盛頓干預得越少,股票市場往往表現越好。雖然當前共和黨總統面對民主黨控制國會的格局,與市場傳統上偏好的兩院分屬不同黨派的情形並不完全相同,但他認為,市場對選舉結果的反應可能有些過度。
Jeff 也認為,AI 投資行情遠未結束。AI 基礎設施面臨的根本挑戰並非需求不足,而是電力供應、審批和並網方面的限制。在他看來,AI 發展的瓶頸可能並不在於華盛頓的政治僵局,而在於地方政府和社區對新建數據中心項目日益增強的反對。
談到加密監管,Jeff 認同此次選舉可能使行業面臨更不利的政治環境,多位支持加密行業的共和黨議員失去了席位。因此,他對新一屆國會推動加密市場結構立法取得實質進展的預期有限。不過,特朗普政府仍掌握行政部門,包括 SEC、CFTC 和聯邦銀行監管機構。即使國會陷入僵局,這些機構仍擁有現行法律賦予的相當大權限,可以進一步明確數字資產的監管要求。
他指出,加密市場過去一周的表現,反映了三重衝擊的共同作用:幣安安全事件的餘波、加密立法政治前景的惡化,以及 AI 相關股票的大幅回調。比特幣在選舉後一度回升至 8 萬美元上方,隨後迅速轉跌,截至撰稿時已跌至 7.4 萬美元以下,並一度失守 50 周均線。以太坊承受的拋售壓力更重。ETF 資金流向也印證了這一情況:上周,現貨 BTC ETF 淨流出約 12.8 億美元,以太坊 ETF 則淨流出約 3.65 億美元。
Jeff 預計,在 12 月 9 日的美聯儲聯邦公開市場委員會(FOMC)會議之前,市場將繼續保持波動,風險偏向下行。正如他上周所指出的,鏈上挖礦指標已經顯現壓力,比特幣 Hashprice 進一步下降。從技術面看,他會密切關注 BTC 的 7.3 萬至 7.5 萬美元區間。重新站上 50 周均線,將是恢復市場信心的重要第一步。從更長期看,如果選舉後的政治格局最終帶來更低的油價、下降的美債收益率和走弱的美元,由此改善的全球流動性環境可能為加密市場提供支撐。
整體來看,10 月礦業收入隨行情回落,算力競爭卻沒有同步減弱。存量設備恢復運行,機構也在為未來擴產做準備,礦工仍需面對持續的競爭壓力。等待幣價回升的同時,控制電力成本、提高運營效率和穩定現金流,已經變得更加重要。