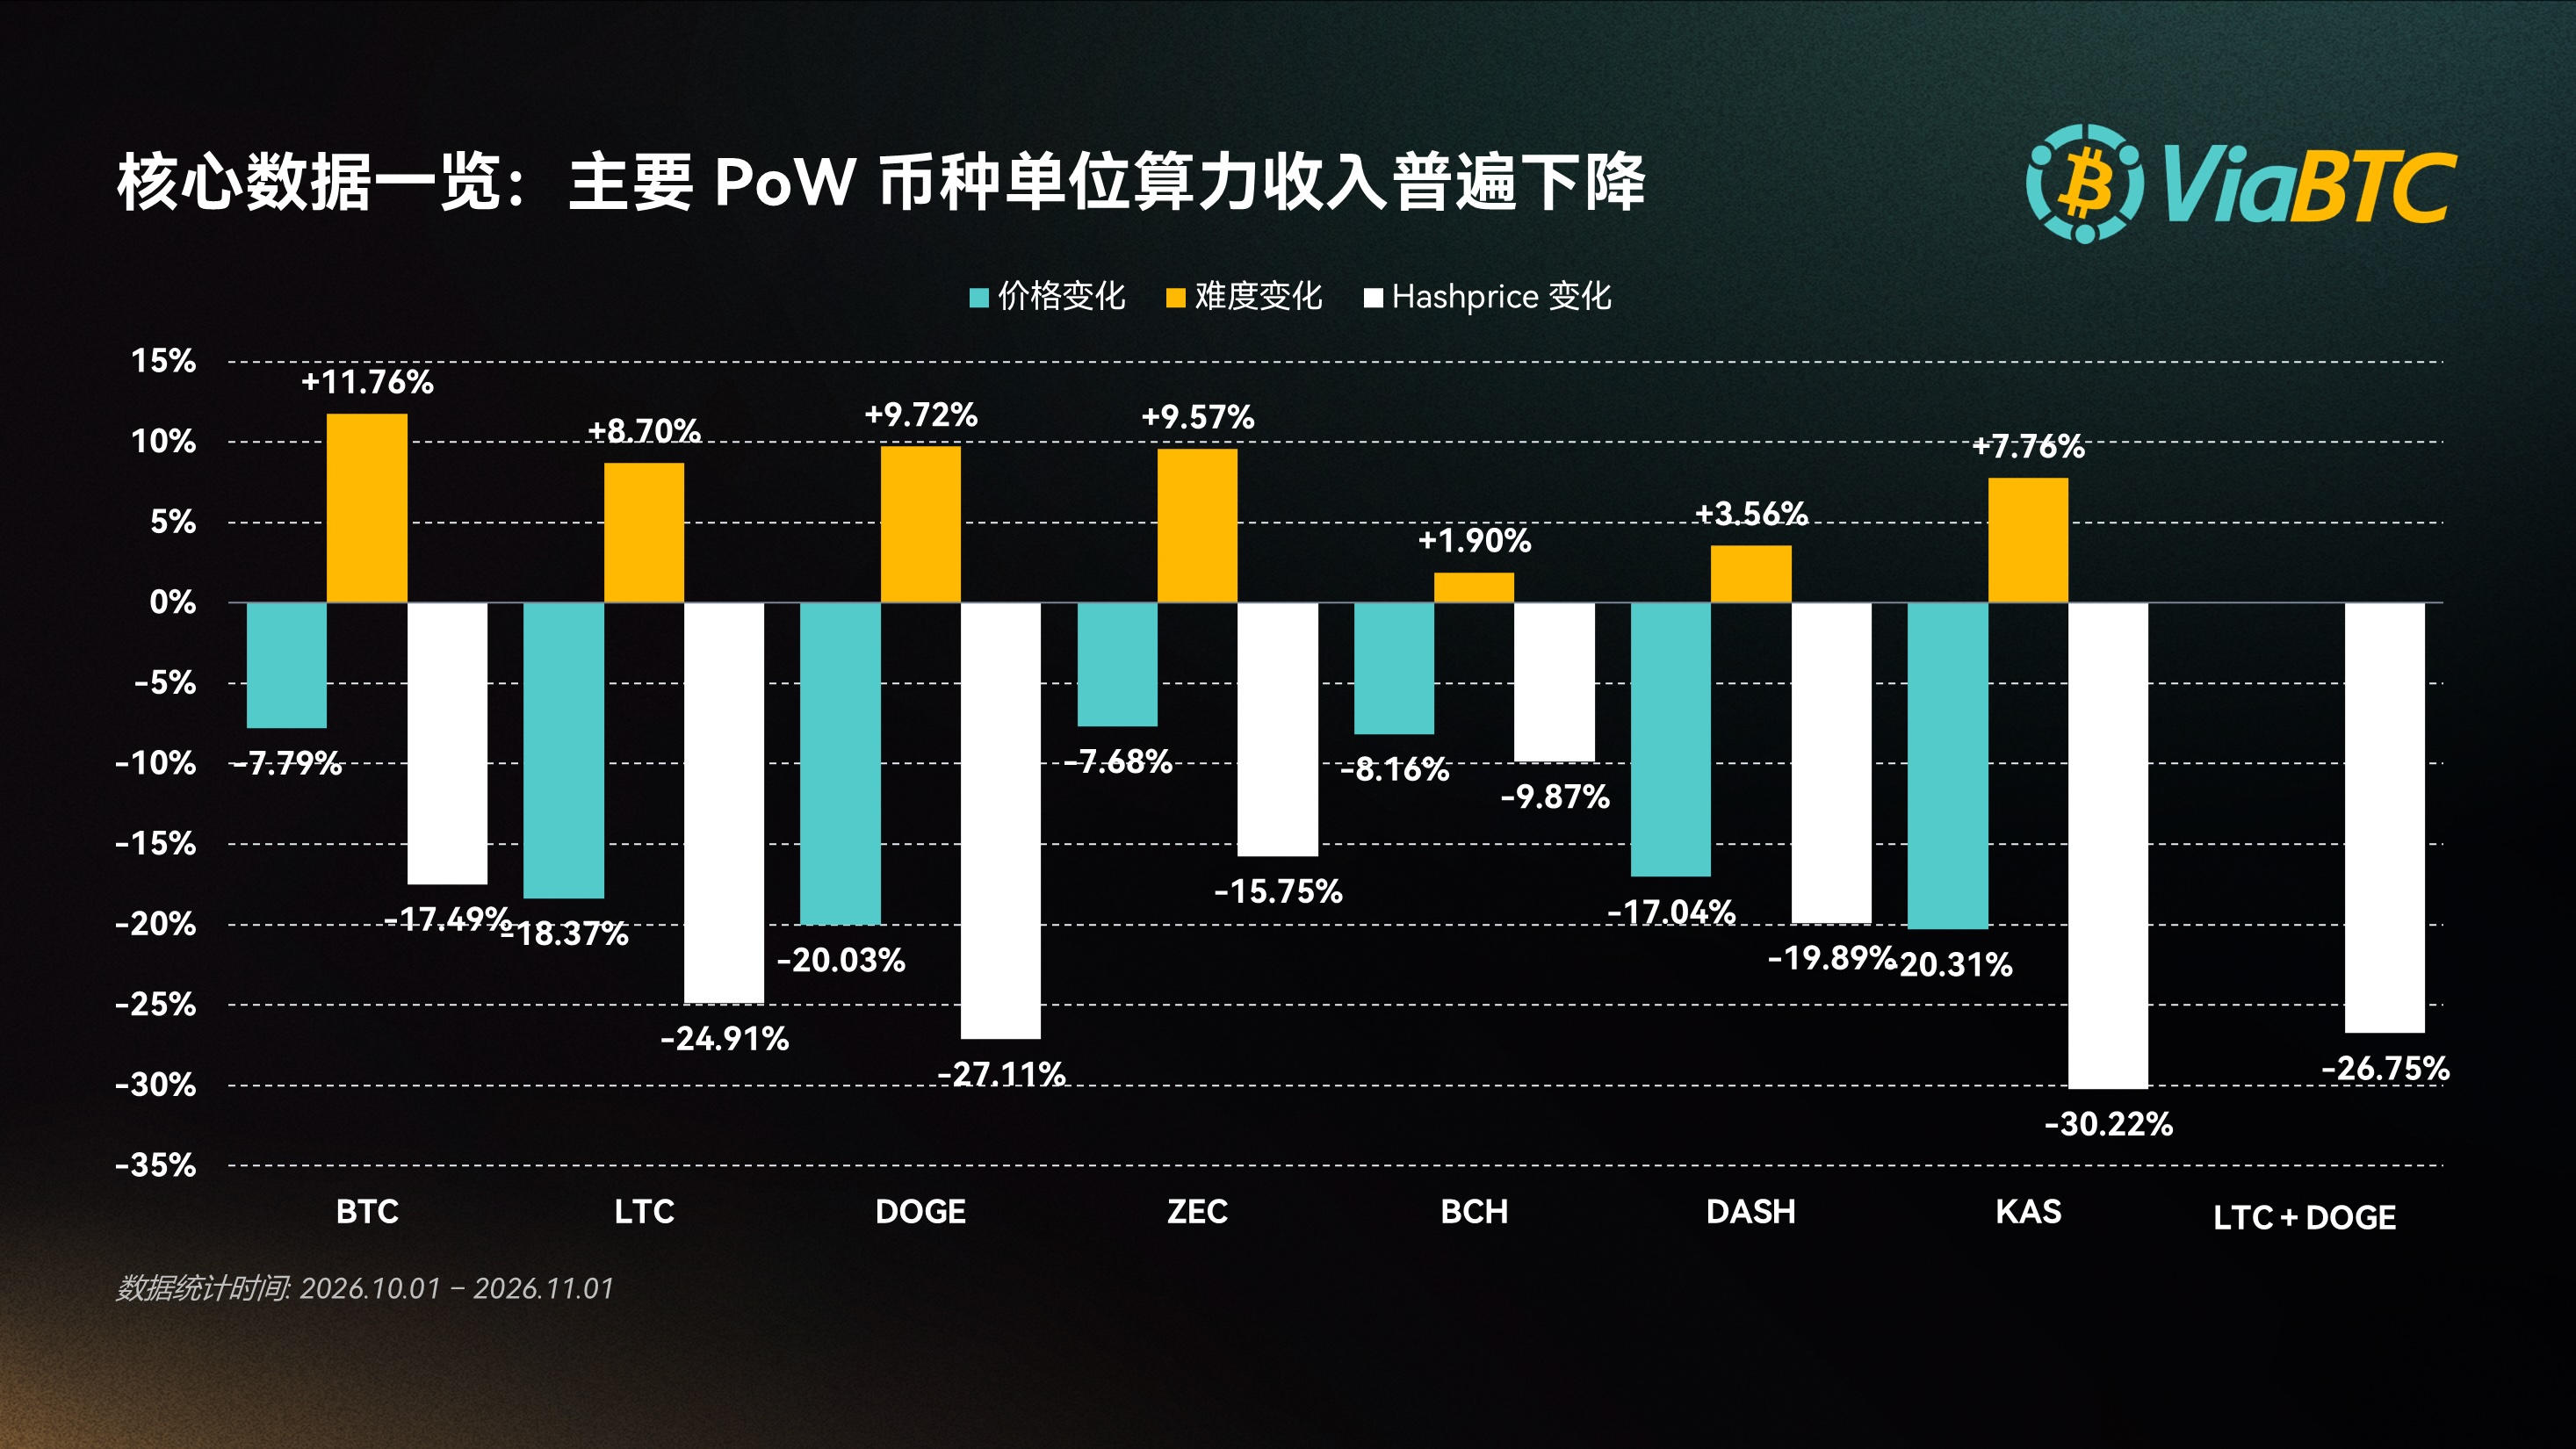
2026 年 10 月,矿业收入与算力竞争之间的错位进一步扩大。BTC 经历两次超过 5% 的难度上调后,又在月底遭遇价格回撤,单位算力美元收入较月初下降约 17.49%。LTC 与 DOGE 联合挖矿收入下降约 26.75%,其他主要 PoW 币种也普遍承压。
矿工收入几天内就会随币价变化,已经投产的设备却不会立即停机。得州夏季电力高峰期结束后,部分 BTC 算力恢复运行;ZEC 机构矿企继续推进设备采购;矿场也在通过调度、自动化和收入管理,争取维持运营的空间。
进入 11 月,主要挖矿币种难度均高于 10 月初。下一轮 BTC 难度存在下调预期,但即使兑现,也只能释放部分压力。对矿工而言,接下来更重要的是收入修复能否持续,以及扣除电费后的现金余量能否重新扩大。
核心数据一览
币种 | 价格变化 | 难度变化 | Hashprice 变化 |
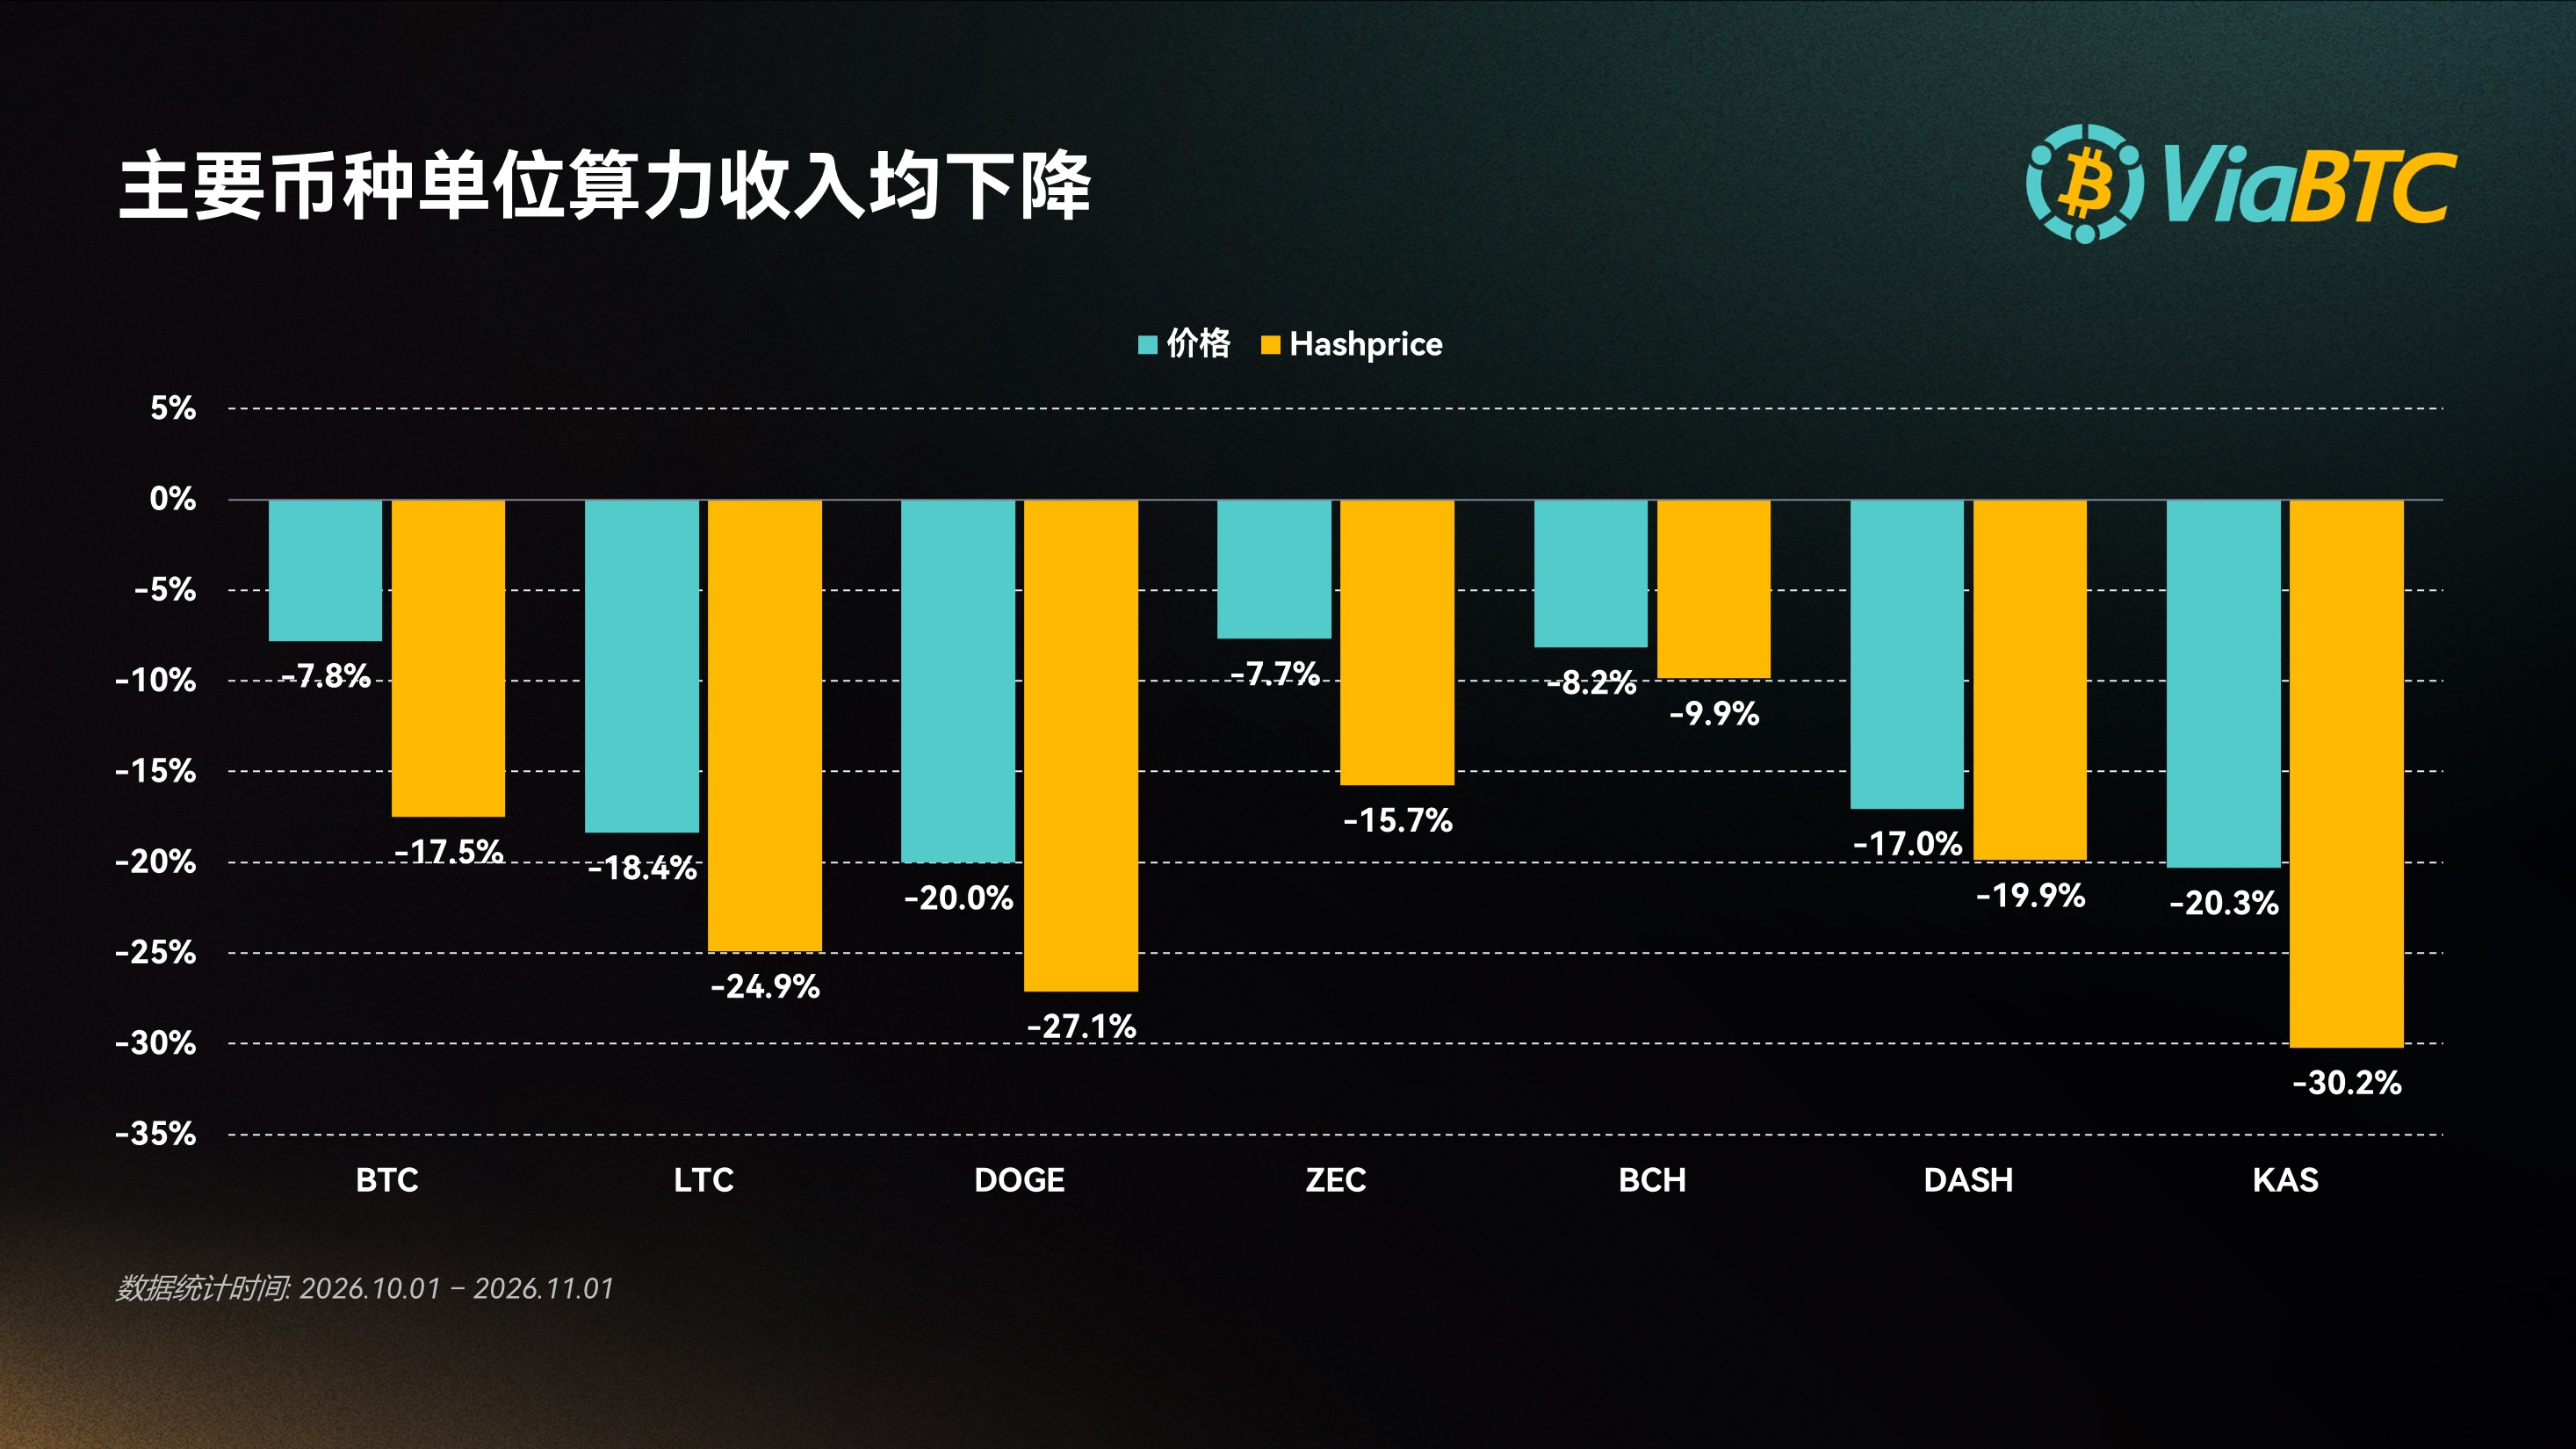
BTC | -7.79% | +11.76% | -17.49% |
LTC | -18.37% | +8.70% | -24.91% |
DOGE | -20.03% | +9.72% | -27.11% |
ZEC | -7.68% | +9.57% | -15.75% |
BCH | -8.16% | +1.90% | -9.87% |
DASH | -17.04% | +3.56% | -19.89% |
KAS | -20.31% | +7.76% | -30.22% |
LTC+DOGE 合计 | — | — | -26.75% |
BTC:算力回归,月底价格回撤加重收入压力
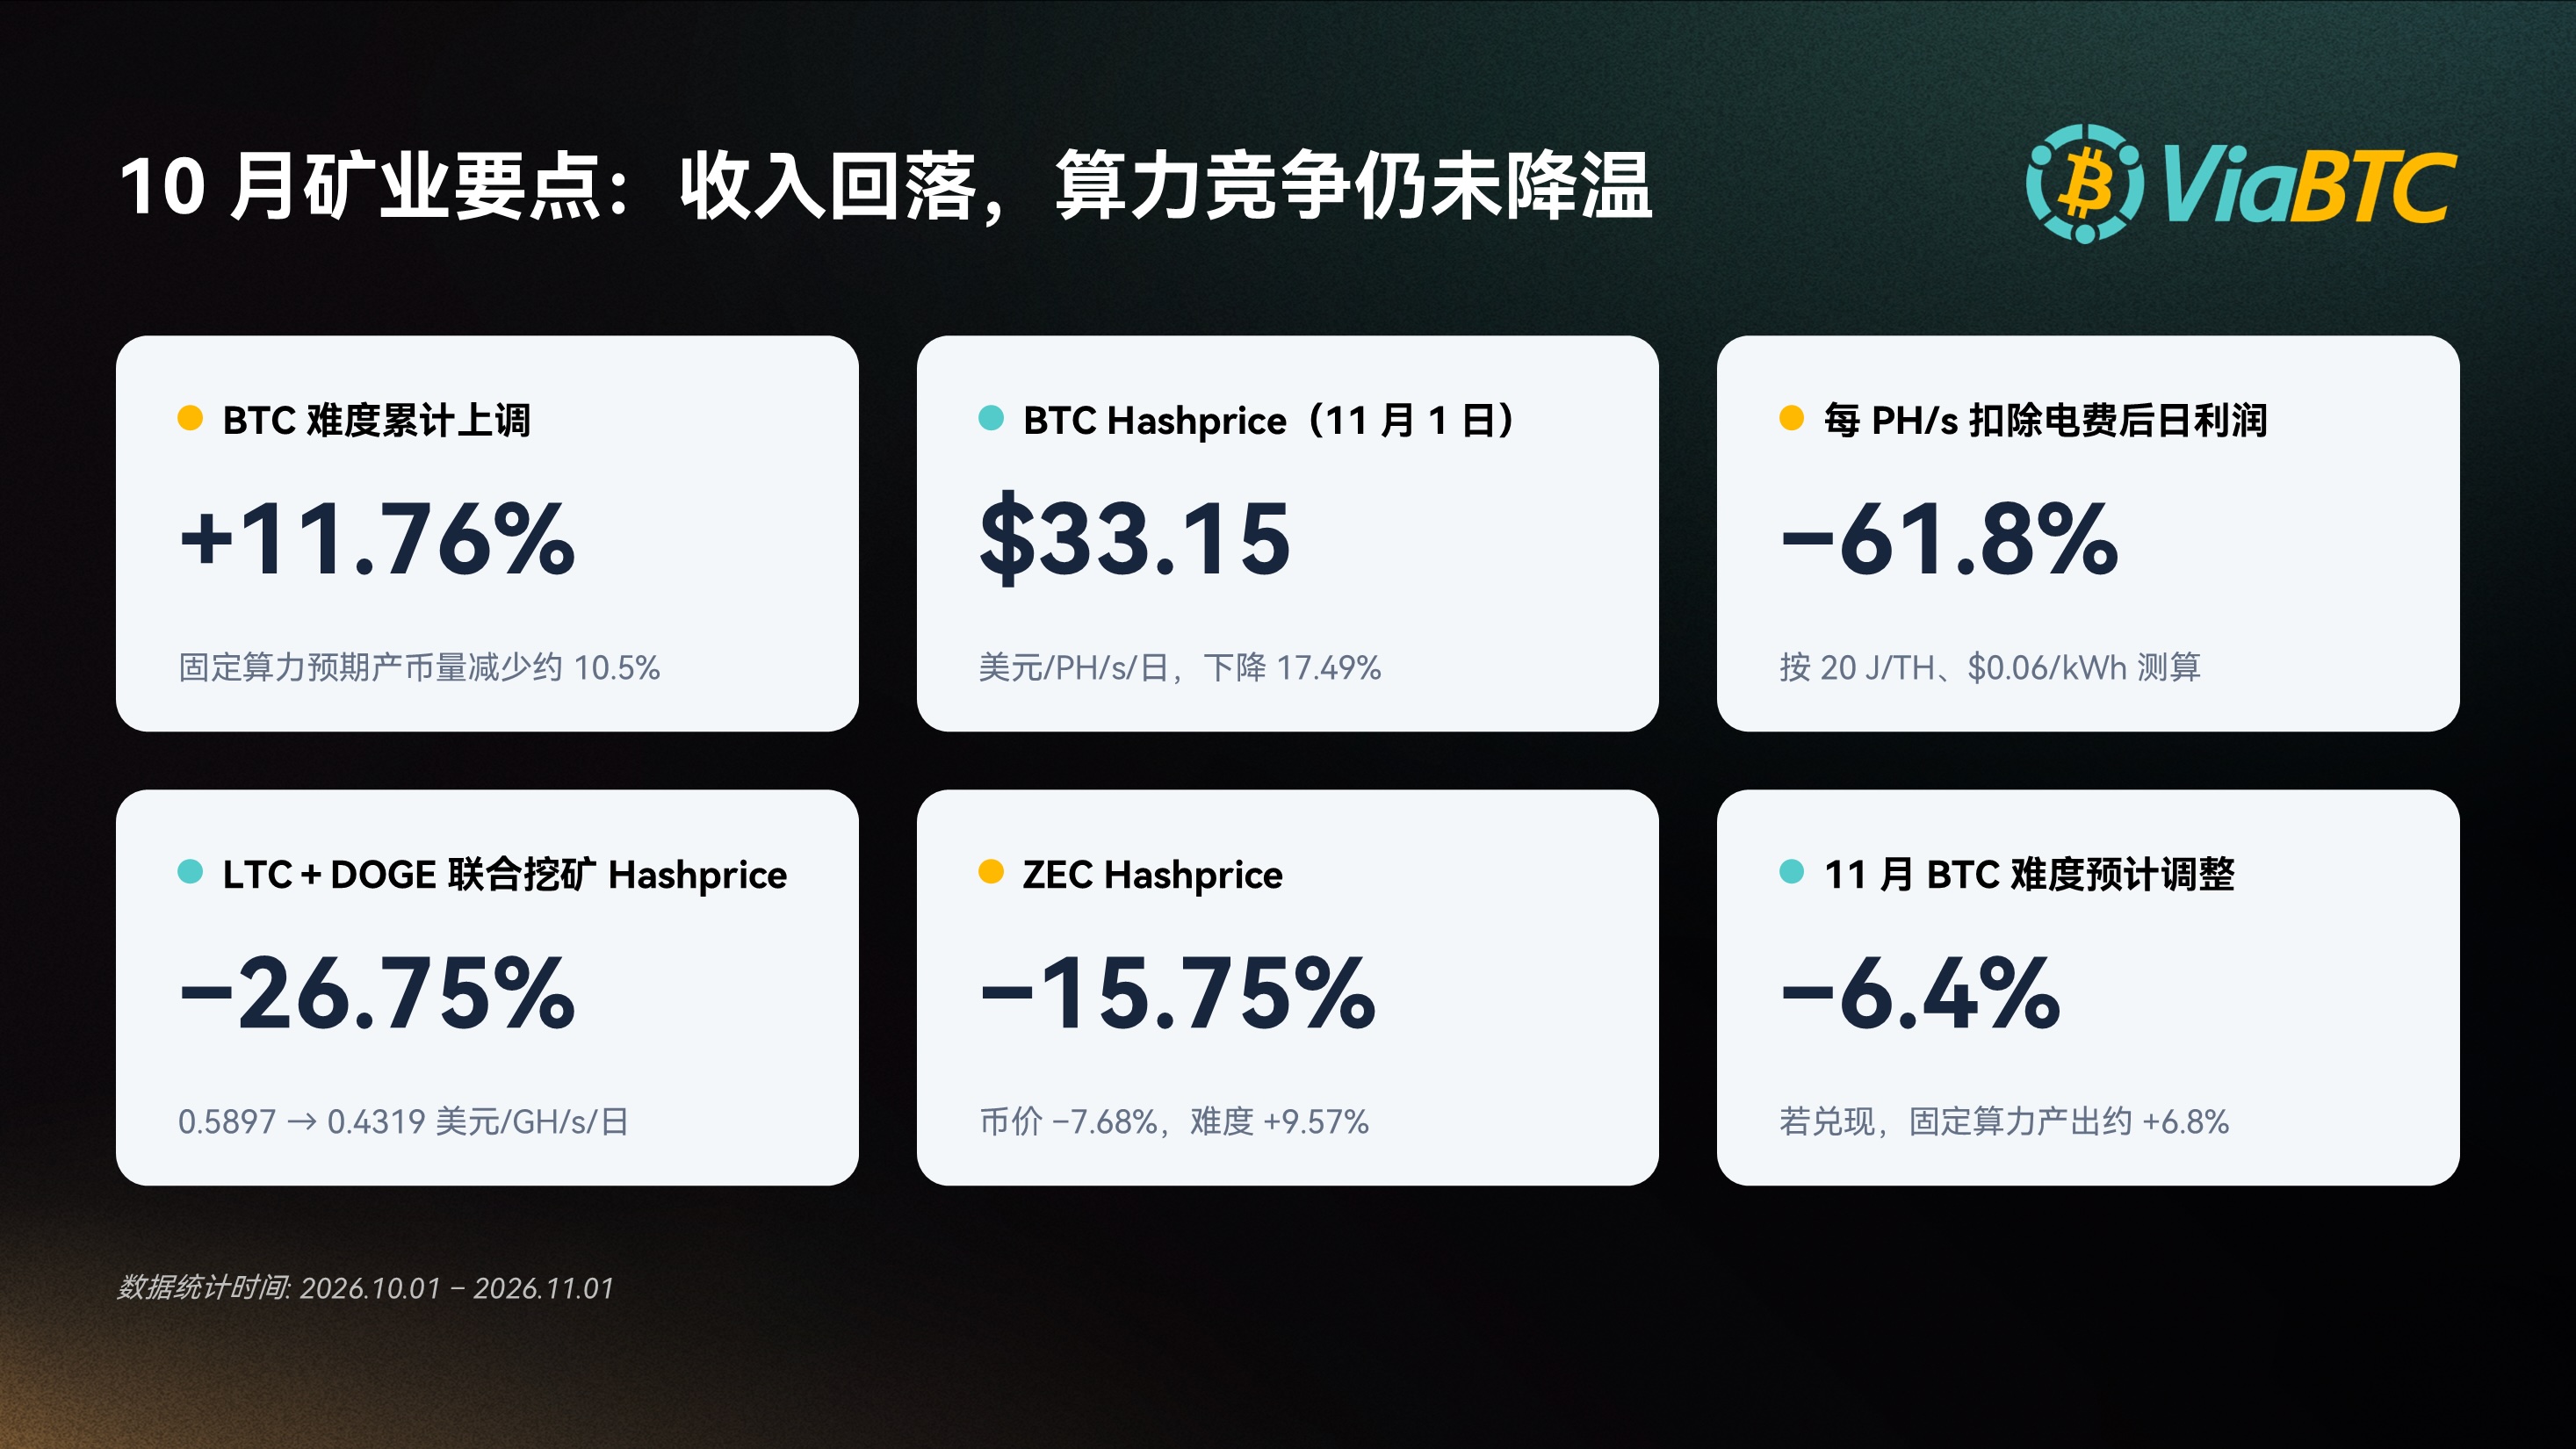
10 月 BTC 出现了三次难度调整:10 月 3 日基本持平,10 月 16 日上调约 5.92%,10 月 29 日再上调约 5.54%。截至 11 月 1 日,已生效难度达到 148.36 T,较 10 月初累计增加 11.76%。在单块补贴不变的情况下,固定算力的预期产币量因此减少约 10.5%。
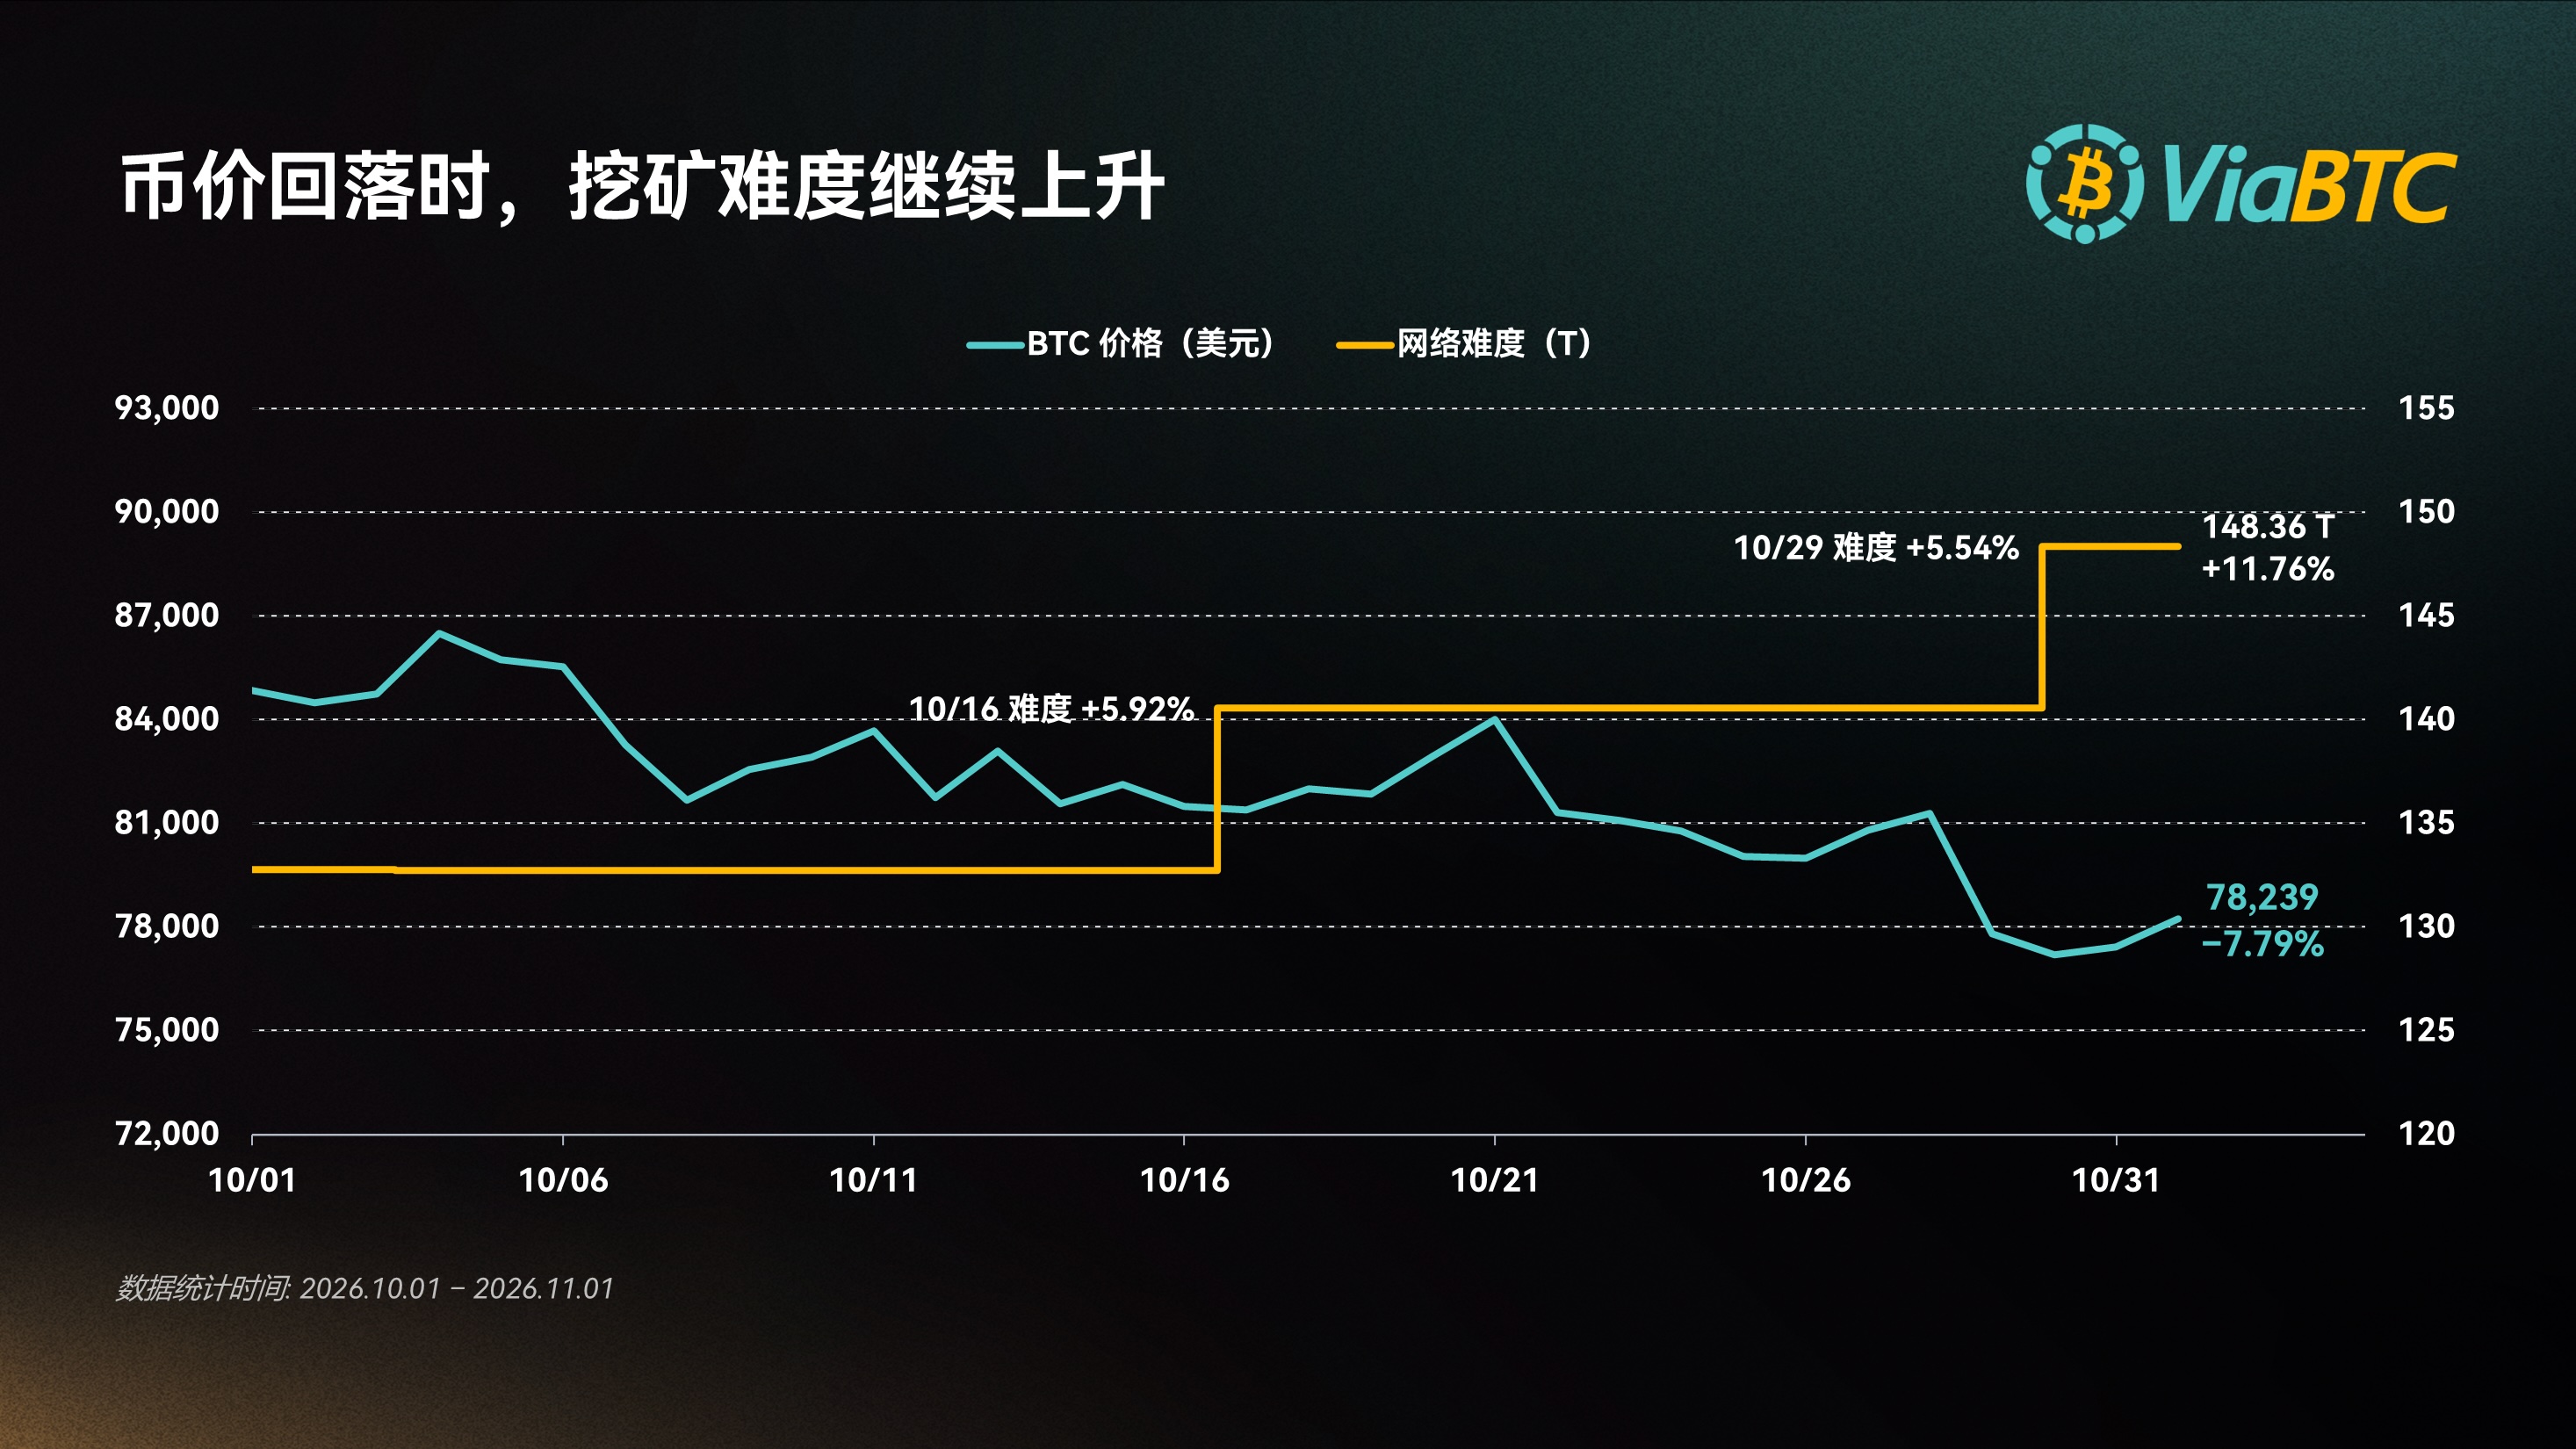
这一轮竞争加剧,包含了季节性算力回归的影响。得州夏季电力高峰期结束后,此前为避开高峰费用而减少运行的矿场负荷陆续恢复。自 9 月最后一次电力高峰过去后,BTC 连续四轮难度调整累计上涨约 16.4%。这些设备无需等到币价创新高,只要重新开机仍有利可图,就可能恢复运行,继续分走区块奖励。
月底价格回撤又进一步放大了这种压力。BTC 从 10 月 1 日收盘的 84,849.10 美元降至 11 月 1 日的 78,239.20 美元,跌幅约 7.79%。同期,按难度、价格及矿工区块补贴测算的 Hashprice,从约 40.18 美元/PH/s/日降至 33.15 美元。币价不到一成的回撤,最终对应了接近两成的单位算力收入下降。
因此,10 月底矿工面对的是更高的竞争门槛。即使币价回到月初水平,同一份算力也无法立即恢复月初的收入。价格反弹虽然能够改善现金流,但此前累积的难度增幅仍会影响收入修复的幅度。
收入下降近两成,矿场更依赖精细运营
以 20 J/TH 能效、0.06 美元/kWh 电价测算,持续运行 1 PH/s 算力,每天矿机电费约为 28.80 美元。补贴收入减去矿机电费后的日利润,由月初的约 11.38 美元降至 11 月初的 4.35 美元,收窄约 61.8%。(该利润未计入交易手续费收入,也尚未扣除辅助用电、矿池费、运维和折旧等其他支出。)
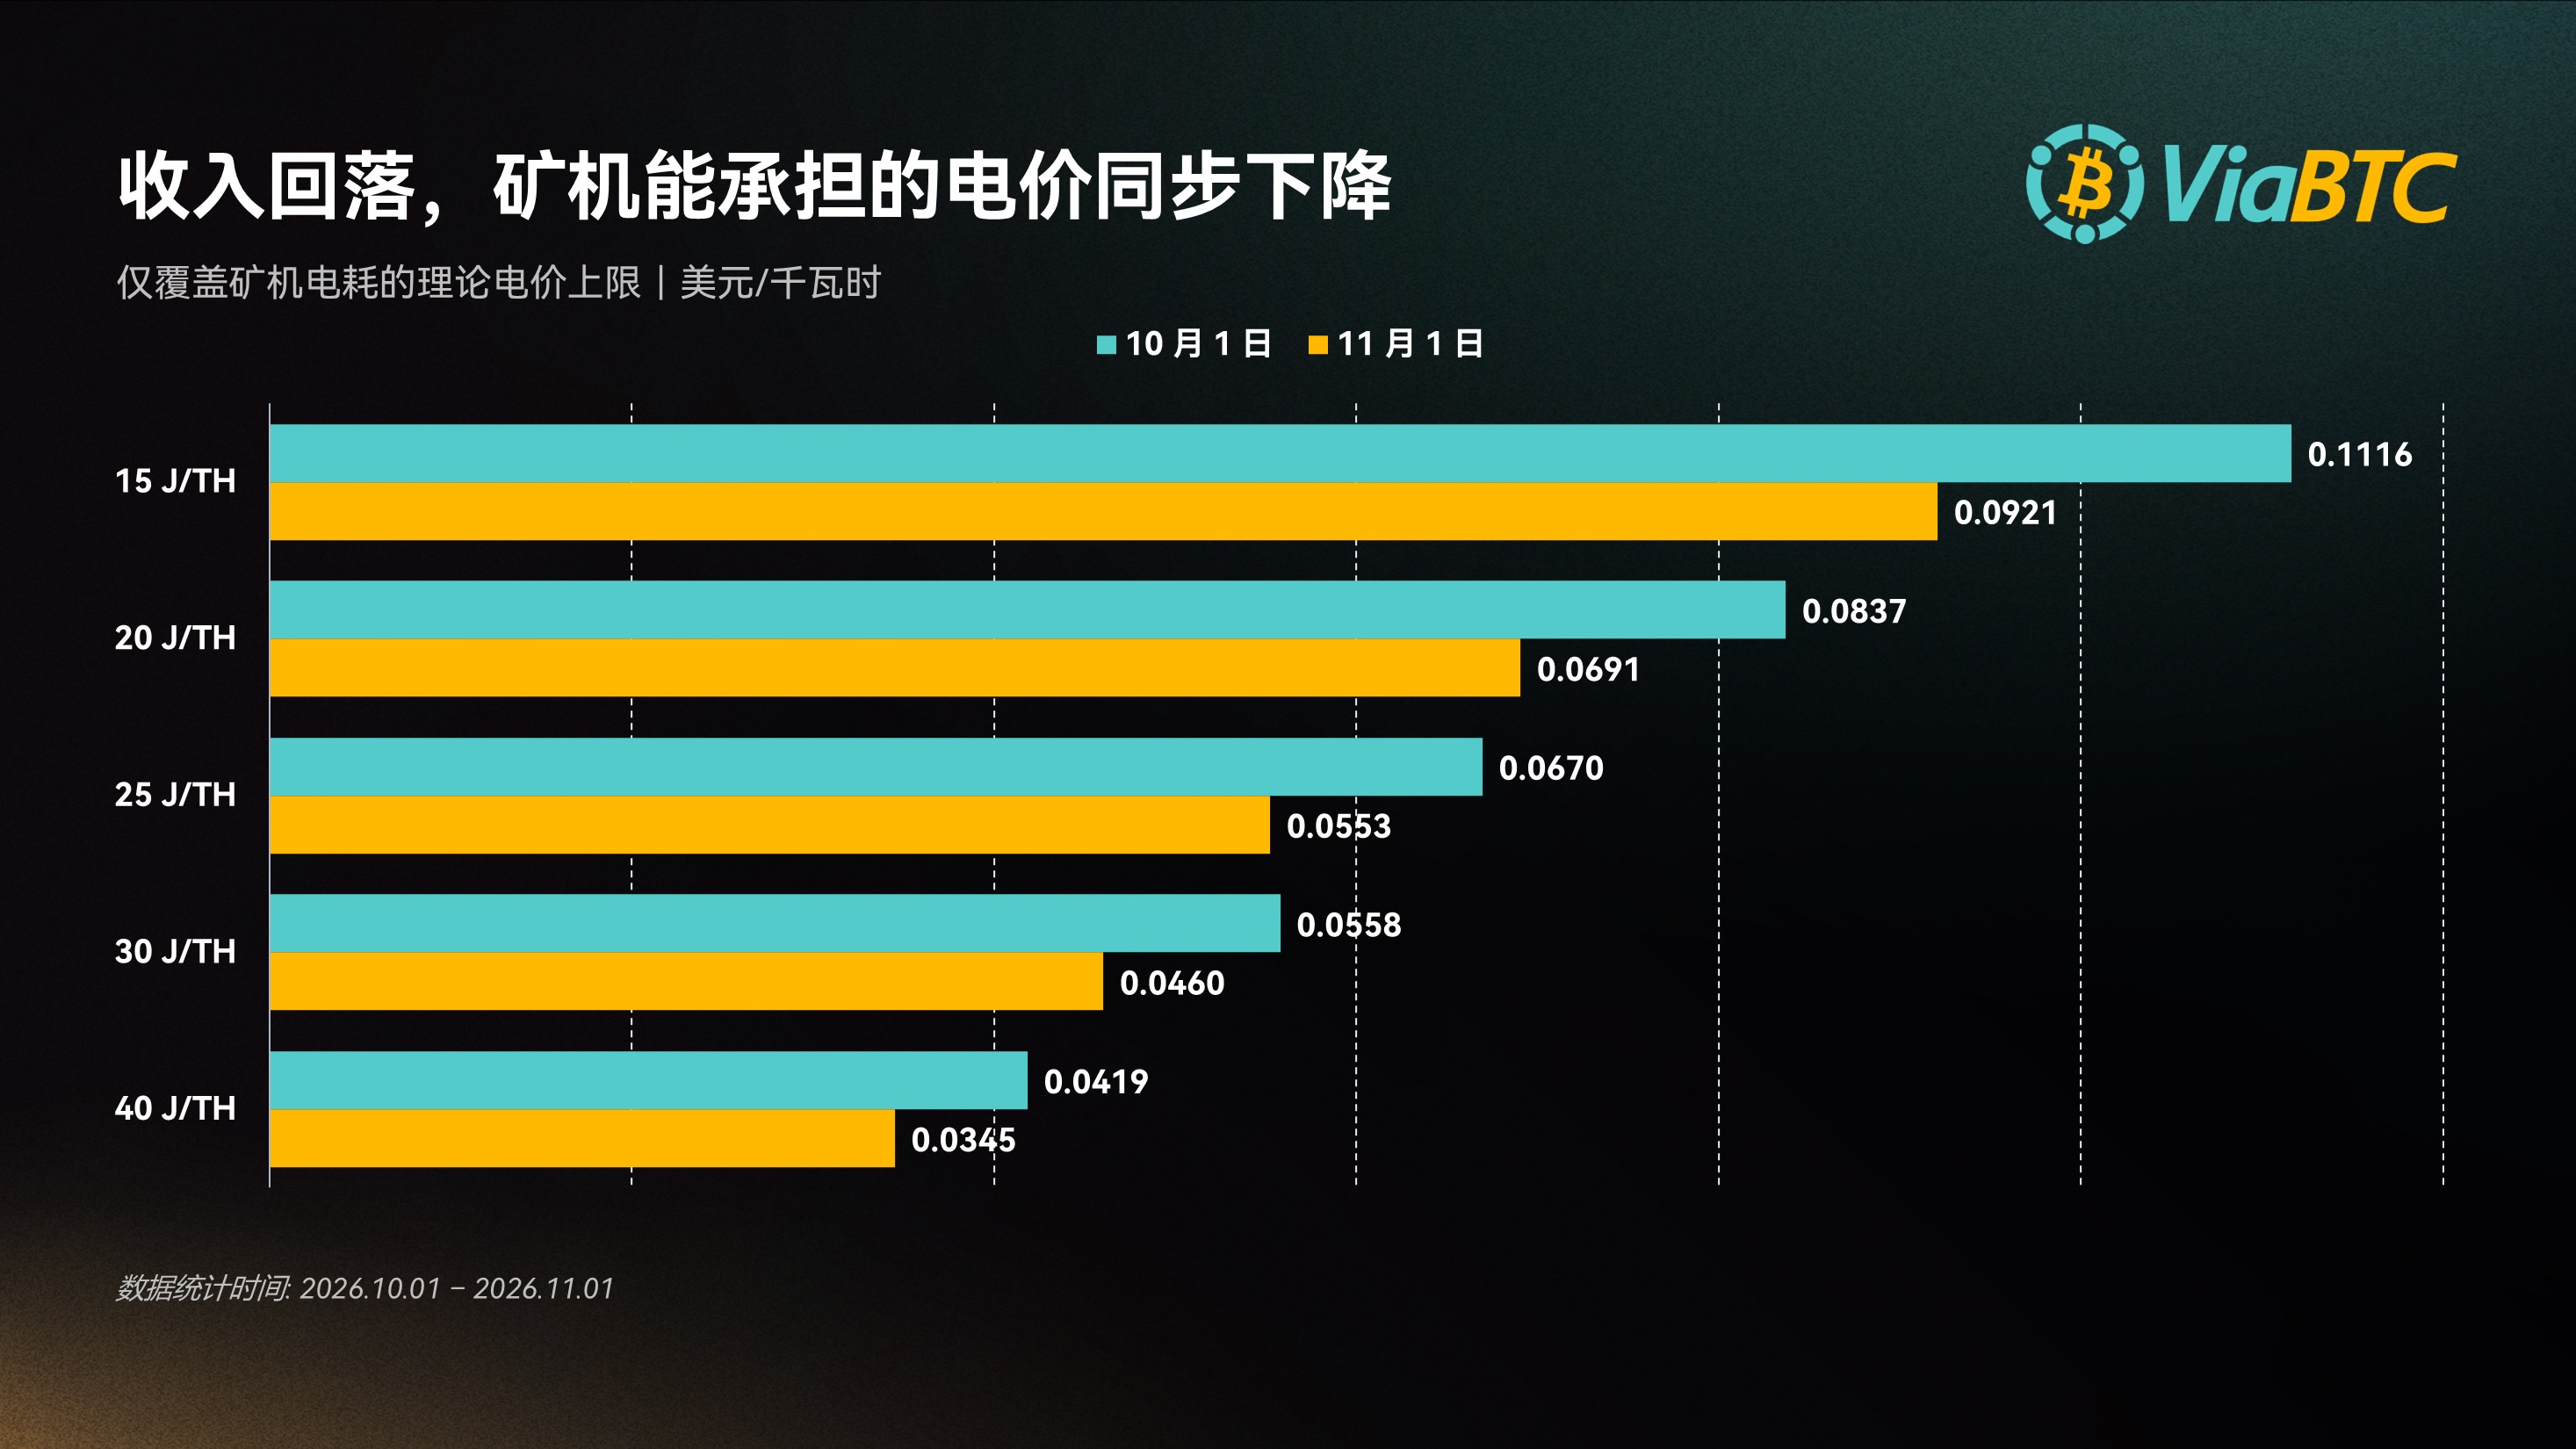
收入越接近电费,经营上的细小差异就越容易被放大。电价较高、能效较差的设备会更早面临关机,低成本算力则仍有继续运行的空间。这也是全网竞争未必会迅速缓和的原因:一部分矿工已经承受较大压力,另一部分仍能覆盖运行成本,则没有同样迫切的停机需求。
部分北美矿场已经采用更灵活的运营方式:根据实时电价、Hashprice 和设备能效调整运行,通过远期出售部分算力锁定收入,并参与电力需求响应。当利润空间较宽时,意外停机、调度不及时或管理不畅造成的损失容易被行情覆盖;当电费后的余额已经明显收窄,同样的损失就可能决定一批设备是否值得继续运行。此时,全天满负荷运行未必能留下最多收益。矿场需要根据电价和挖矿收入,判断何时满负荷运行、何时降载。
对 11 月而言,难度回调当然值得关注,但矿工之间的分化已经不只取决于谁的矿机更新,也取决于谁能更灵活地管理电力和收入。
LTC 与 DOGE:联合挖矿的收入重心仍在 DOGE
LTC 与 DOGE 在 10 月同时经历价格回落和难度上升,两币合计 Hashprice 从约 0.5897 美元/GH/s/日降至 0.4319 美元,下降约 26.75%。对于 Scrypt 矿工,这意味着同一组设备在一个月后能够创造的美元收入减少了四分之一以上。
联合挖矿提供了多个奖励来源,但两种收入的权重并不接近。11 月 1 日,DOGE 在 LTC 与 DOGE 两币补贴收入中的占比约为 83.4%;从两个比较日的收入差额看,约 85% 的减少来自 DOGE 部分。
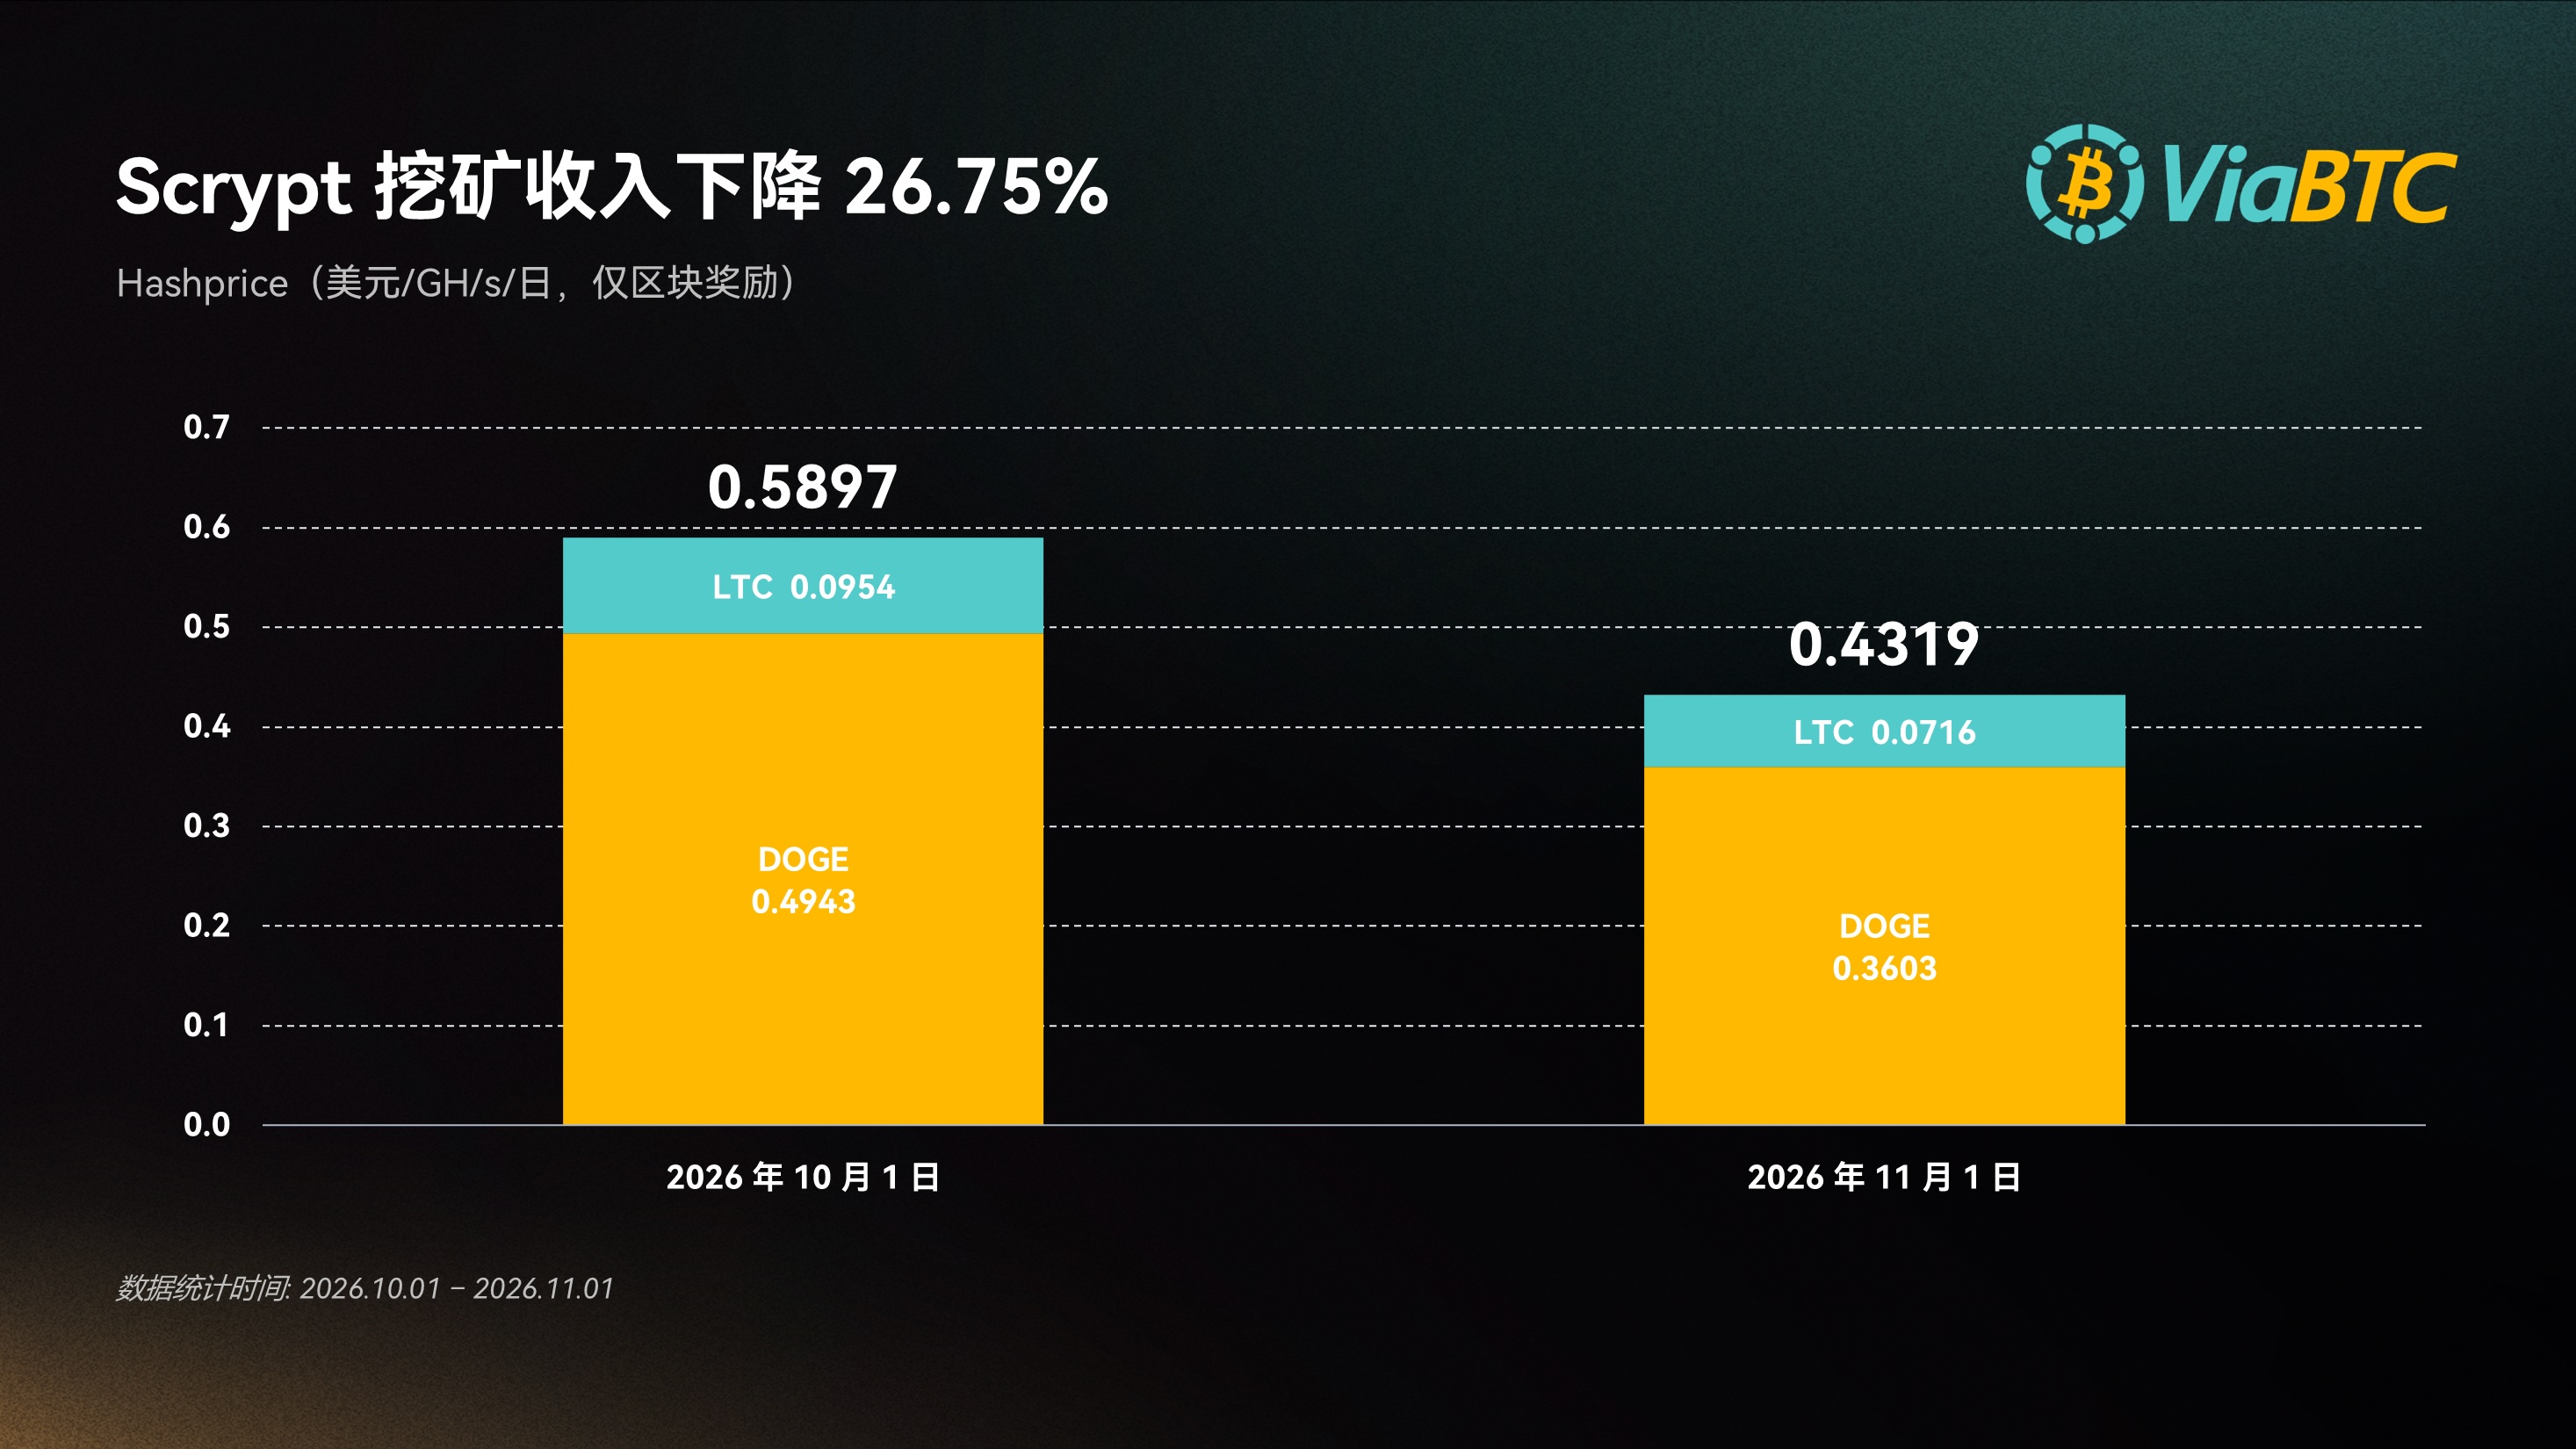
这样的收入结构下,即使 LTC 率先反弹,只要 DOGE 仍然偏弱,设备的合计收入就很难明显改善。矿工评估回本周期时,也需要把两部分收入放在一起看。
ZEC:机构继续布局,单位算力收入回落
ZEC 在 10 月呈现出更明显的反差:资本市场和矿业机构仍在推进布局,现有矿工的单位算力收入却继续下降。
10 月初,Winklevoss Zcash ETF 向 SEC 提交 S-1 申报,拟通过直接持有 ZEC 提供价格敞口。并且,Fortitude 宣布取得 BITMAIN 下一代 Zcash 矿机的优先供货安排,并提出最高 1 亿美元的非约束采购意向,预计设备从 2027 年第二季度开始发货。公告同时提及其此前订购的 9,000 台 Z15 Pro。
这两类布局对矿工的含义并不相同。投资产品拓展的是潜在持币需求,矿机采购扩张的是未来产能。机构看好 ZEC,可以同时推动资产需求与挖矿竞争;对已经在运行的矿工而言,最终能留下多少收益,仍取决于两者增长的速度。
对现有矿工来说,10 月的收入压力已经十分明显。ZEC 币价回落的同时,难度继续上升,Hashprice 下降约 15.75%,收入跌幅约为币价跌幅的两倍。
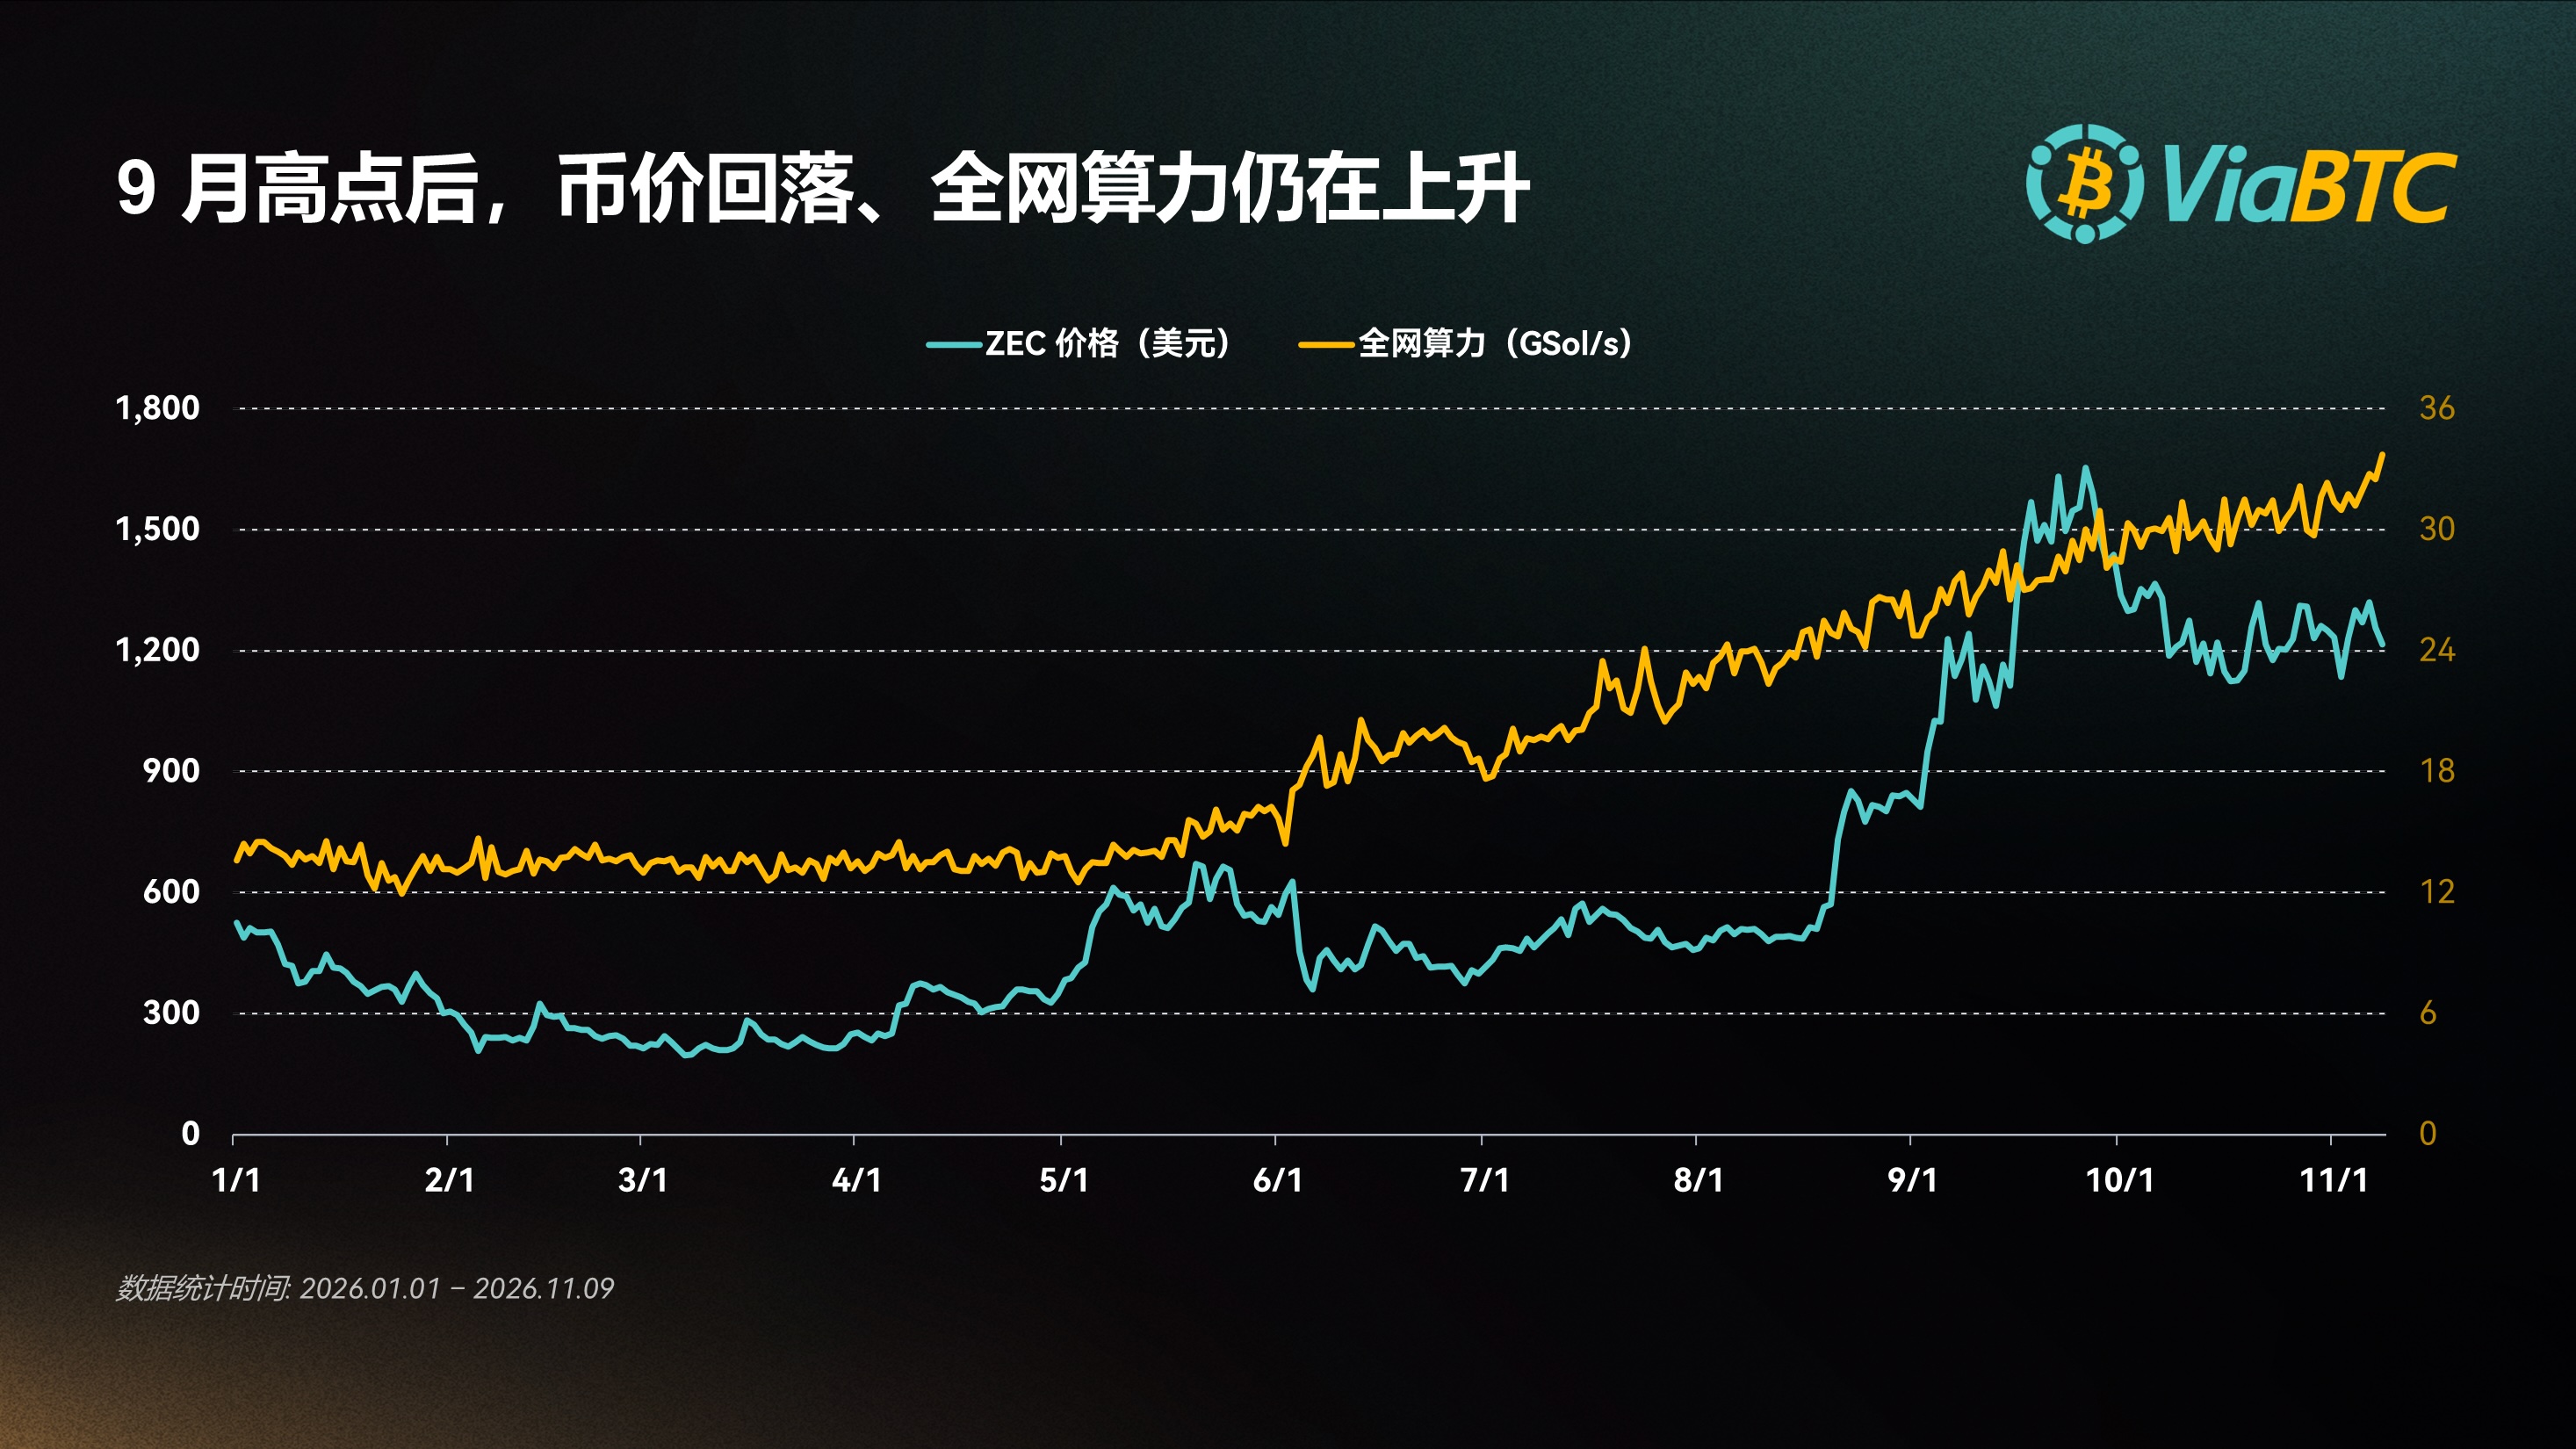
放到年内观察,这种背离更加突出。截至 11 月 8 日,ZEC 价格及全网算力较年初分别上涨约 132% 和 148%。尤其在 9 月价格见顶后,币价回撤,全网算力却继续上升。此前行情创造的收入空间,随着竞争增强而不断收窄。
ZEC 理论 Hashprice 从 9 月 18 日的年内高点 83.34 美元/MSol/s/日,降至 11 月 8 日的 51.94 美元,回撤约 37.68%,也比年初的 55.54 美元低约 6.48%。11 月 9 日虽回升至 53.14 美元,仍未恢复到年初水平。
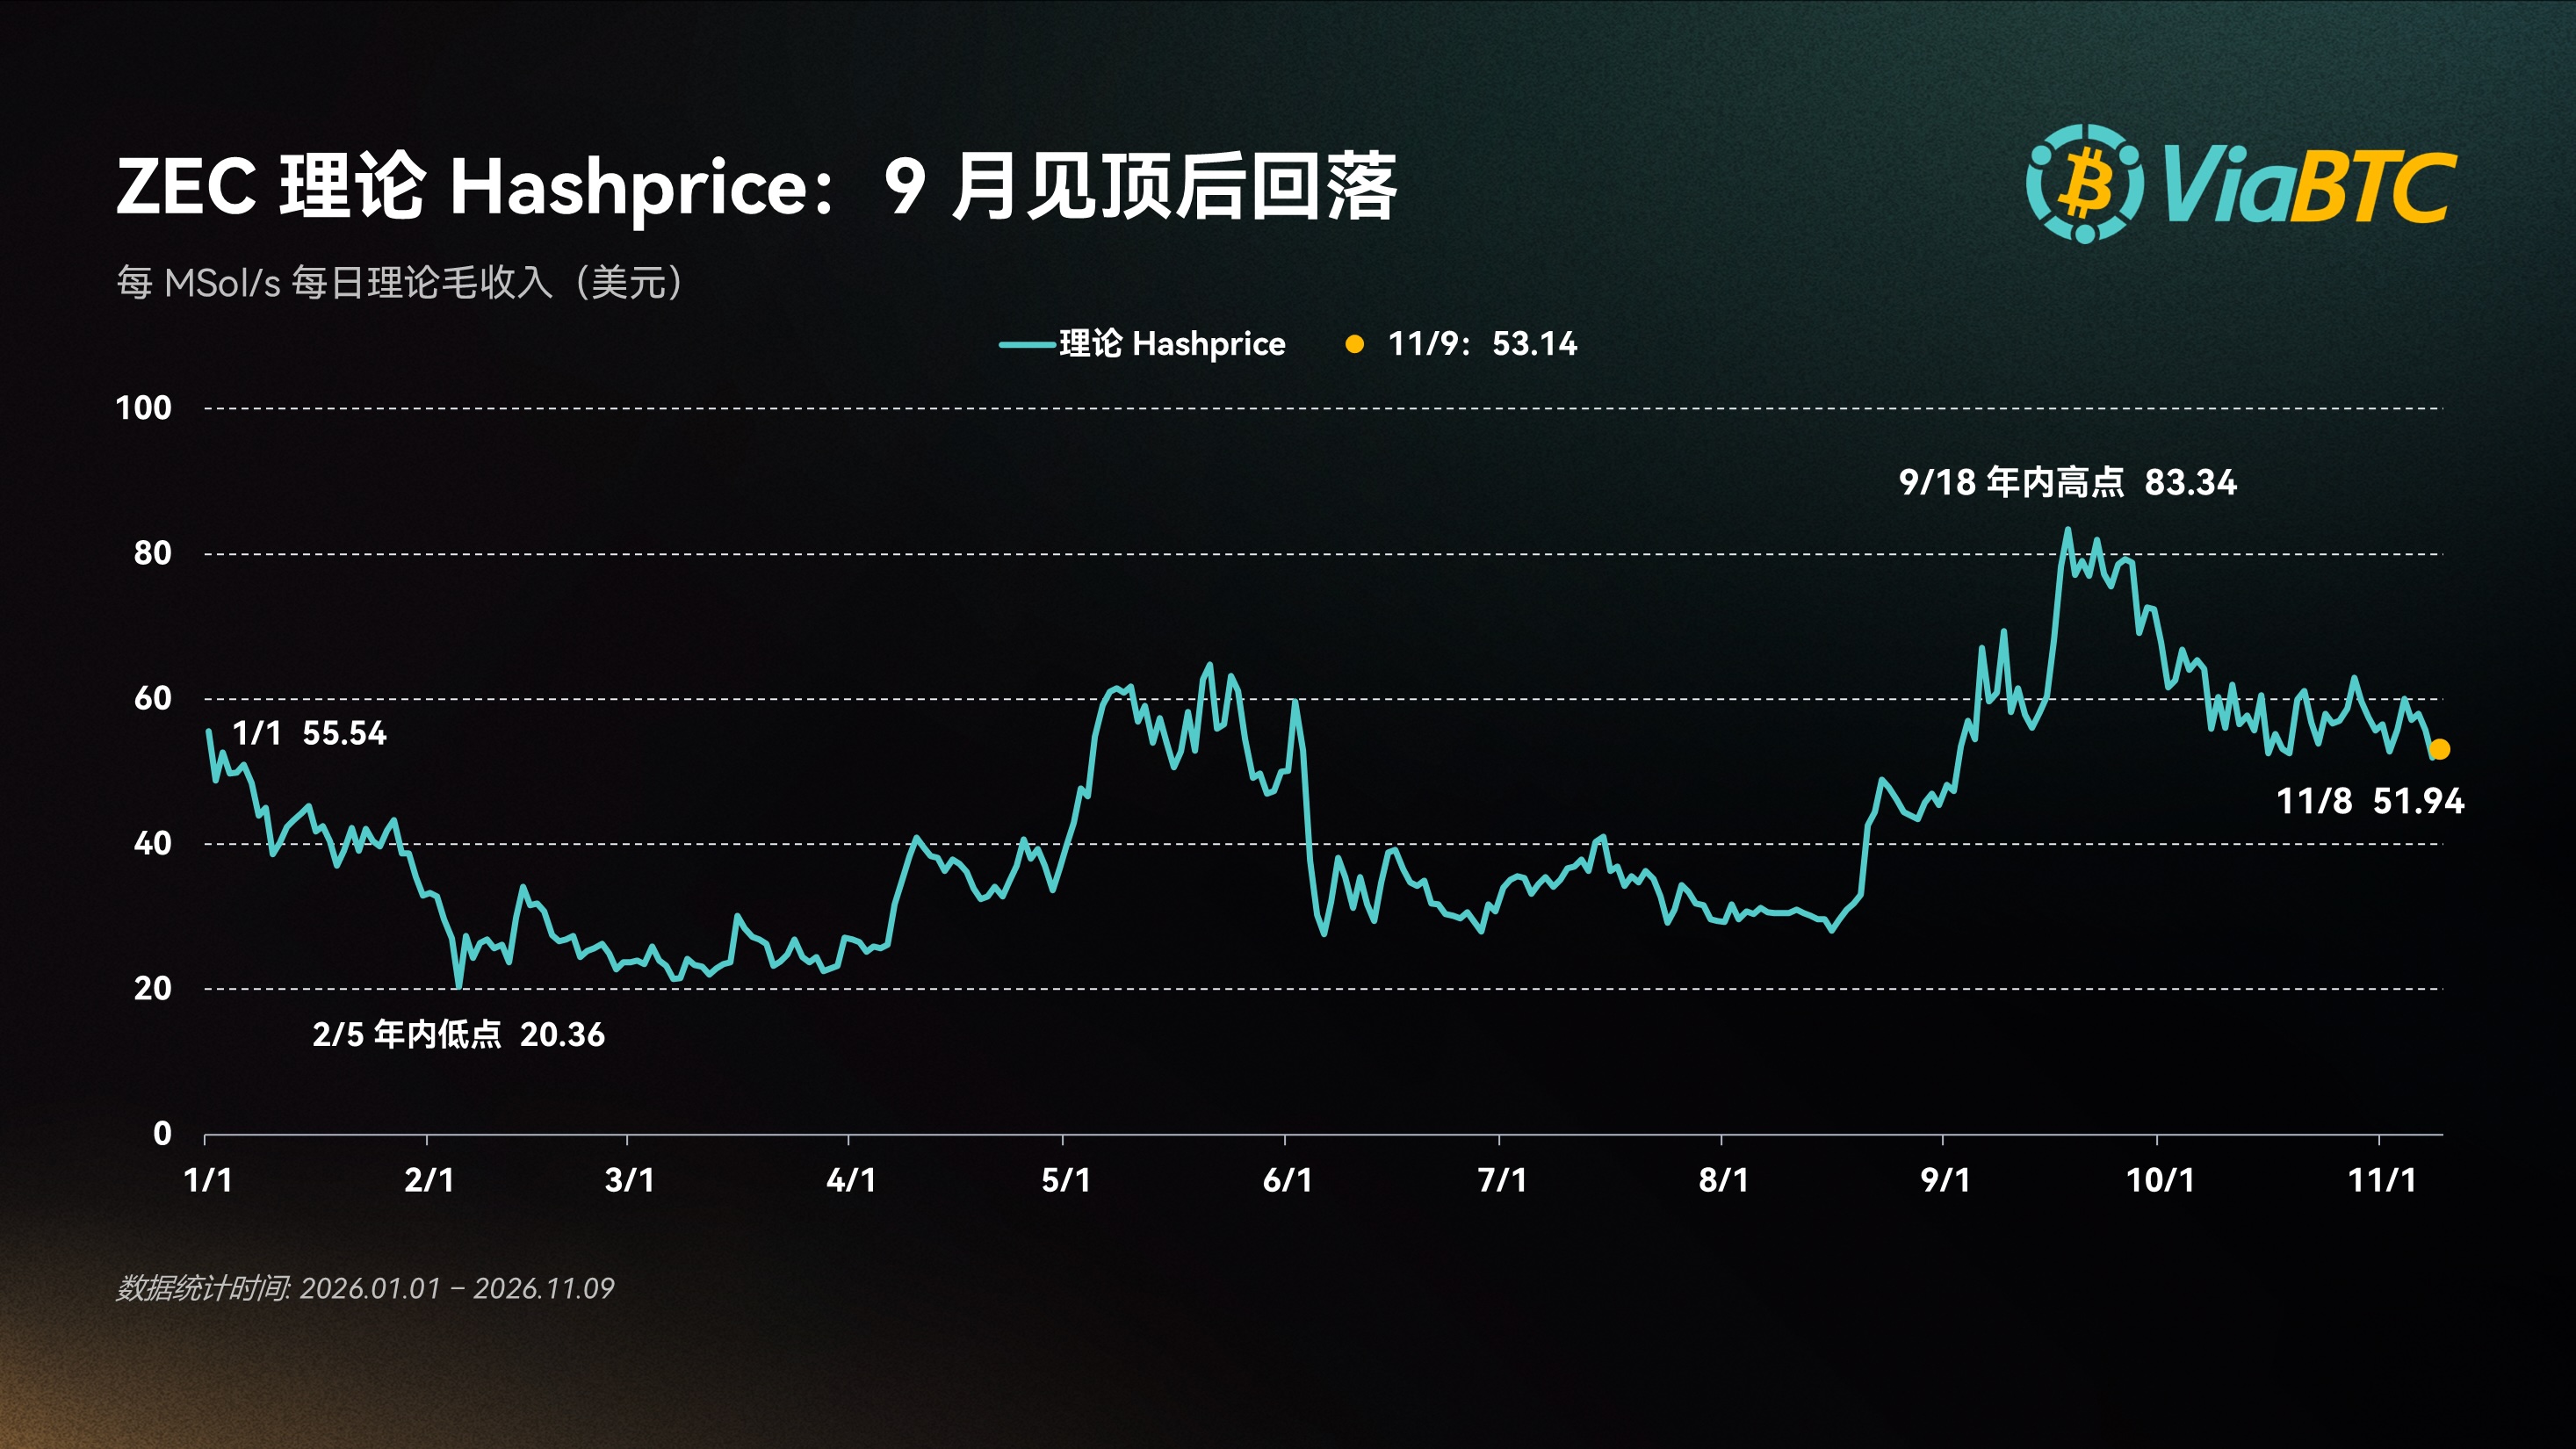
虽然 ZEC 目前的币价仍然远高于年初,但单位算力收入却已回到年初以下。此前按高收益水平估算的设备回本周期,也需要重新计算。而随着机构采购计划推进,未来还可能有更多设备加入竞争。
协议方面,Zcash Foundation 于 10 月 22 日发布支持 NU7 主网的 Zebra 7.0.0,NU7 随后于 11 月 6 日 02:34 UTC 在区块高度 3,543,405 激活。升级将目标出块间隔从 75 秒缩短至 25 秒,单块计划补贴同步降至原来的三分之一,计划日发行速率保持不变;手续费按 40% 归矿工、60% 进入储备的比例分配。此次升级后出块更快,日补贴总量却没有增加,升级本身无法填补此前的收入缺口。
其他 PoW 币种:共同承压,KAS 还要面对持续减产
BCH 与 DASH 本月也经历了价格回落和难度上升。两者的区别主要在于压力程度:BCH 难度增幅相对温和,Hashprice 降幅更接近币价跌幅;DASH 的价格回撤更深,对收入的冲击也更大。
KAS 则多了一项持续发生的约束:区块奖励递减。其单块奖励从月初约 2.1827 KAS 降至 2.0602 KAS,减少约 5.61%。叠加价格回落与难度上升,KAS 成为本次比较中 Hashprice 降幅最大的币种。对保持相同网络份额的 KAS 矿工来说,即使币价回到此前水平,收入也会因为奖励减少而低于过去。
11 月初:难度回调有望缓冲,但收入修复尚未确立
截至 11 月 8 日,BTC 为 74,737.90 美元,较 11 月 1 日再跌约 4.48%;LTC、DOGE 分别进一步下跌约 9.95% 和 8.71%。BTC 在 11 月 1—8 日的日度算力估算均值约为 1,022.64 EH/s,与 10 月均值基本持平,短期内尚未出现明显收缩。
截至 11 月 9 日,下一轮 BTC 难度预计下调约 6.4%。若兑现,在其他条件不变时,固定算力的预期产币量可增加约 6.8%;但调整后的难度仍将比 10 月初高约 4.6%,只能释放部分累积压力。
与此同时,部分上市矿企向 AI 转型的进展更加清晰。IREN 于 11 月披露,截至 9 月底的季度 AI Cloud 收入增至 2 亿美元,BTC 挖矿收入则降至 2,800 万美元。
对仍在运行的矿工来说,难度回调能够争取时间,但价格进一步下跌也可能很快消耗这部分改善。11 月首先需要确认的,是单位算力收入能否持续企稳,让电费后的现金余量恢复。
分析师观点:短期波动仍高,中长期支撑尚在
ViaBTC 首席分析师 Jeff Ko 表示,民主党在美国中期选举中赢得国会两院,显然引发了市场对政治和监管风险的重新定价。标普 500 起初上涨 1.58%,市场寄望于分权政府降低与伊朗冲突升级的风险;随后又因担忧 AI 建设放缓而下跌 4.36%。不过,他也提醒,目前市场距离历史高点仍仅低约 5%。
在 Jeff 看来,即将出现的政治僵局未必不利于市场。油价已回落至每桶 90 美元附近,美国 10 年期国债收益率也降至 4.85%。从历史上看,股市在分权政府之下往往表现不错。当两党相互掣肘,能够通过的立法就会减少,而华盛顿干预得越少,股票市场往往表现越好。虽然当前共和党总统面对民主党控制国会的格局,与市场传统上偏好的两院分属不同党派的情形并不完全相同,但他认为,市场对选举结果的反应可能有些过度。
Jeff 也认为,AI 投资行情远未结束。AI 基础设施面临的根本挑战并非需求不足,而是电力供应、审批和并网方面的限制。在他看来,AI 发展的瓶颈可能并不在于华盛顿的政治僵局,而在于地方政府和社区对新建数据中心项目日益增强的反对。
谈到加密监管,Jeff 认同此次选举可能使行业面临更不利的政治环境,多位支持加密行业的共和党议员失去了席位。因此,他对新一届国会推动加密市场结构立法取得实质进展的预期有限。不过,特朗普政府仍掌握行政部门,包括 SEC、CFTC 和联邦银行监管机构。即使国会陷入僵局,这些机构仍拥有现行法律赋予的相当大权限,可以进一步明确数字资产的监管要求。
他指出,加密市场过去一周的表现,反映了三重冲击的共同作用:币安安全事件的余波、加密立法政治前景的恶化,以及 AI 相关股票的大幅回调。比特币在选举后一度回升至 8 万美元上方,随后迅速转跌,截至撰稿时已跌至 7.4 万美元以下,并一度失守 50 周均线。以太坊承受的抛售压力更重。ETF 资金流向也印证了这一情况:上周,现货 BTC ETF 净流出约 12.8 亿美元,以太坊 ETF 则净流出约 3.65 亿美元。
Jeff 预计,在 12 月 9 日的美联储联邦公开市场委员会(FOMC)会议之前,市场将继续保持波动,风险偏向下行。正如他上周所指出的,链上挖矿指标已经显现压力,比特币 Hashprice 进一步下降。从技术面看,他会密切关注 BTC 的 7.3 万至 7.5 万美元区间。重新站上 50 周均线,将是恢复市场信心的重要第一步。从更长期看,如果选举后的政治格局最终带来更低的油价、下降的美债收益率和走弱的美元,由此改善的全球流动性环境可能为加密市场提供支撑。
整体来看,10 月矿业收入随行情回落,算力竞争却没有同步减弱。存量设备恢复运行,机构也在为未来扩产做准备,矿工仍需面对持续的竞争压力。等待币价回升的同时,控制电力成本、提高运营效率和稳定现金流,已经变得更加重要。