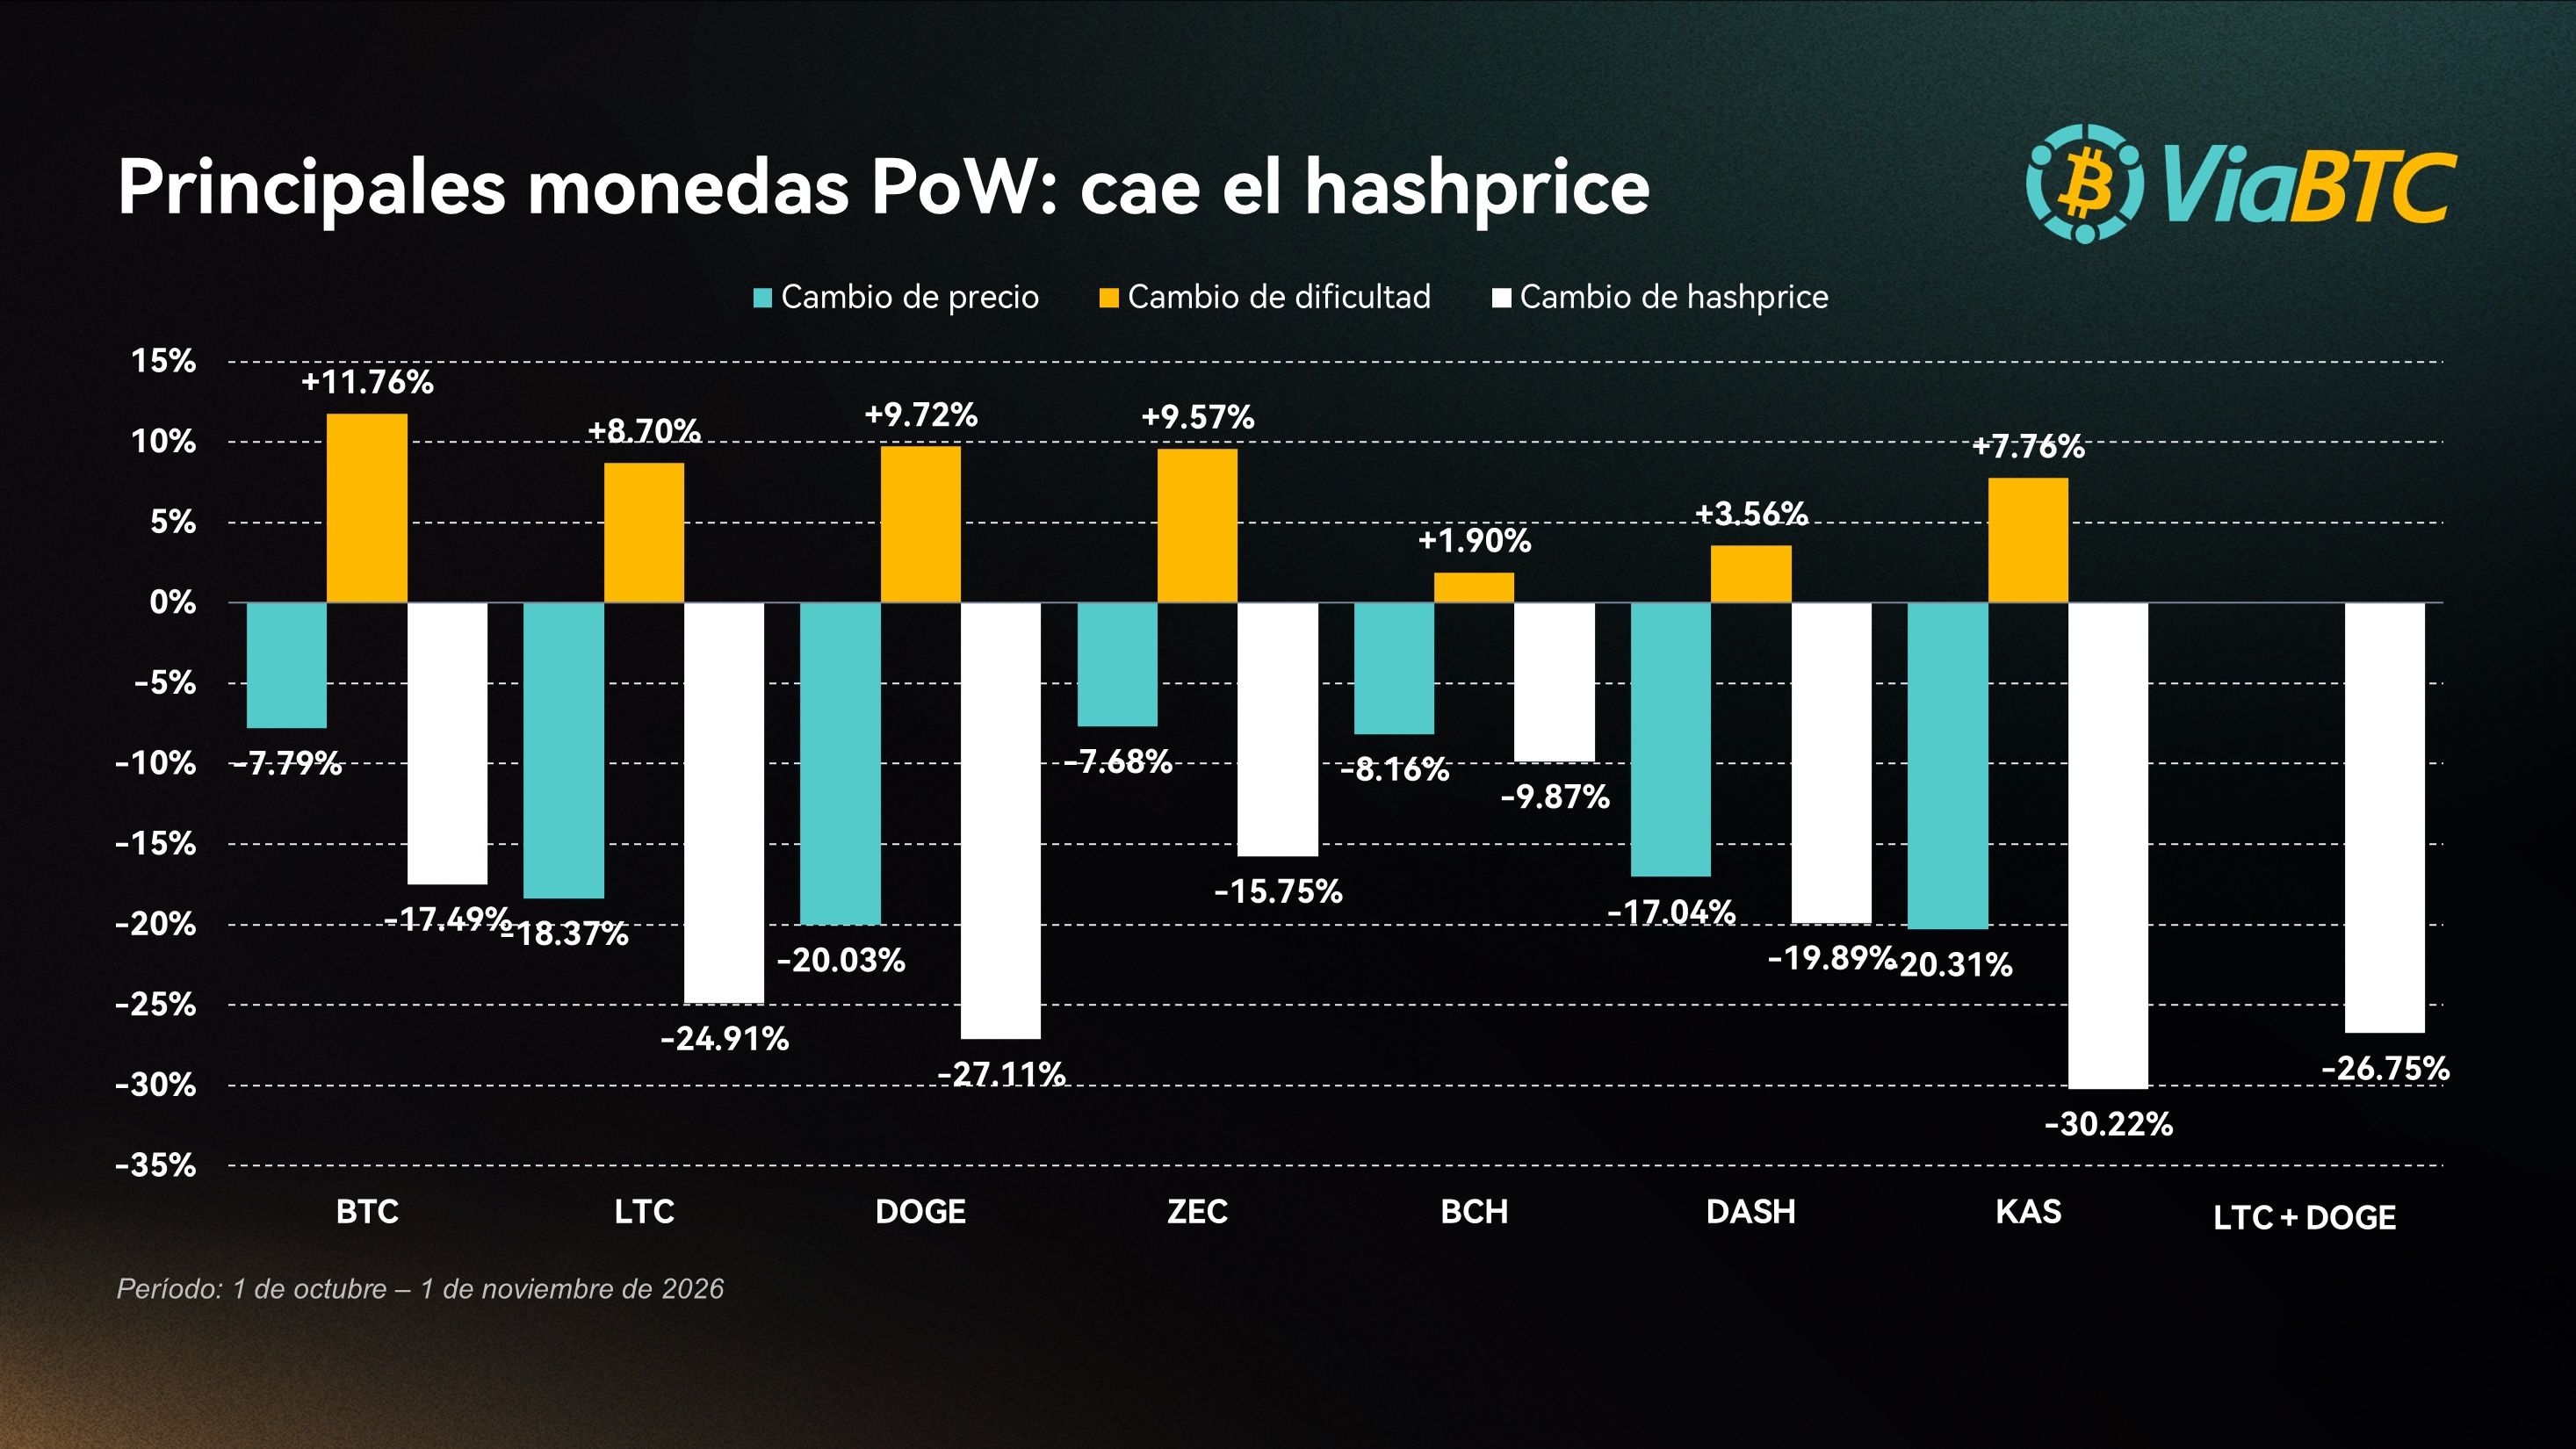
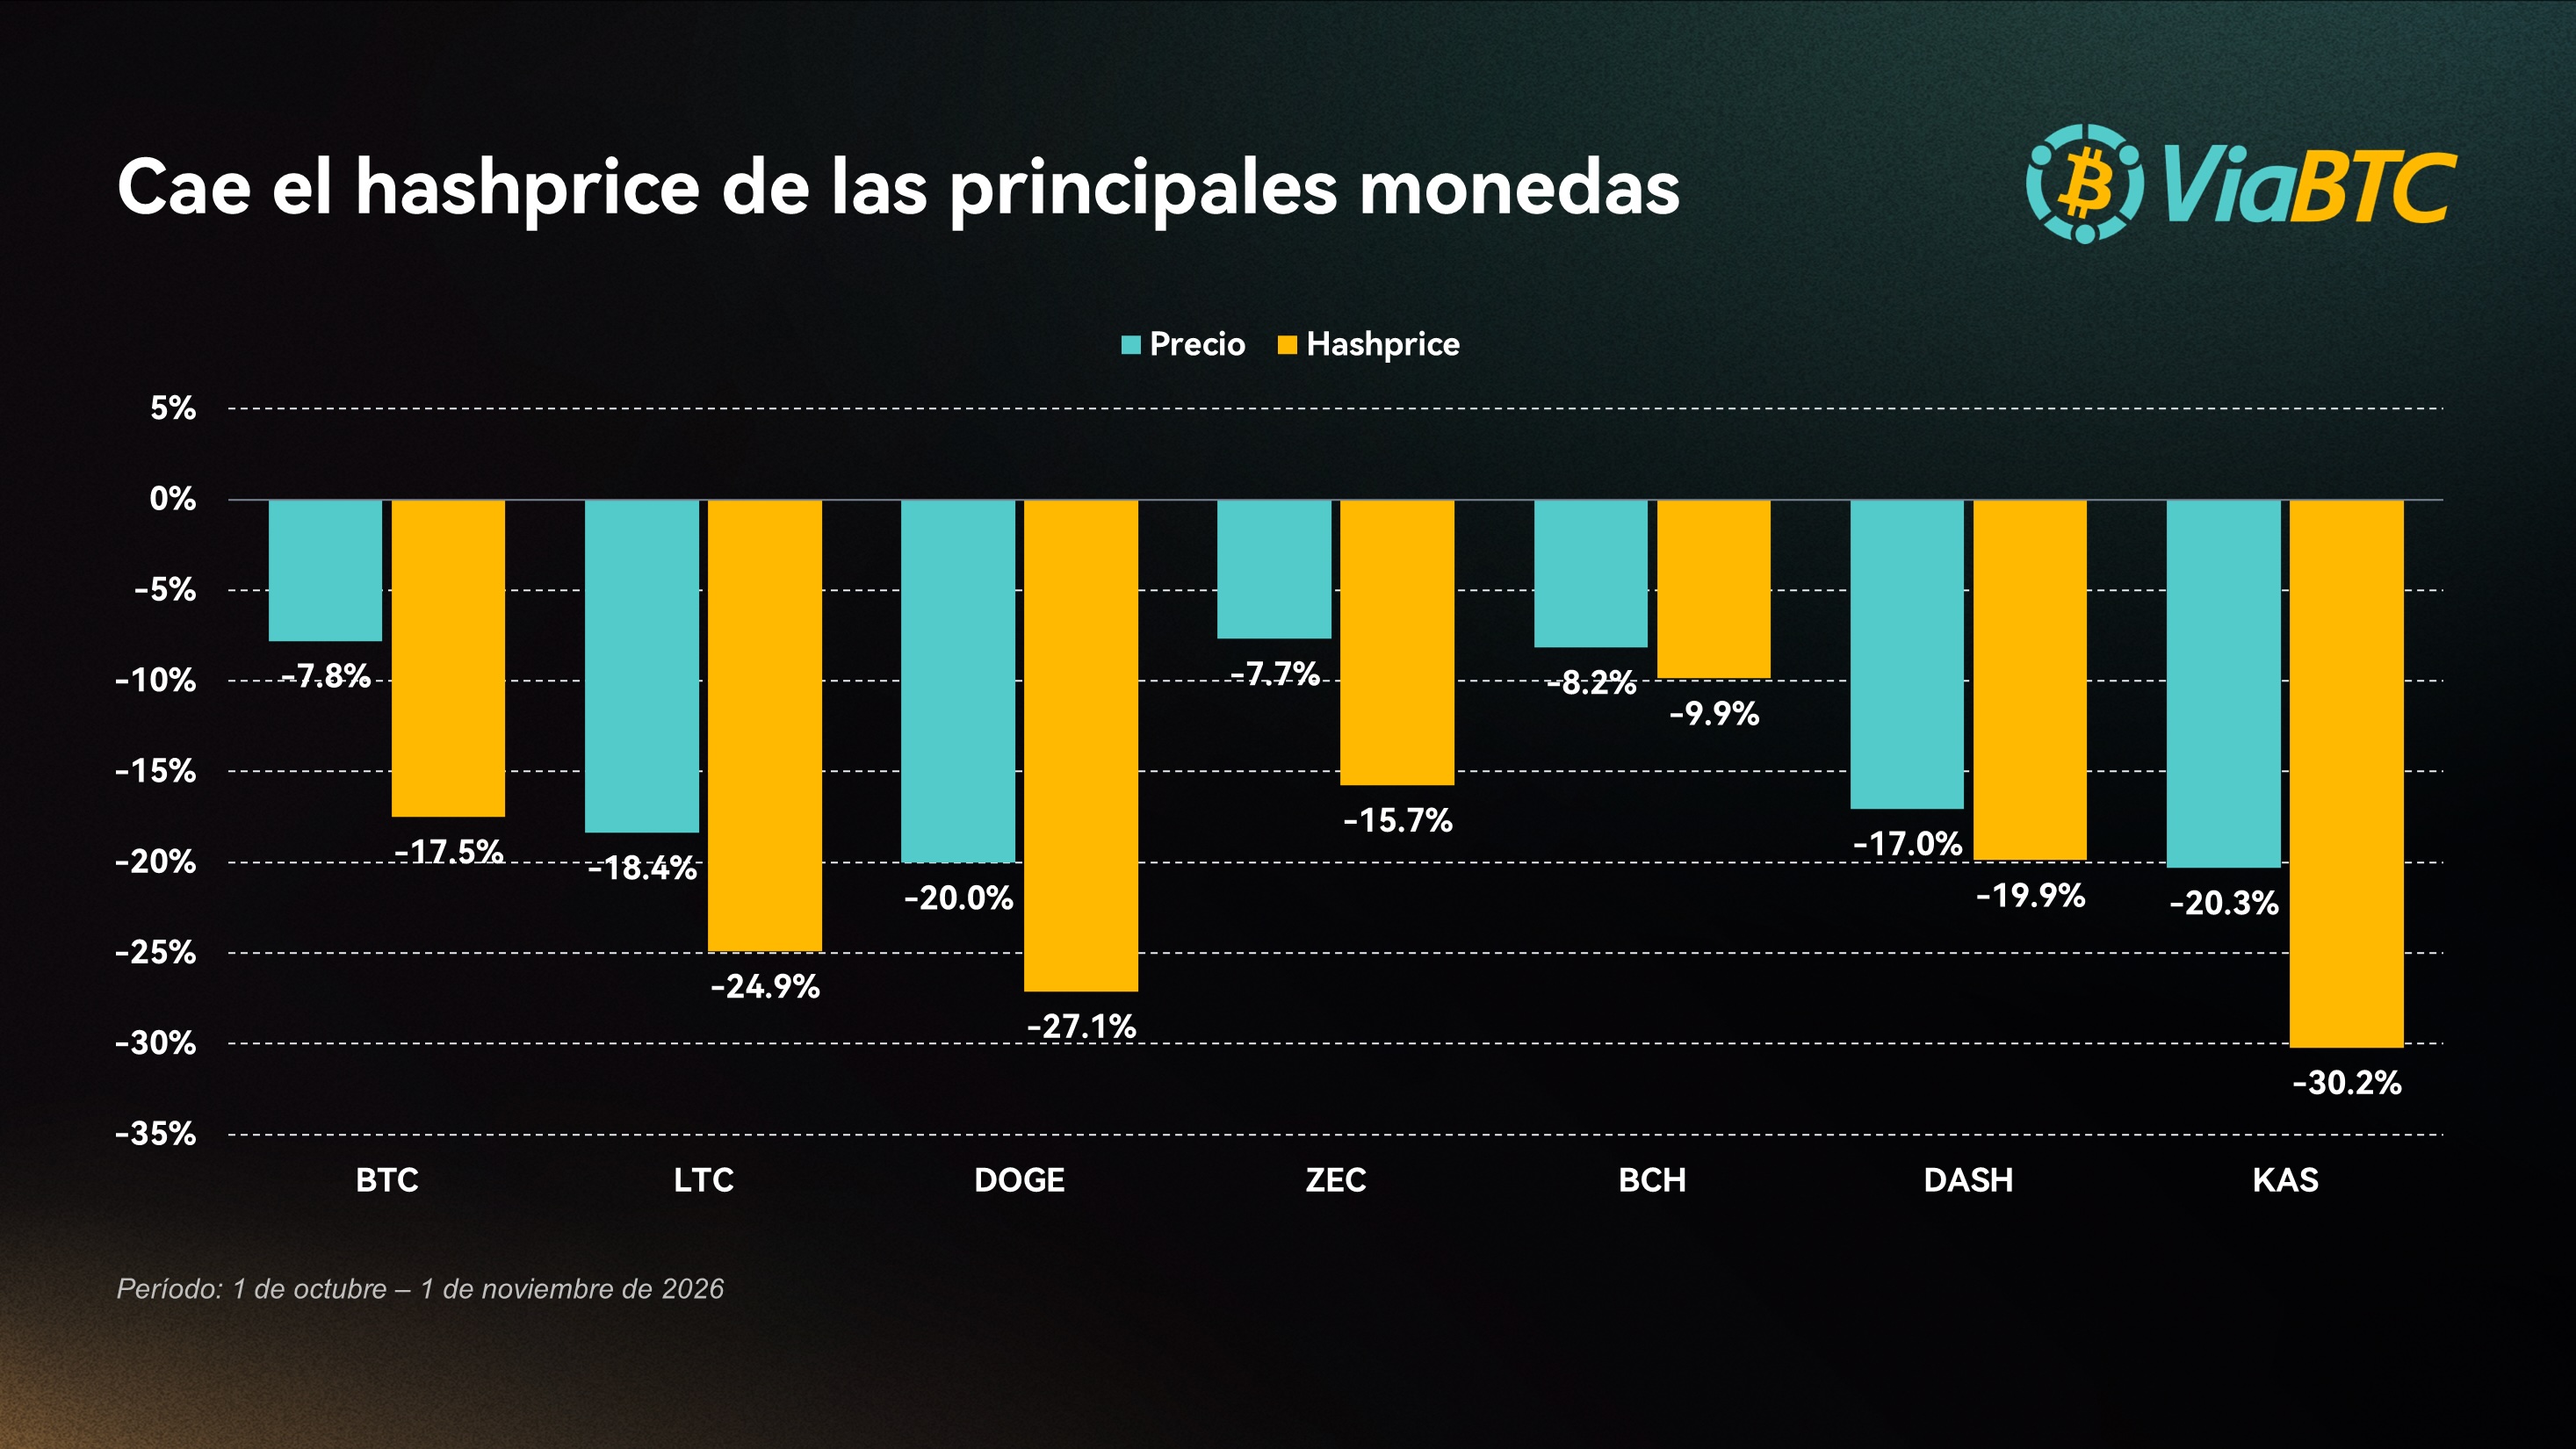
En octubre de 2026, los ingresos de la minería bajaron mientras aumentaba la competencia por las recompensas de bloque. La dificultad de BTC subió más de un 5% en dos ocasiones y, a finales de mes, el precio también retrocedió. Los ingresos en dólares por unidad de hashrate terminaron aproximadamente un 17,49% por debajo del nivel de principios de octubre. Los ingresos conjuntos de la minería fusionada de LTC y DOGE cayeron alrededor de un 26,75%, y las demás monedas principales basadas en prueba de trabajo también sufrieron presión.
Los ingresos de los mineros reaccionan a los precios en cuestión de días; los equipos que ya están funcionando no se desconectan de inmediato. En Texas, parte del hashrate de BTC volvió a la red tras el fin de la temporada de máxima demanda eléctrica del verano. Los mineros institucionales de ZEC siguieron adelante con sus planes de compra de equipos, mientras que los operadores recurrieron a la gestión de la carga eléctrica, la automatización y la gestión de ingresos para mantener sus instalaciones en marcha.
Los mineros entraron en noviembre con una dificultad superior a la de principios de octubre en las principales monedas analizadas. Se esperaba un ajuste a la baja en BTC, pero, incluso si se cumplía, solo aliviaría parte de la presión. La cuestión de fondo era si los ingresos podrían recuperarse de forma sostenida y dejar más efectivo disponible después de pagar la electricidad.
Indicadores clave
Moneda | Cambio de precio | Cambio de dificultad | Cambio de hashprice |
BTC | -7,79% | +11,76% | -17,49% |
LTC | -18,37% | +8,70% | -24,91% |
DOGE | -20,03% | +9,72% | -27,11% |
ZEC | -7,68% | +9,57% | -15,75% |
BCH | -8,16% | +1,90% | -9,87% |
DASH | -17,04% | +3,56% | -19,89% |
KAS | -20,31% | +7,76% | -30,22% |
LTC + DOGE: total | — | — | -26,75% |
BTC: vuelve el hashrate y el precio cae a finales de mes
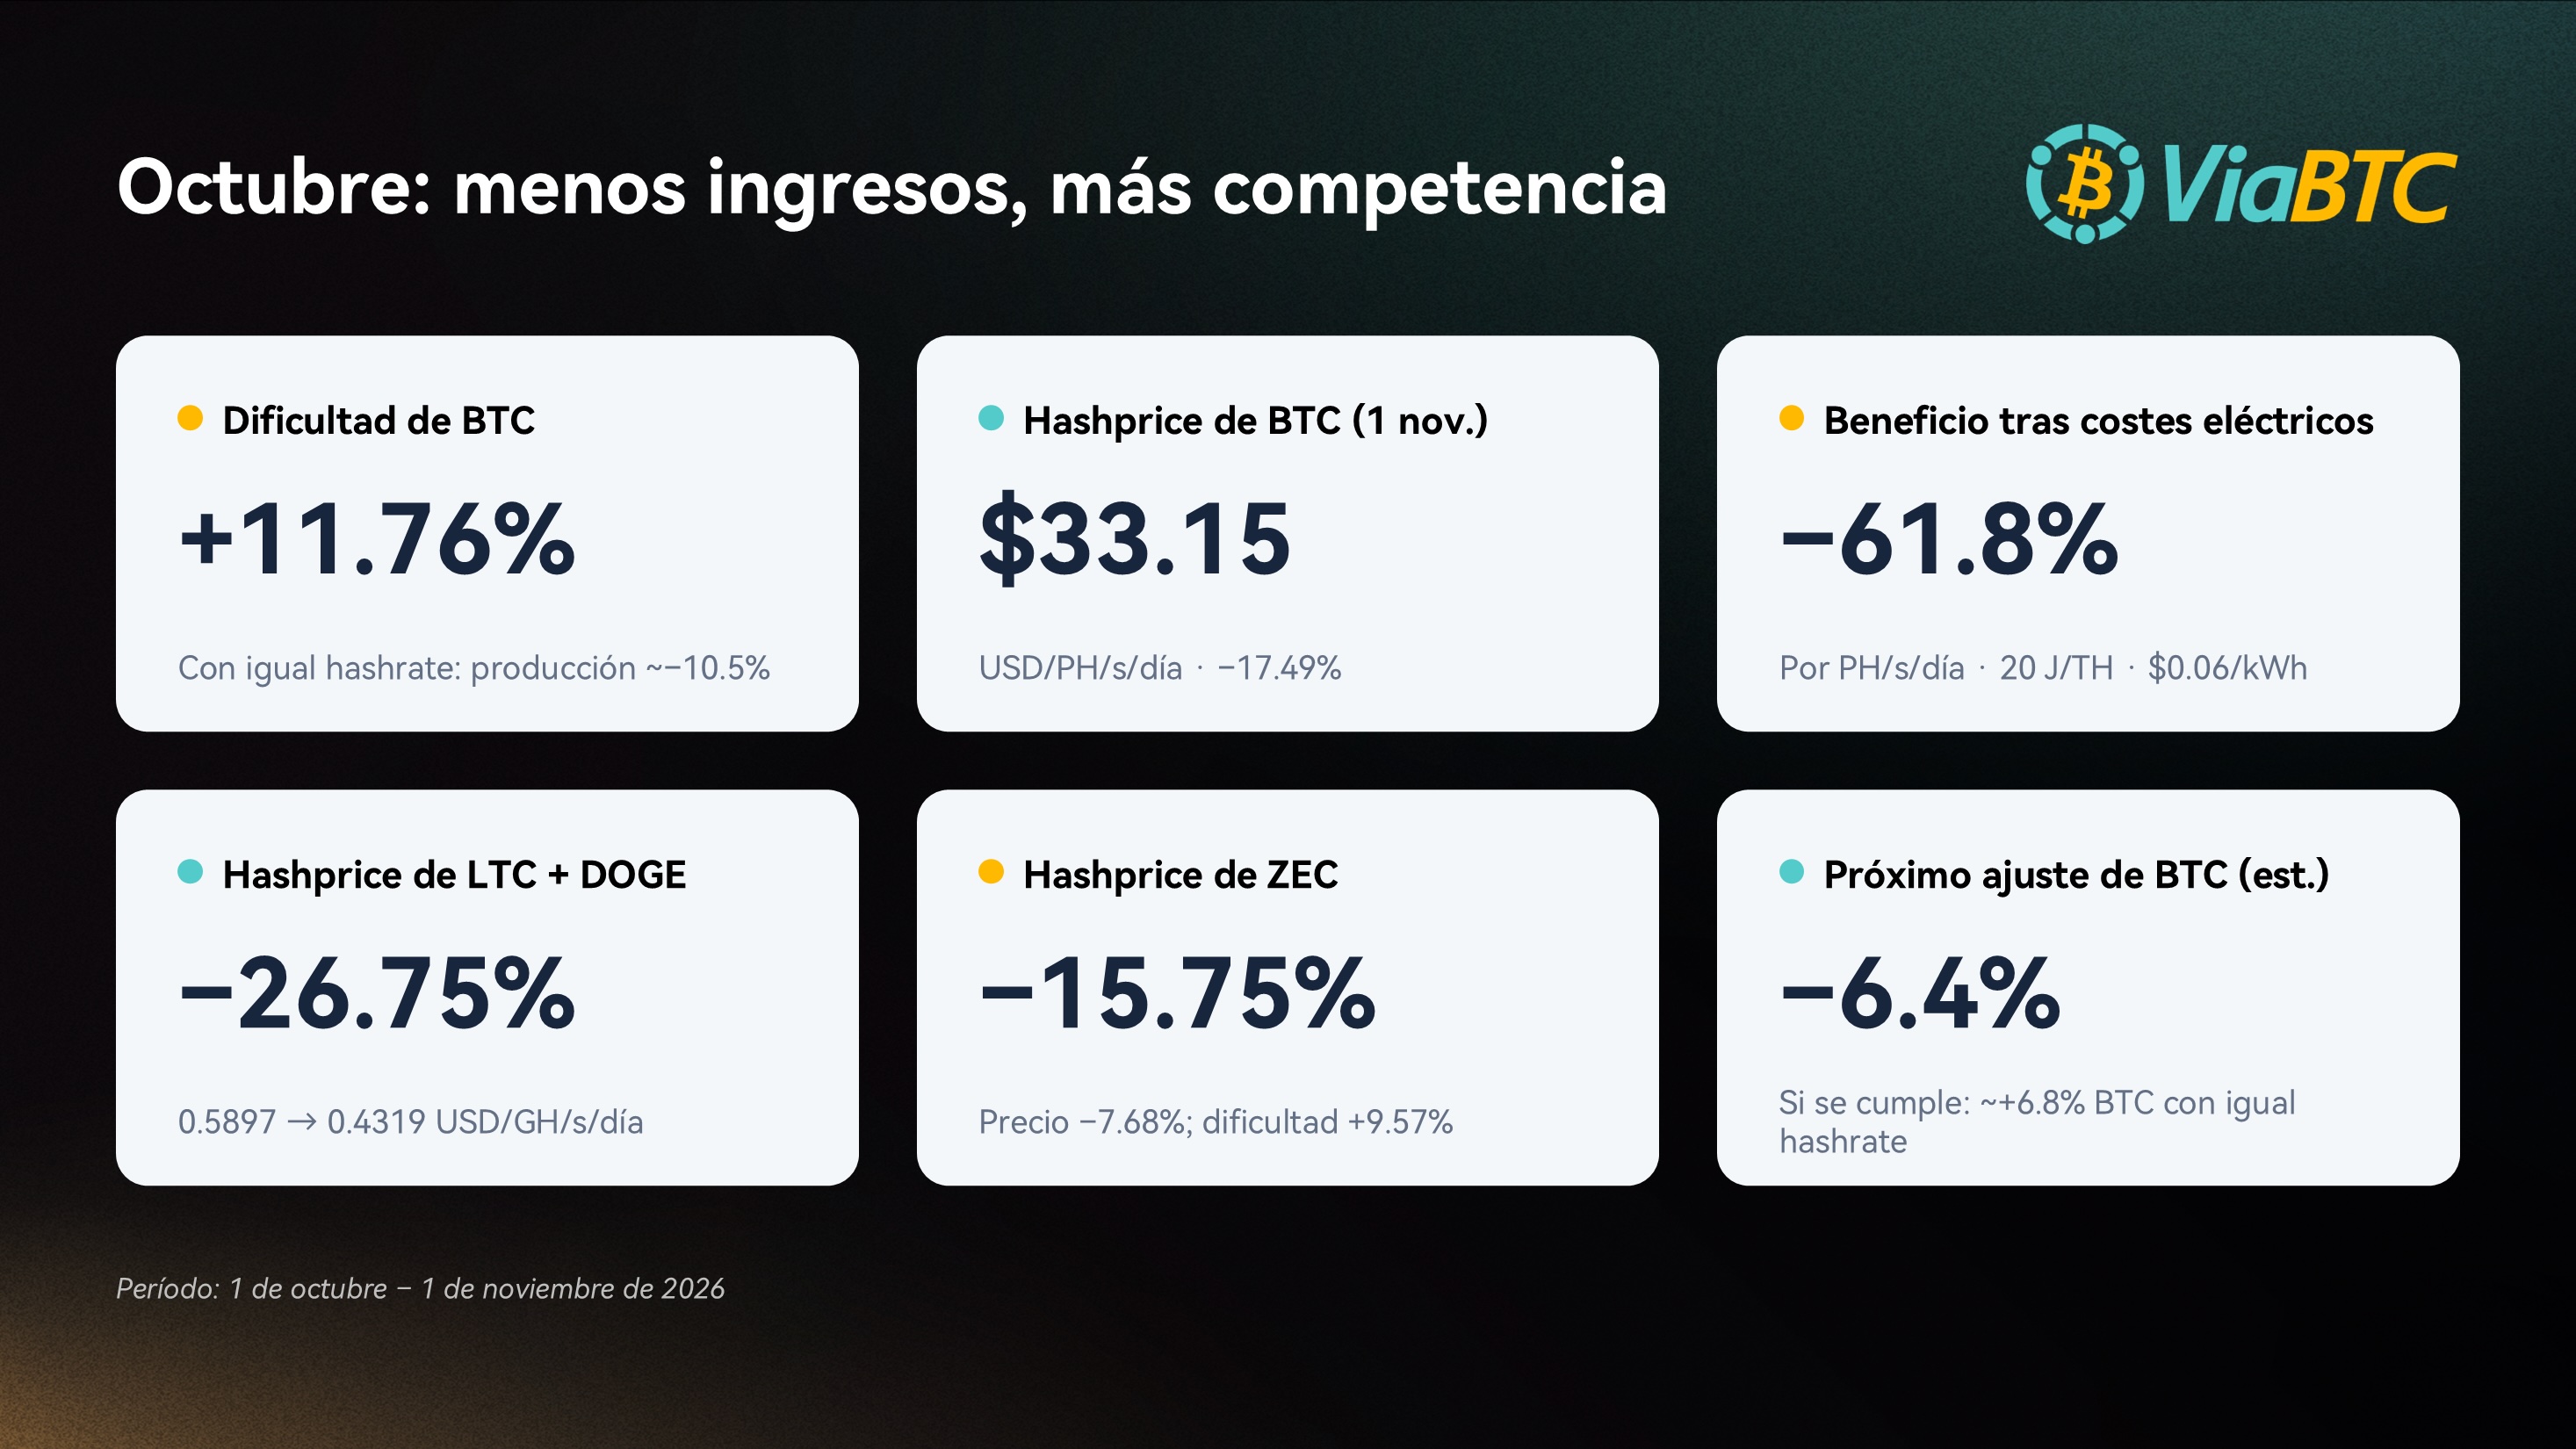
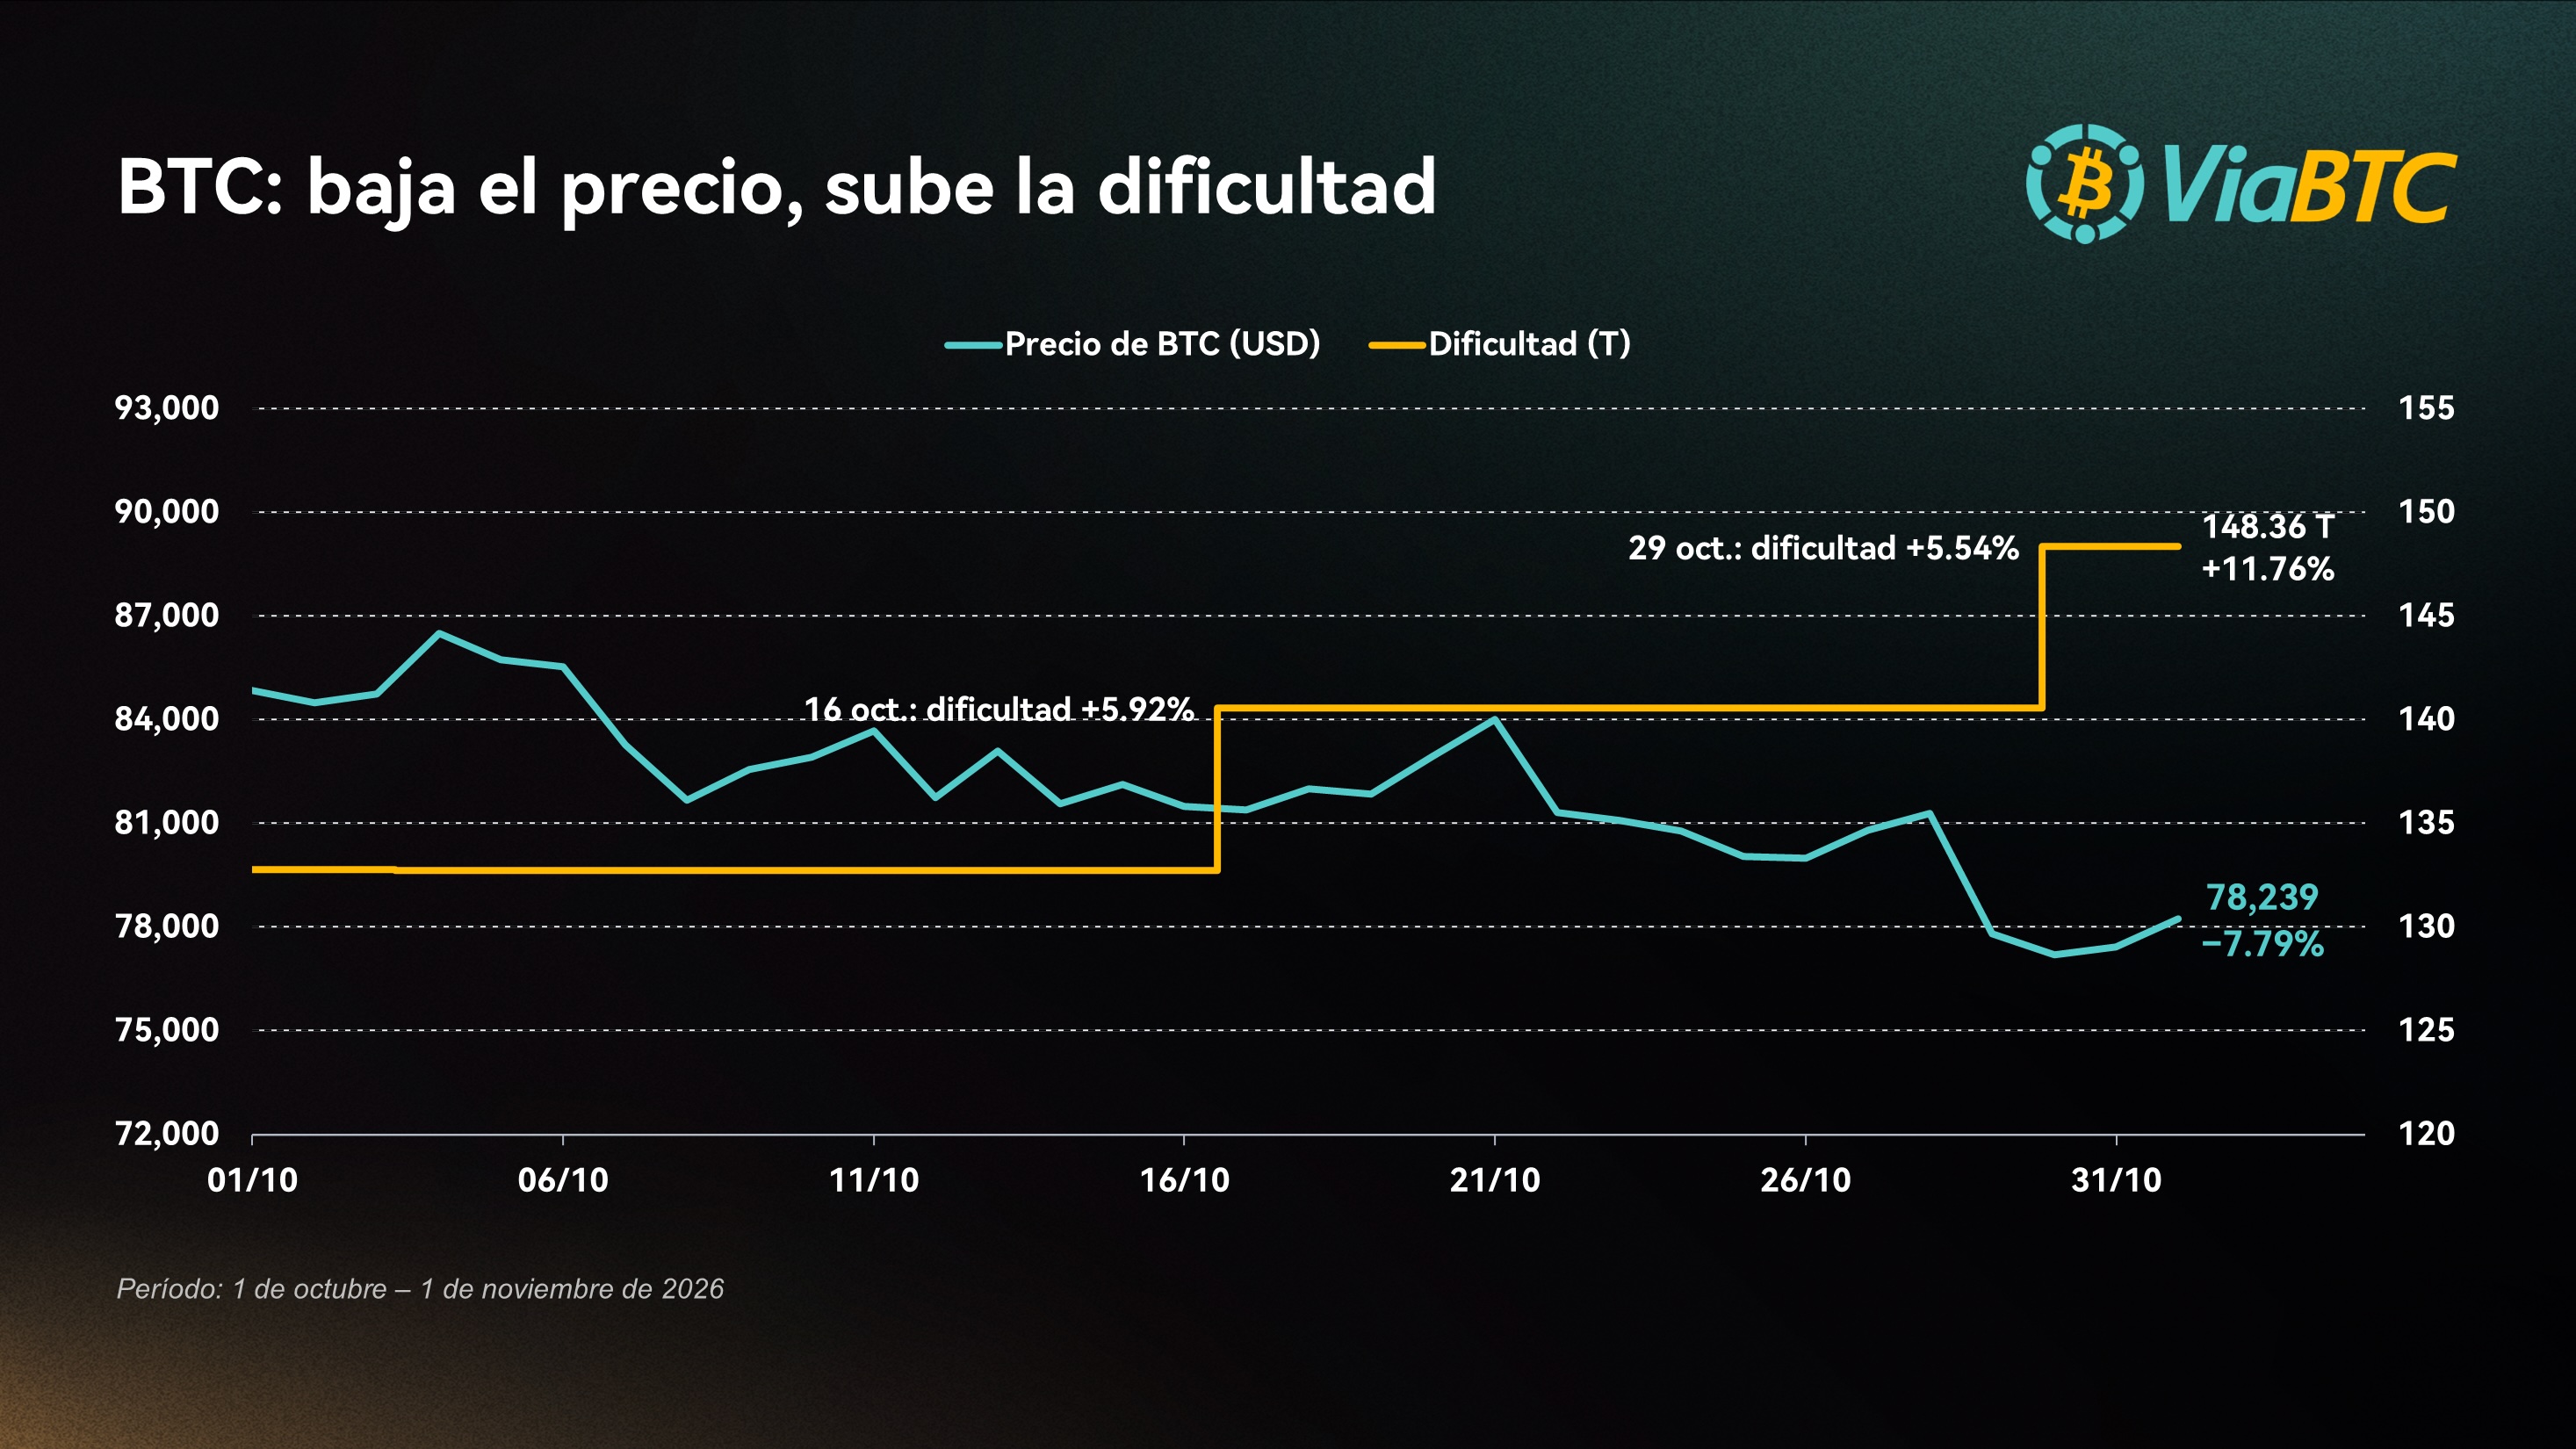
BTC registró tres ajustes de dificultad en octubre: apenas varió el 3 de octubre, subió aproximadamente un 5,92% el día 16 y otro 5,54% el día 29. El 1 de noviembre alcanzaba los 148,36 T, un 11,76% más que a principios de octubre. Con el subsidio por bloque sin cambios, se esperaba obtener aproximadamente un 10,5% menos de BTC con el mismo hashrate.
Parte de esa competencia adicional se debió a la vuelta de equipos que habían reducido su actividad durante el verano. En Texas, las instalaciones que habían limitado su consumo para evitar los cargos por picos de demanda fueron recuperando la actividad al terminar la temporada de mayor demanda eléctrica. Tras el último pico de septiembre, la dificultad de BTC acumuló una subida aproximada del 16,4% en cuatro ajustes consecutivos. Estos equipos no necesitan un nuevo máximo de precio para volver a conectarse: basta con que operar vuelva a ser rentable para que puedan competir de nuevo por las recompensas de bloque.
La caída del precio a finales de mes agravó la situación. BTC pasó de cerrar el 1 de octubre en $84.849,10 a cotizar a $78.239,20 el 1 de noviembre, un descenso aproximado del 7,79%. En ese mismo período, el hashprice calculado con la dificultad, el precio y el subsidio por bloque de los mineros bajó de unos $40,18 a $33,15 por PH/s al día. Una caída del precio inferior al 10% se convirtió así en una pérdida de ingresos de casi el 20% con el mismo hashrate.
A finales de octubre, ni siquiera una vuelta del precio al nivel de principios de mes habría bastado para recuperar los ingresos previos con igual hashrate. Un repunte mejoraría el flujo de caja, pero la subida acumulada de la dificultad seguiría frenando la recuperación de los ingresos.
Ingresos casi un 20% menores: la gestión operativa pesa más
Con una eficiencia de 20 J/TH y una tarifa de $0,06/kWh, mantener un hashrate de 1 PH/s en funcionamiento continuo cuesta unos $28,80 al día en electricidad para los equipos. Tras restar ese gasto de los ingresos por subsidios, a principios de noviembre quedaban alrededor de $4,35 diarios, frente a $11,38 a principios de octubre: aproximadamente un 61,8% menos. (El cálculo no incluye las comisiones de transacción ni descuenta el consumo eléctrico auxiliar, las comisiones del pool, la operación y el mantenimiento, la depreciación u otros gastos.)
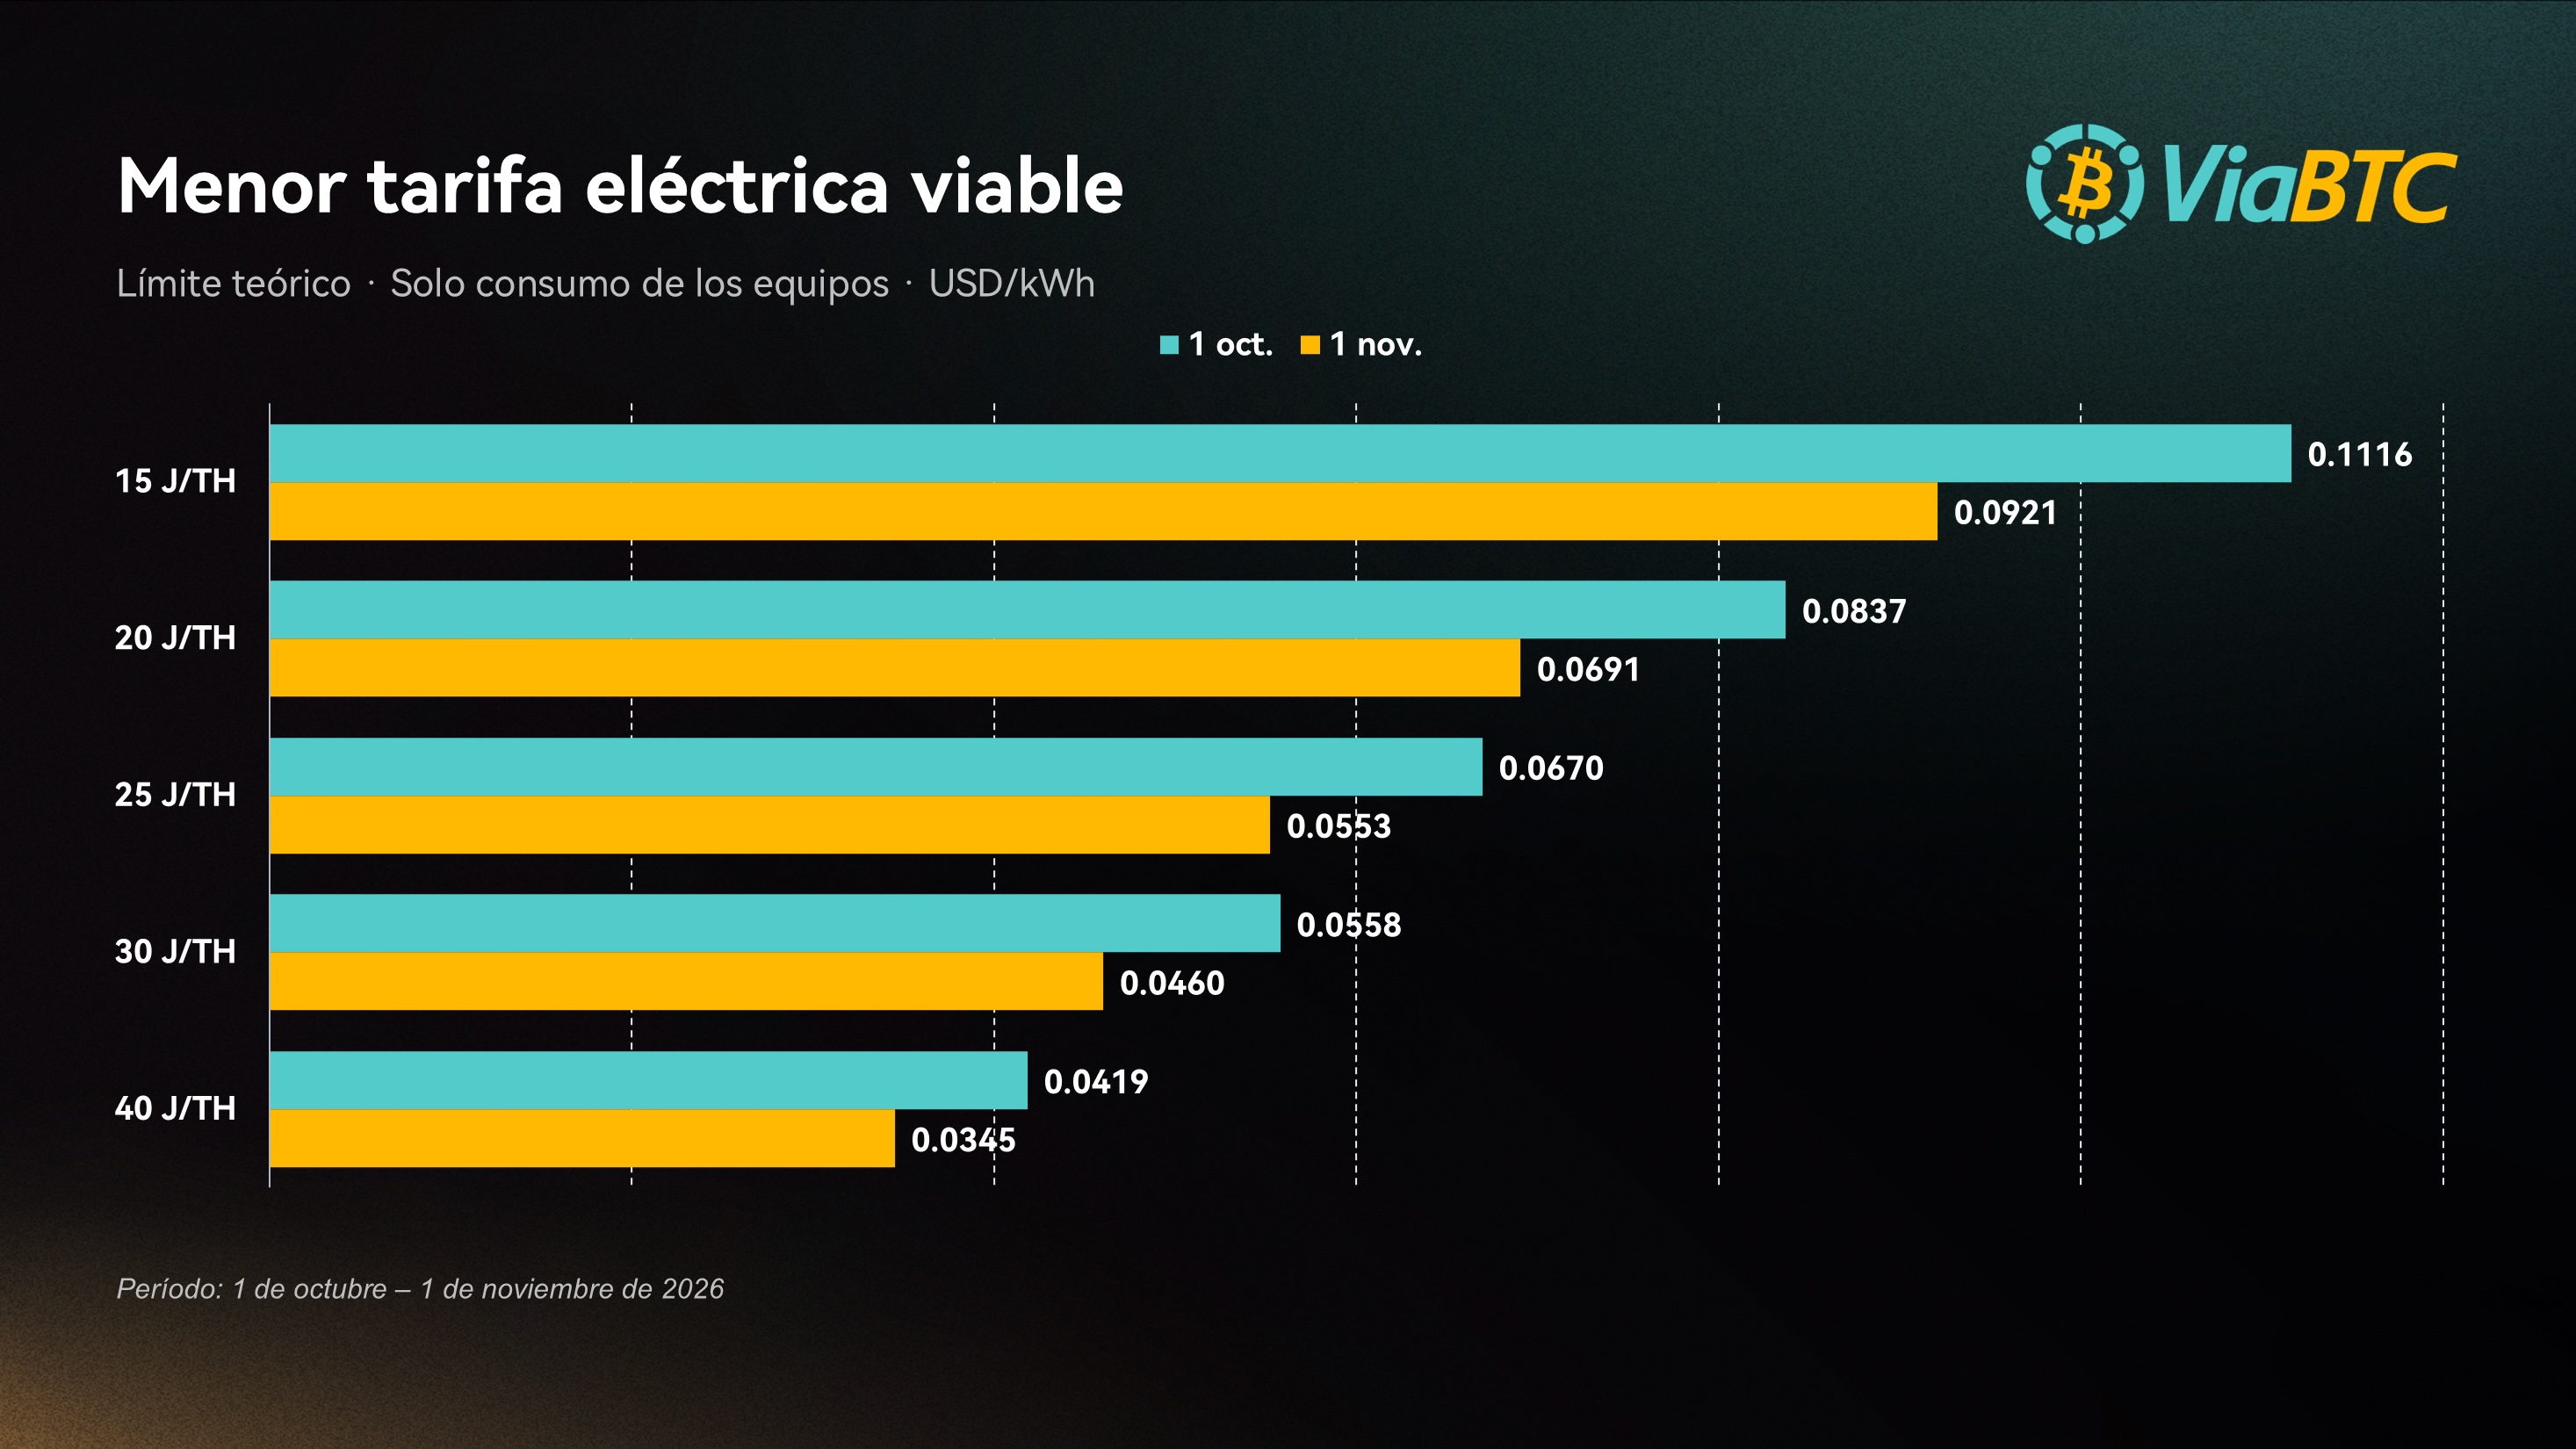
Cuando los ingresos apenas superan la factura eléctrica, pequeñas diferencias operativas cobran importancia. Los equipos menos eficientes que funcionan con electricidad cara tienen que apagarse antes; los de menor coste pueden seguir operando. Por eso, las dificultades de algunos mineros no tienen por qué reducir rápidamente la competencia en toda la red. Mientras unos soportan una fuerte presión, otros aún cubren sus gastos y tienen pocos motivos para desconectarse.
Algunas instalaciones norteamericanas ya adaptan su actividad a los precios eléctricos en tiempo real, al hashprice y a la eficiencia de sus equipos. También aseguran parte de sus ingresos con ventas de hashrate a plazo y participan en programas de respuesta a la demanda eléctrica. Con márgenes amplios, un mercado favorable puede compensar las pérdidas por paradas imprevistas, ajustes tardíos de la carga o problemas de gestión. Cuando queda poco después de pagar la electricidad, esas mismas pérdidas pueden hacer que ya no compense mantener los equipos encendidos. Trabajar a plena capacidad las 24 horas no siempre ofrece el mejor resultado. Los operadores deben sopesar el coste de la electricidad y los ingresos de minería para decidir cuándo trabajar a plena carga y cuándo reducirla.
Un posible ajuste a la baja de la dificultad merece atención en noviembre. Pero el rendimiento de los mineros ya no depende solo de contar con equipos más nuevos: también importa la flexibilidad con la que gestionan el consumo eléctrico y los ingresos.
LTC y DOGE: DOGE sigue dominando los ingresos de la minería fusionada
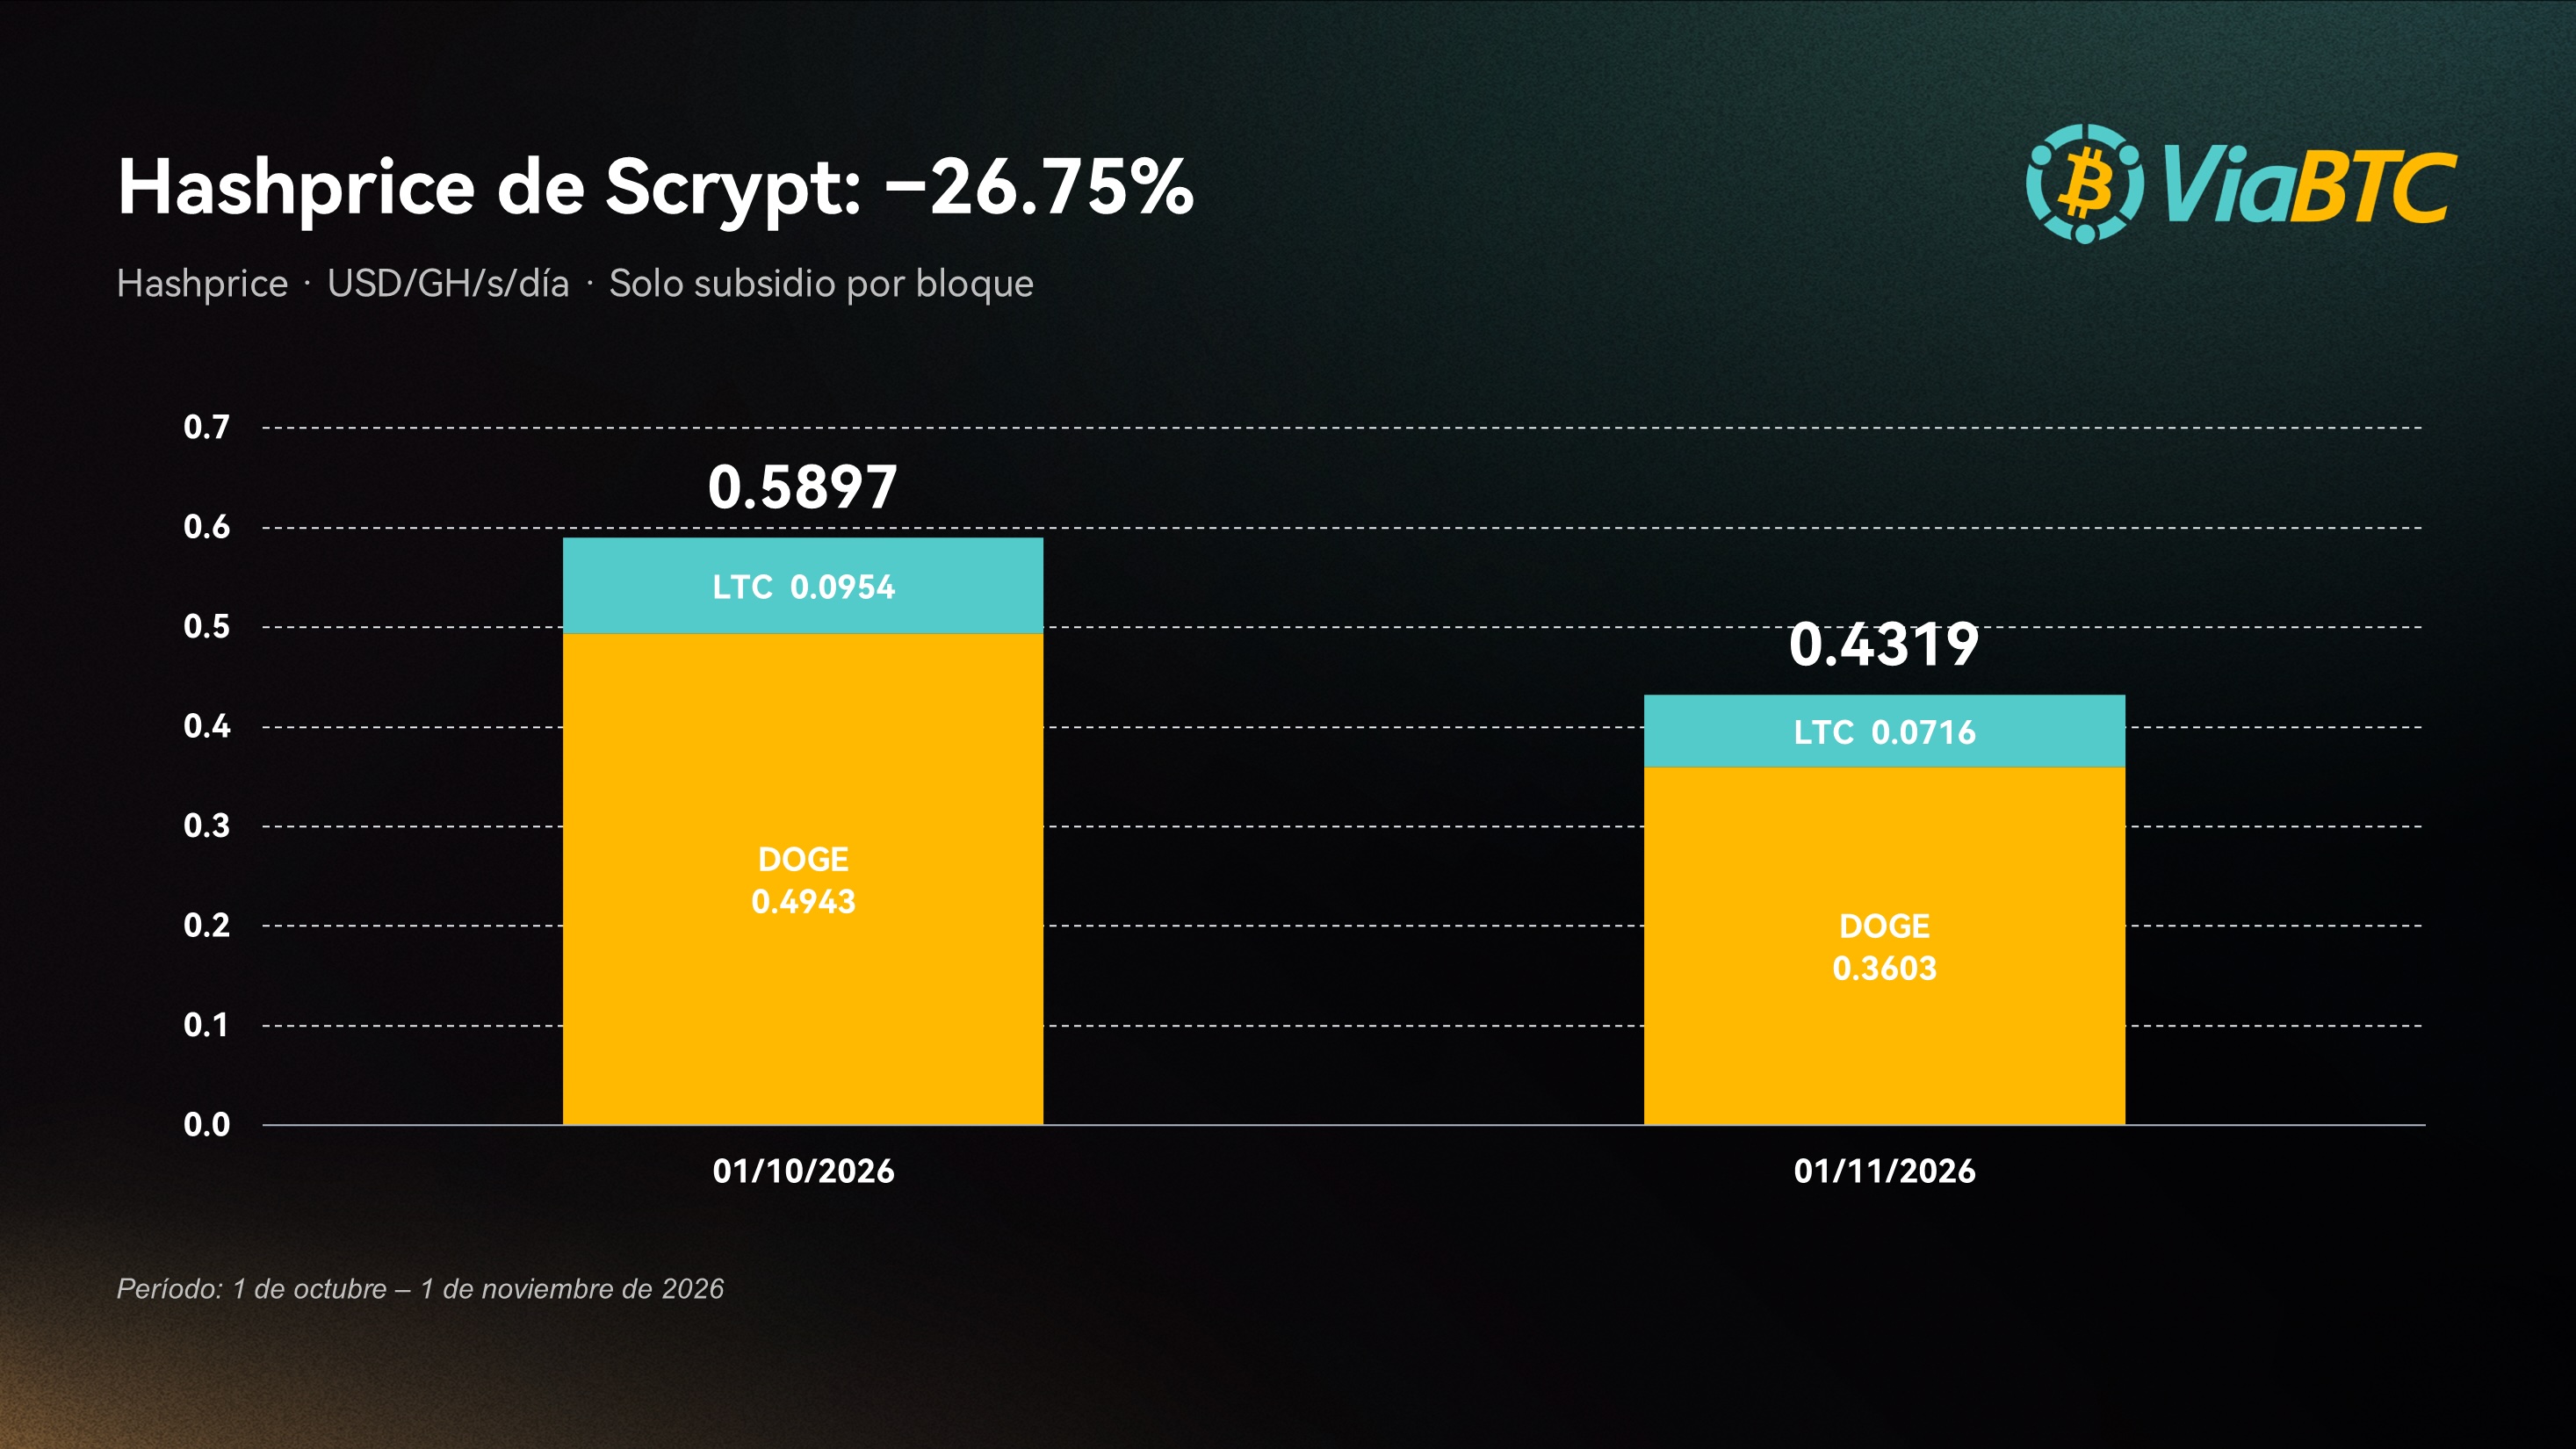
La combinación de precios más bajos y mayor dificultad redujo el hashprice conjunto de LTC y DOGE de unos $0,5897 a $0,4319 por GH/s al día en octubre, una caída cercana al 26,75%. Un mes después, un minero de Scrypt que operaba con los mismos equipos ingresaba más de una cuarta parte menos en dólares.
La minería fusionada ofrece varias fuentes de recompensas, pero el reparto de ingresos está muy concentrado en DOGE. El 1 de noviembre, esta moneda aportaba aproximadamente el 83,4% de los ingresos conjuntos por subsidios de LTC y DOGE. También representó alrededor del 85% de la caída de ingresos entre las dos fechas comparadas.
Con ese reparto, un repunte de LTC por sí solo difícilmente mejoraría mucho los ingresos conjuntos mientras DOGE siguiera débil. Al calcular el plazo de recuperación de la inversión en equipos, los mineros deben tener en cuenta ambas fuentes de ingresos.
ZEC: avanzan los planes institucionales mientras cae el hashprice
ZEC mostró un contraste especialmente claro en octubre. Los participantes del mercado de capitales y las empresas mineras institucionales siguieron adelante con sus proyectos, mientras que los mineros que ya estaban operando ingresaban menos por unidad de hashrate.
A principios de octubre, Winklevoss Zcash ETF presentó ante la SEC una declaración de registro S-1 con la propuesta de ofrecer exposición al precio de ZEC mediante la tenencia directa de la moneda. Fortitude también anunció una asignación prioritaria de equipos de minería de Zcash de próxima generación de BITMAIN y un compromiso de compra no vinculante de hasta $100 millones. Los envíos están previstos a partir del segundo trimestre de 2027. El anuncio también mencionó el pedido anterior de Fortitude de 9.000 equipos Z15 Pro.
Estas iniciativas tienen implicaciones distintas para los mineros. Los productos de inversión pueden atraer demanda de ZEC, mientras que las compras de equipos amplían la capacidad futura de minería. El interés institucional puede apoyar la demanda del activo y, al mismo tiempo, intensificar la competencia por minarlo. Para los mineros ya activos, el resultado dependerá de cómo crezca la demanda frente a la capacidad de minería.
La presión sobre los ingresos ya era visible en octubre. El precio de ZEC bajó mientras la dificultad seguía subiendo, y el hashprice cayó aproximadamente un 15,75%: cerca del doble de la caída porcentual del precio de la moneda.
El contraste es aún mayor si se mira el año en conjunto. A 8 de noviembre, el precio de ZEC superaba en aproximadamente un 132% el nivel de principios de año, mientras que el hashrate de la red había aumentado un 148%. Tras el máximo de septiembre, ambos tomaron direcciones opuestas: el precio retrocedió, pero el hashrate siguió creciendo. La competencia fue consumiendo la mejora de ingresos que había dejado la subida anterior.
El hashprice teórico de ZEC bajó de su máximo anual de $83,34 por MSol/s al día, registrado el 18 de septiembre, a $51,94 el 8 de noviembre. El descenso fue de aproximadamente un 37,68%, y el indicador quedó también un 6,48% por debajo de los $55,54 de principios de año. El repunte a $53,14 del 9 de noviembre aún no bastaba para recuperar ese nivel inicial.
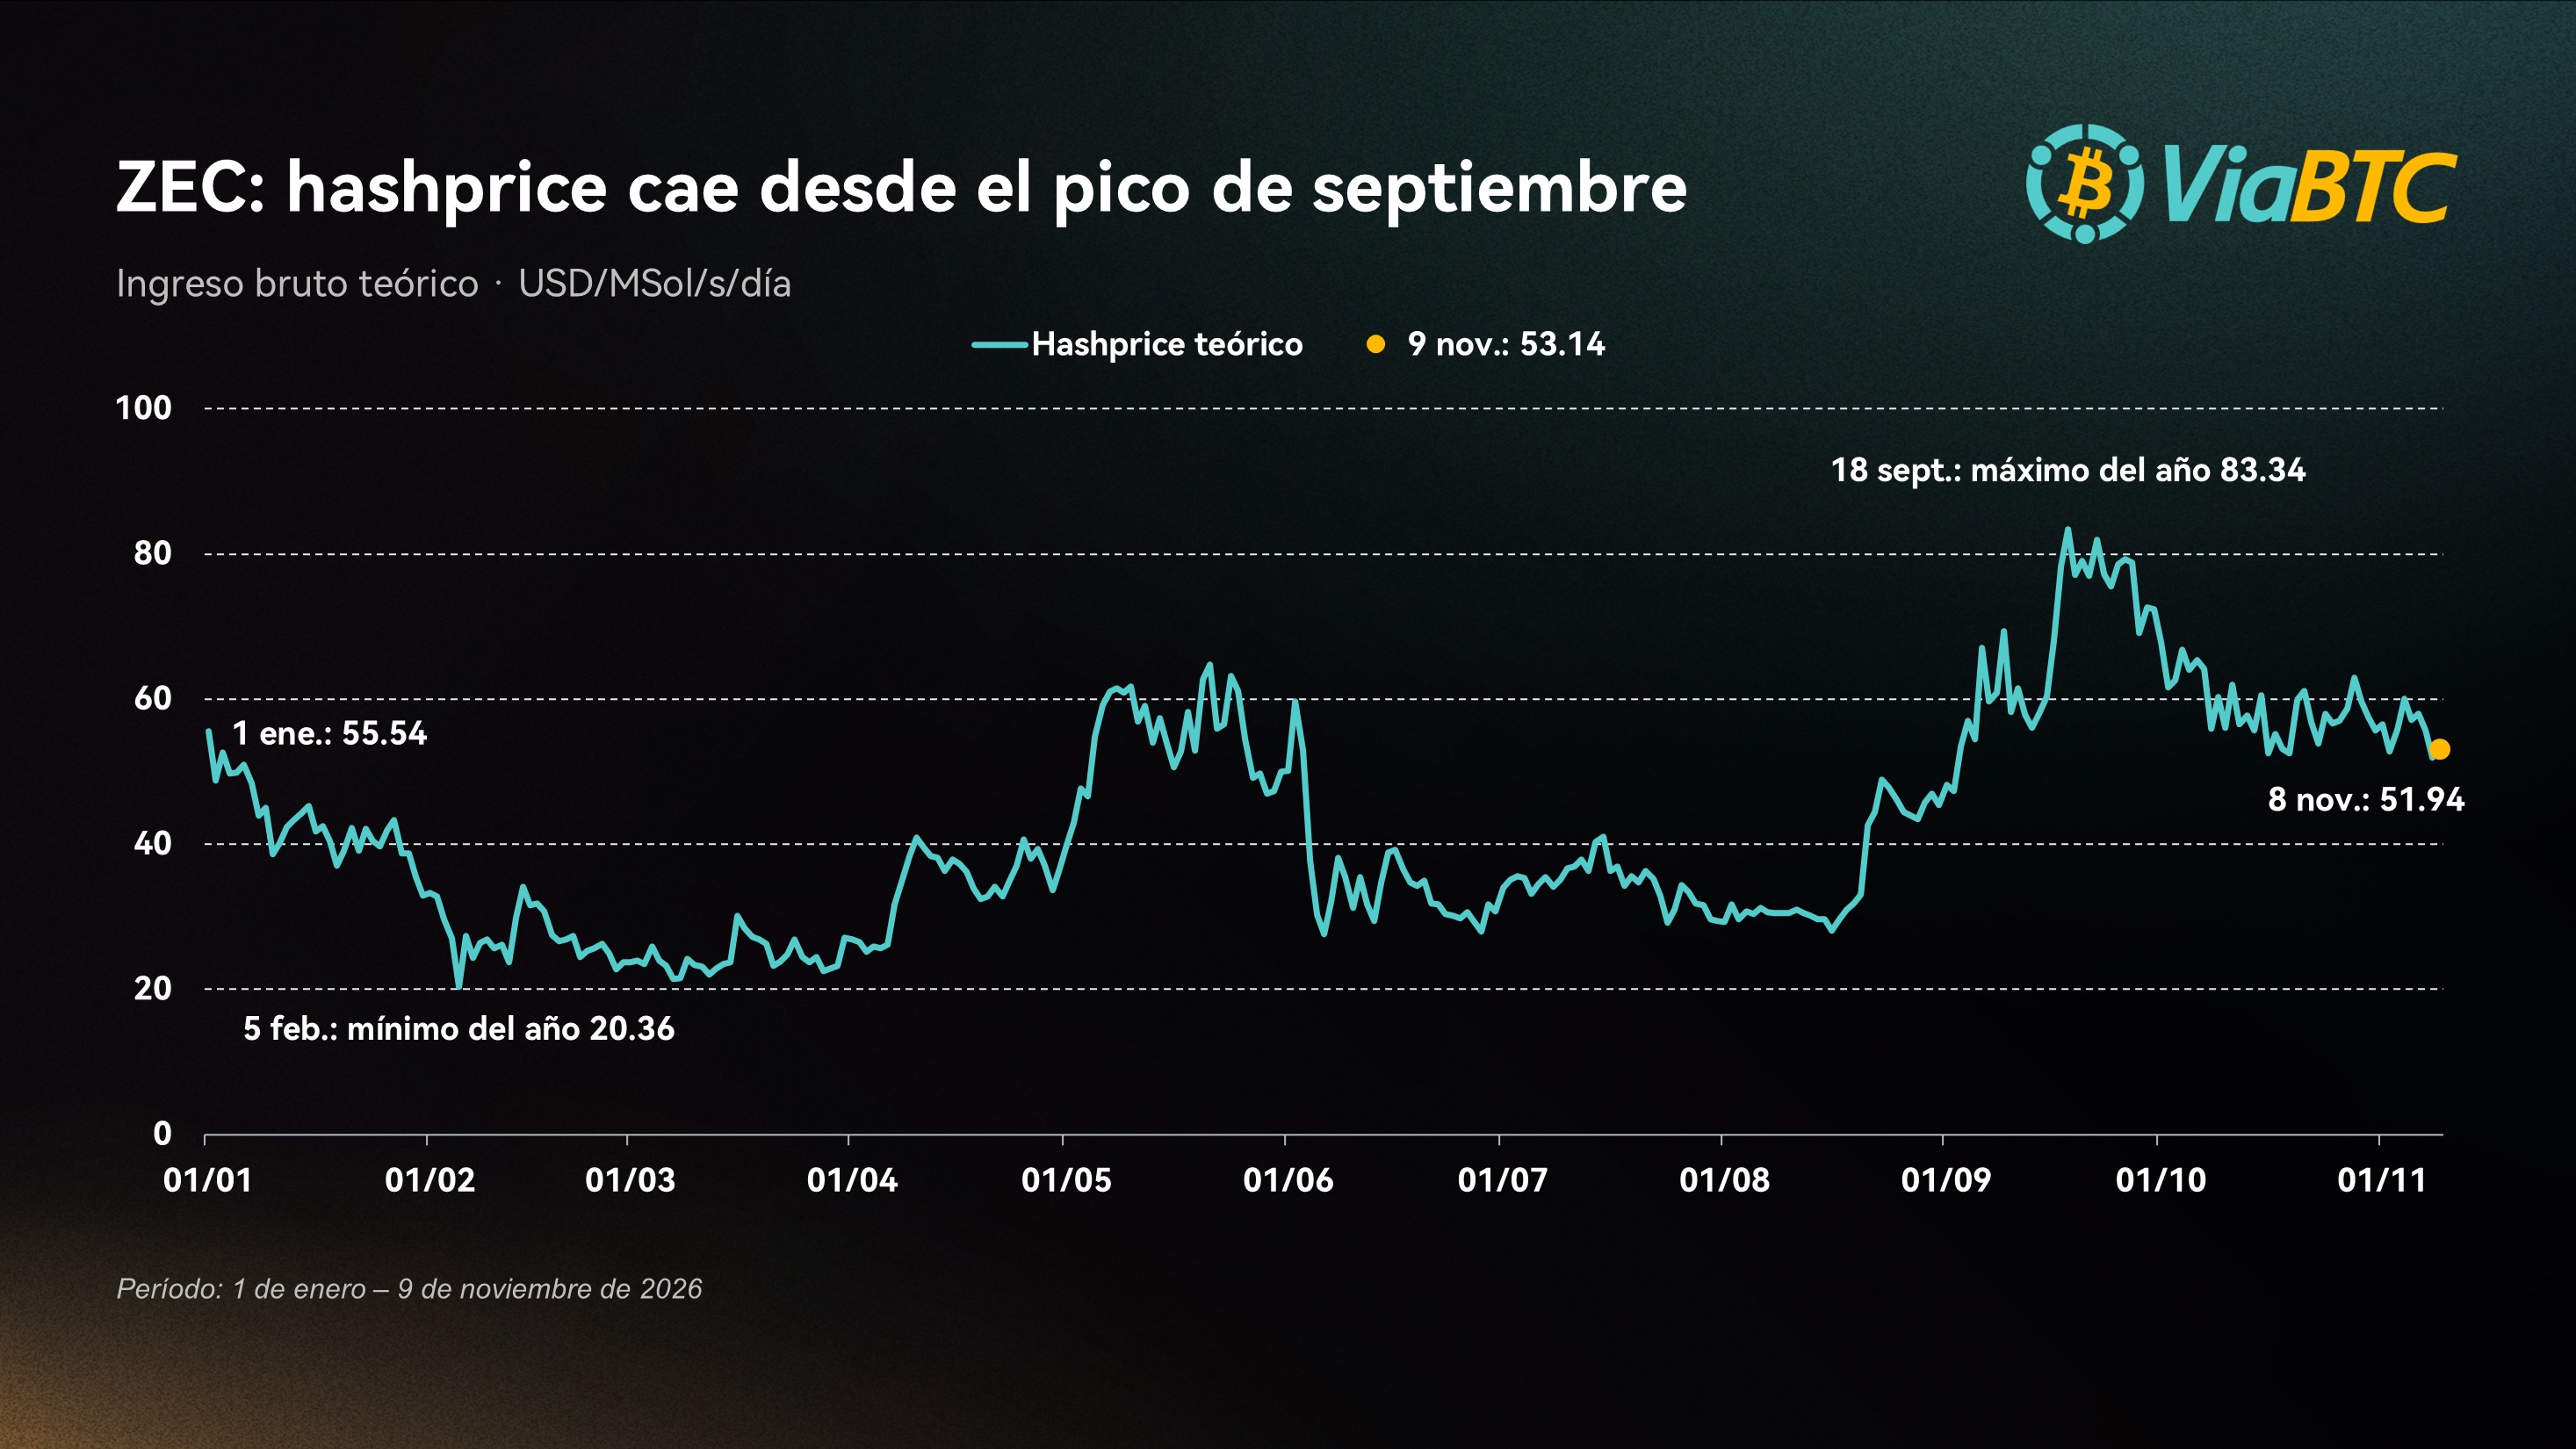
ZEC sigue cotizando muy por encima de su precio de principios de año, pero su hashprice ya está por debajo del nivel con el que empezó el año. Los plazos de recuperación de la inversión calculados durante la etapa de mayores ingresos necesitan revisarse. A medida que avancen los planes de compra institucionales, podrían sumarse más equipos a la red y aumentar la competencia.
El 22 de octubre, Zcash Foundation publicó Zebra 7.0.0 con soporte para NU7 en la red principal. La actualización NU7 se activó en el bloque 3.543.405 a las 02:34 UTC del 6 de noviembre. El intervalo objetivo entre bloques pasó de 75 a 25 segundos y el subsidio programado por bloque se redujo a un tercio, sin alterar el ritmo previsto de emisión diaria. Las comisiones de transacción se reparten en un 40% para los mineros y un 60% para la reserva. Hay más bloques, pero no más subsidio diario: la actualización por sí sola no compensa la pérdida previa de ingresos.
Otras monedas PoW: KAS suma recortes de recompensas a la presión del mercado
BCH y DASH también cerraron el período con precios más bajos y mayor dificultad. La diferencia estuvo en la intensidad del golpe a los ingresos. En BCH, el aumento relativamente moderado de la dificultad hizo que la caída del hashprice se mantuviera cerca de la del precio. La corrección más profunda de DASH tuvo un mayor impacto en los ingresos de sus mineros.
KAS afrontó un factor adicional: el recorte periódico de la recompensa por bloque. Esta pasó de unos 2,1827 KAS a principios de mes a 2,0602 KAS, aproximadamente un 5,61% menos. Junto con la caída del precio y el aumento de dificultad, ese recorte dejó a KAS con el mayor descenso de hashprice entre las monedas analizadas. Aunque el precio se recuperara por completo, un minero que mantuviera la misma cuota del hashrate de la red seguiría ingresando menos que antes por la menor recompensa.
Principios de noviembre: la bajada de dificultad podría no bastar
A 8 de noviembre, BTC había caído a $74.737,90, otro 4,48% por debajo de su precio del 1 de noviembre. LTC y DOGE habían perdido un 9,95% y un 8,71% adicionales, respectivamente. Sin embargo, las estimaciones diarias del hashrate de BTC arrojaron una media de unos 1.022,64 EH/s entre el 1 y el 8 de noviembre, prácticamente igual a la de octubre. No hubo una contracción clara del hashrate durante ese breve período.
A 9 de noviembre, se esperaba que el siguiente ajuste redujera la dificultad de BTC aproximadamente un 6,4%. De cumplirse, la producción esperada de BTC aumentaría alrededor de un 6,8% con el mismo hashrate y los demás factores constantes. Aun así, la dificultad quedaría aproximadamente un 4,6% por encima del nivel de principios de octubre, de modo que solo se aliviaría parte de la presión acumulada.
Mientras tanto, algunas empresas mineras cotizadas avanzaban de forma más visible en su giro hacia la IA. En noviembre, IREN comunicó que los ingresos de AI Cloud del trimestre cerrado en septiembre habían subido a $200 millones, mientras que los ingresos por minería de BTC habían bajado a $28 millones.
Para los mineros que siguen operando, una bajada de dificultad permitiría ganar tiempo. Una nueva caída del precio, sin embargo, podría borrar pronto esa mejora. Lo primero que debe confirmarse en noviembre es si el hashprice puede estabilizarse de forma sostenida para que vuelva a crecer el efectivo que queda después de pagar la electricidad.
Visión del analista: volatilidad a corto plazo, apoyo a más largo plazo
Según Jeff Ko, analista jefe de ViaBTC, la victoria demócrata en ambas cámaras del Congreso en las elecciones de mitad de mandato de Estados Unidos ha llevado claramente al mercado a reevaluar los riesgos políticos y regulatorios. El S&P 500 subió primero un 1,58%, ante la esperanza de que un gobierno dividido redujera el riesgo de una escalada del conflicto con Irán. Después cayó un 4,36% por el temor a que se frene la expansión de la infraestructura de IA. Jeff recuerda, no obstante, que el mercado sigue apenas un 5% por debajo de su máximo histórico.
A su juicio, el bloqueo político que se avecina no tiene por qué perjudicar a los mercados. El petróleo ha bajado hasta unos $90 por barril y el rendimiento del bono del Tesoro estadounidense a 10 años ha descendido al 4,85%. Históricamente, la bolsa ha tenido a menudo un buen comportamiento bajo un gobierno dividido. Cuando los partidos se bloquean mutuamente, se aprueban pocas leyes; cuanto menos interviene Washington, mejor suele ir la renta variable. La combinación actual de un presidente republicano y un Congreso controlado por los demócratas no es exactamente el reparto de las cámaras entre partidos que tradicionalmente prefieren los mercados. Aun así, Jeff cree que la reacción al resultado electoral puede haber sido excesiva.
Jeff también cree que la apuesta inversora por la IA está lejos de agotarse. El problema de fondo de su infraestructura no es la falta de demanda, sino las restricciones de suministro eléctrico, los permisos y las conexiones a la red. En su opinión, el principal obstáculo para el desarrollo de la IA podría estar menos en el bloqueo político de Washington que en la creciente oposición de los gobiernos locales y las comunidades a la construcción de nuevos centros de datos.
En materia de regulación, Jeff coincide en que las elecciones pueden dejar al sector de criptoactivos en un entorno político menos favorable, tras la derrota de varios legisladores republicanos afines a la industria. Por eso, ve pocas perspectivas de avances sustanciales en la legislación sobre la estructura del mercado de criptoactivos bajo el nuevo Congreso. La Administración Trump, sin embargo, sigue controlando el poder ejecutivo, incluidas la SEC, la CFTC y las autoridades federales de supervisión bancaria. Aunque el Congreso se bloquee, estos organismos conservan amplias facultades bajo las leyes vigentes para aclarar las expectativas regulatorias sobre los activos digitales.
Jeff atribuye la evolución del mercado de criptoactivos de la última semana a tres perturbaciones simultáneas: las secuelas del incidente de seguridad de Binance, el deterioro de las perspectivas políticas para la legislación del sector y la fuerte corrección de las acciones vinculadas a la IA. Bitcoin recuperó brevemente los $80.000 tras las elecciones, pero después giró bruscamente a la baja. Al redactar estas líneas cotizaba por debajo de $74.000 y había perdido temporalmente la media móvil de 50 semanas. Ethereum ha sufrido una presión vendedora aún mayor. Los flujos de los ETF confirman esa lectura: la semana pasada, los ETF de BTC al contado registraron salidas netas de unos $1.280 millones y los de Ethereum perdieron otros $365 millones.
Jeff espera que continúe la volatilidad, con los riesgos inclinados a la baja hasta la reunión del Comité Federal de Mercado Abierto (FOMC) del 9 de diciembre. Como señaló la semana pasada, los indicadores de minería en cadena ya muestran tensión y el hashprice de Bitcoin ha seguido cayendo. Desde el punto de vista técnico, vigilaría de cerca los $73.000–$75.000 como zona de interés inmediato para BTC. Recuperar la media móvil de 50 semanas sería un primer paso importante para restablecer la confianza del mercado. A más largo plazo, si el escenario político posterior a las elecciones acaba propiciando menores precios del petróleo, rendimientos del Tesoro a la baja y un dólar estadounidense más débil, la mejora resultante de la liquidez global podría apoyar al mercado de criptoactivos.
En octubre, los ingresos de minería cayeron con el mercado, pero la competencia no se relajó en la misma medida. Equipos ya instalados volvieron a operar y los inversores institucionales siguieron preparando nuevas ampliaciones, por lo que la presión sobre los mineros se mantuvo. A la espera de que se recuperen los precios, controlar el gasto eléctrico, operar con eficiencia y mantener un flujo de caja estable resulta cada vez más importante.